Россия и США
Проверено 12.11.2026
Сервис импорта показал два дохода за один день: выбытие 0,5 с биржи и поступление 0,5 на аппаратный кошелёк. На следующий день через мост владелец получил уже иной токен. Если биржевой счёт и кошелёк принадлежат одному человеку и между ними перемещены те же монеты, это может быть перевод между собственными счетами. При получении другого токена через мост нужно отдельно проверить, что владелец передал и какие права получил взамен. Для расчёта в США и России надо восстановить не только хеши, но и права до и после каждой операции.
Сведите обе стороны движения
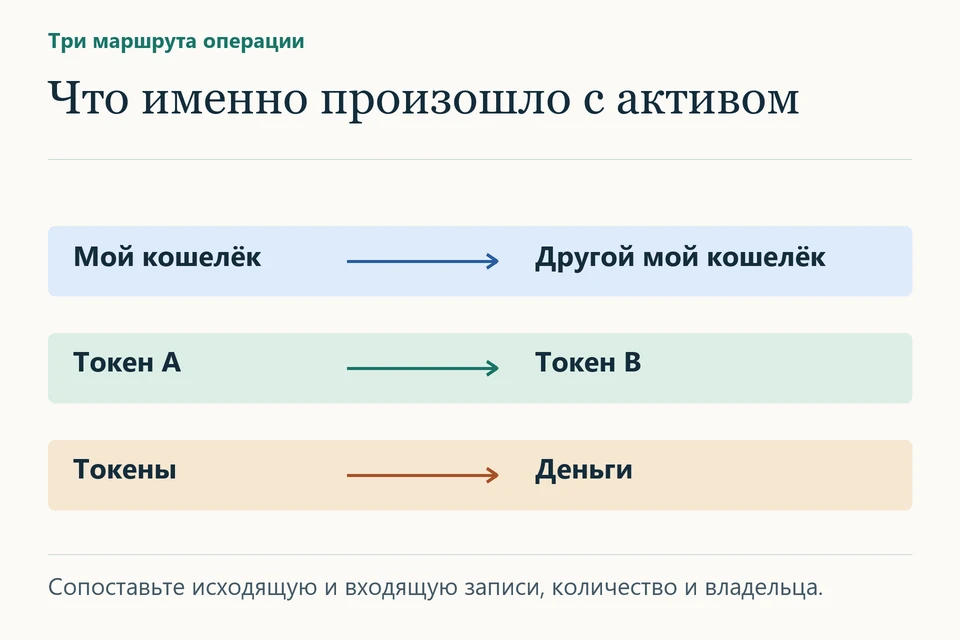
Составьте перечень биржевых аккаунтов, сетей и собственных адресов с датами использования. Не включайте в рабочую таблицу секретные ключи или фразы восстановления. Для проверки достаточно публичного идентификатора, выгрузок и подтверждений контроля над аккаунтами. По каждой записи сохраните дату и часовой пояс, тип и количество актива, внешнюю сторону, комиссию и идентификатор операции. Не путайте адрес токена с адресом личного кошелька.
Объединяйте вывод и ввод по реальным идентификаторам и суммам с учётом удержанной комиссии. Для биржи, использующей внутреннюю бухгалтерскую запись, может не быть отдельной транзакции в блокчейне. В таком случае сохраните номер заявки, историю перевода и сведения о получателе. Например, с одного вашего кошелька списан 1 , на другой ваш кошелёк пришло 0,999 , а в выписке отдельно указана комиссия в размере 0,001 . Отметьте, что владелец переведённых 0,999 не менялся. Для федеральной декларации США отдельно проверьте выбытие 0,001 , которыми вы оплатили комиссию. Разъяснение IRS о переводах между собственными кошельками и оплате комиссии. Накопленные выгрузки важны для восстановления стоимости старых лотов. Текущая рыночная цена не является ценой исторического приобретения. [1]
Практическое применение:Возникает ли налог в США при переводе ETH между своими кошельками и как учесть комиссию сети?
В истории личного криптокошелька записано списание 0,2 , а через минуту другой собственный кошелёк показывает поступление 0,2 . Обе записи имеют один идентификатор транзакции. Сеть отдельно удержала комиссию в криптовалюте.
Свяжите исходящую и входящую записи, сохраните идентификатор и подтверждение, что оба адреса принадлежат вам. Перевод того же актива самому себе обычно не создаёт прибыли или убытка в США. Комиссию, уплаченную криптовалютой, укажите отдельной строкой и рассчитайте результат по выбывшим единицам. IRS о переводах цифровых активов и комиссиях.
Вывод: Для операции в 2025 году или позднее по самим 0,2 реализованный прирост равен нулю, а их прежняя стоимость переходит в историю второго кошелька. Допустим, комиссия составила ещё 0,001 , эта доля обошлась в 1,50 доллара, а в момент списания стоила 2 доллара. Для личной инвестиции получается отдельный прирост 0,50 доллара. Плату за перевод между своими кошельками не прибавляйте к налоговой стоимости перемещённых 0,2 . IRS, вопросы 53, 62 и 81.
Услуга по теме — Восстановление истории криптоопераций для декларации.
Задать вопрос: help@taxbabel.com
США. Продажа за деньги и обмен одного актива на другой
При продаже личного инвестиционного актива сравните выручку со скорректированной налоговой стоимостью проданной криптовалюты (). При обмене на другой существенно отличающийся цифровой актив результат может возникнуть в момент обмена, даже если после обмена вы не выводили деньги на банковский счёт. Сохраните рыночную оценку в долларах на момент сделки и источник цены. Для единиц криптовалюты, которые хранит брокер, разрешила временный порядок выбора проданной партии с 1 января 2025 года по 31 декабря 2026 года. Не позднее момента продажи, обмена или перевода можно записать у себя, какие именно единицы вы отчуждаете, например указать дату и время покупки. Запись должна позволять определить их налоговую стоимость и срок владения. Другой вариант — заранее записать правило выбора партий, которое однозначно определяет эти единицы. Выбирать наиболее выгодную партию задним числом при составлении декларации нельзя. Этот временный порядок относится только к активам на хранении у брокера. Комиссии учитывайте по правилам года операции. IRS Notice 2026-20, разделы 3 и 4. Для охватываемых продаж у американских кастодиальных брокеров отчётность о валовой выручке через началась с операций 2025 года. Для некоторых операций с 1 января 2026 года брокер обязан сообщать и налоговую стоимость. В частности, для единиц, переведённых с внешнего кошелька, такая обязанность может отсутствовать: сохраните собственные подтверждения покупки и комиссий. [6] [1] [2]
Пример без комиссий. Допустим, инвестор купил один эфир () за 2 000 долларов. Позже он обменял 0,4 на один токен другой криптовалюты, который в момент обмена стоил 1 200 долларов. Если это отчуждение и стоимость распределяется пропорционально в пределах одного исходного лота, база переданной части — 800 долларов, результат — 400 долларов. В карточке нового токена фиксируют стоимость приобретения по фактам этой сделки. Если весь полученный токен впоследствии продан за 1 260 долларов без комиссий, его исходная налоговая стоимость составляет 1 200 долларов, а прирост от второй сделки составит 60 долларов. Общий прирост по двум сделкам — 400 + 60 = 460 долларов. Каждую операцию учитывают в её налоговом году. [7] [1]
При переводе одного и того же актива между своими кошельками отделяет необлагаемое перемещение от единиц, использованных для оплаты самой транзакции. Допустим, вы перевели один биткоин между двумя своими кошельками, а во второй кошелёк поступило 0,999 биткоина. Проверьте, удержала ли сеть разницу в 0,001 биткоина как комиссию и сколько эта комиссия стоила в долларах в момент перевода. Не приписывайте всему объёму выбытия характер продажи и не обнуляйте первоначальную стоимость и срок владения оставшимися монетами. [1]
Криптомост: тот же актив или другое право
Посмотрите условия протокола. Что произошло в первой сети: блокировка, сжигание или продажа? Что выдано в другой: тот же актив при техническом переносе, -токен с правом погашения или иной инструмент с отдельным обеспечением? Кто отвечает за возврат и мог ли пользователь свободно продать полученное право? Установите обе транзакции, идентификаторы токенов и комиссию. При разнице в юридических и экономических правах потребуются отдельные основания для вывода, был ли облагаемый обмен. У нет единого вывода для всех мостов только по их названию. [1] [2]
Россия. Проверьте категорию актива и факт выбытия
Для цифровая валюта и российские цифровые финансовые активы имеют разные режимы. Статья 210 отдельно выделяет доходы от приобретения, продажи и иного выбытия цифровой валюты, а также доход от её . Статья 214.11 касается определённых цифровых финансовых активов и цифровых прав. Не применяйте её автоматически к переводу между собственными адресами или к любому токену с иностранной площадки. Установите резидентство физлица, вид объекта и фактическую сделку. [3] [4]
Для перевода без смены собственника подтвердите обе стороны и сохраните исходную стоимость. Для продажи за рубли сохраните банковскую выписку и исполненный ордер. Для обмена реконструируйте рублёвую оценку обеих частей на соответствующую дату и проверьте, какие документированные затраты допустимы по применимому правилу. Не берите американские 400 долларов из примера как готовую рублёвую прибыль. Применяемый в США метод идентификации лота и курс оценки не устанавливают российский результат. Если криптовалюта получена за или по наследству, отдельно подтвердите, как определена её первоначальная налоговая стоимость. [3] [5]
Закройте год инвентаризацией по каждому активу в каждой сети. Начальный остаток плюс приобретения и входящие переводы, за вычетом продаж, исходящих переводов и комиссий, должен объяснять конечный баланс. Если появляется отрицательная позиция, сначала ищите неучтённый перенос между адресами или ошибку идентификации токена. Придуманная «покупка за ноль» устранит арифметическую ошибку в программе, но исказит налоговый расчёт.
По теме: Как отделить оплату работы токенами от результата их последующей продажи · Как восстановить права и операции, если токены оказались в пуле ликвидности
Услуга по теме — Восстановление истории криптоопераций для декларации.
Задать вопрос: help@taxbabel.com
Литература и первичные источники
[1] IRS. Frequently asked questions on digital asset transactions. Продажи, лоты и собственные переводы
[2] IRS. Digital assets. Правила учёта операций и брокерской отчётности
[3] НК РФ, статья 210. Отдельные базы по операциям с цифровой валютой
[4] НК РФ, статья 214.11. Специальные правила для ЦФА и цифровых прав
[5] НК РФ, статья 220. Документированные затраты и специальные правила вычетов
[6] Digital assets | Internal Revenue Service
[7] IRS. Расчёт базы и результата при обмене и продаже цифровых активов