Россия и США
Проверено 12.11.2026
Инвестор внёс в пул два актива общей стоимостью 10 000 долларов, получил один , а через месяц забрал активы в другой пропорции. Приложение называет всё это депозитом. Но обычный депозит не даёт оператору автоматически менять один актив на другой, а вкладчику — продавать право на часть общего резерва. Для налогов важны реальные права на каждом этапе.
Разложите позицию на события
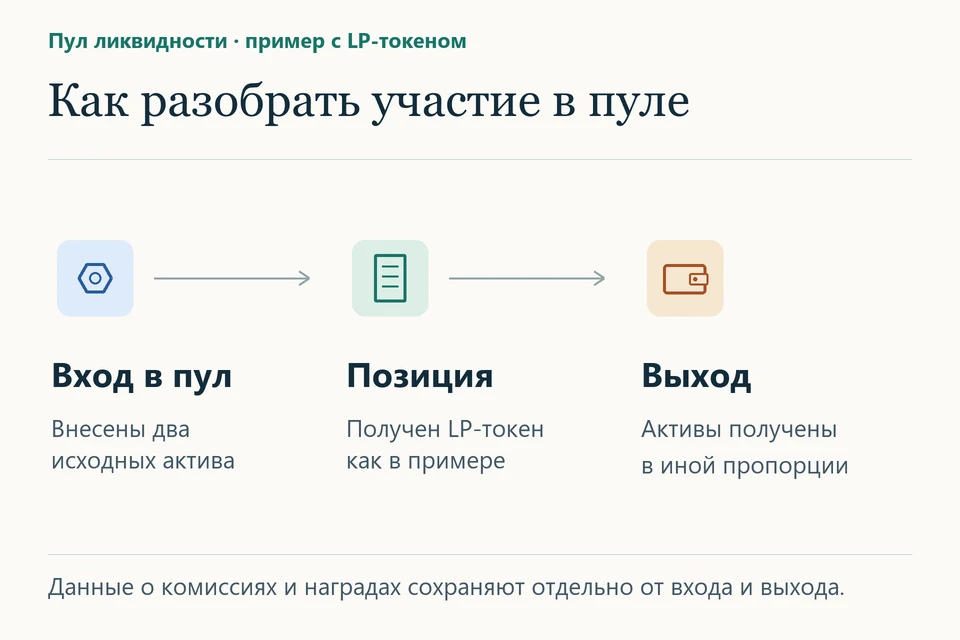
Зафиксируйте сеть, контракт и версию протокола, тип позиции, исходные активы, их количества, прежнюю стоимость и рыночную цену при входе. Отдельно запишите полученный заменимый , позиции либо запись без передаваемого токена. Что именно вправе требовать пользователь при выходе: те же токены, их эквивалент, долю резерва в текущей пропорции или платёж конкретного лица? Есть ли договорное лицо, отвечающее за возврат? У разных протоколов ответы различаются.
Сохраните исходящие и входящие части одной транзакции. За одним нажатием кнопки могут стоять несколько операций: обмен части внесённых монет, открытие позиции в пуле и отдельное начисление вознаграждения. Найдите каждую операцию в истории кошелька. Один идентификатор транзакции в блокчейне может относиться к нескольким операциям с разными налоговыми последствиями. Не зачисляйте весь приход как перевод между двумя своими адресами без подтверждения права на те же активы. [1]
США. Какие варианты действительно нужно сравнить
Если событие признаётся обменом имущества на существенно иные права, общее правило § 1001 требует определить сумму реализации и скорректированную налоговую стоимость переданных токенов. Если доказана иная конструкция — например, вклад имущества в реально классифицируемое партнёрство в обмен на долю, — исследуют § 721 и его исключения, последующий партнёрский учёт и возможную отчётность. Само словосочетание не устанавливает существование партнёрства. Стандартной единой квалификации для любых по одному названию нет. [1] [2] [3]
Условный расчёт первого варианта. Внесены две партии токенов. При внесении в пул каждая партия стоила 5 000 долларов. Подтверждённая налоговая стоимость первой партии составляет 3 000 долларов, второй — 4 500 долларов. Если это облагаемый обмен и полученное право на долю в пуле стоит 10 000 долларов, до комиссий возможный совокупный результат — 2 500 долларов, в том числе 2 000 долларов по первому лоту и 500 долларов по второму. Если обоснован иной налоговый режим, не переносите эту новую базу 10 000 долларов в декларацию автоматически. В частности, при квалифицируемом вкладе действуют собственные правила базы и последующего распределения. [2] [3]
В выделила определённые transactions для временных исключений в брокерской отчётности. Это касается обязанностей посредника и требует проверки последующих указаний за соответствующий год. Сохраните собственные данные о цене приобретения. Для операций 2026 года брокер сообщает налоговую стоимость по охватываемым активам (); в частности, важны приобретение после 2025 года через этого кастодиального брокера и хранение на том же счёте до отчуждения. Если стоимость в отсутствует или формы вовсе нет, проверьте операцию по собственным документам. [9] [4]
Комиссии пула и награды
Отличайте торговые комиссии, которые накапливаются внутри стоимости позиции, новые токены, доступные к отдельному получению, и изменение рыночной цены позиции. Сохраните сведения, когда у вас возникло право забрать комиссию, какие действия были обязательны для её получения и какой актив фактически поступил. Не признавайте тот же доход сначала как отдельную награду, а потом ещё раз целиком при погашении позиции без проверки её базы. Правило по наградам валидатора относится к другим фактам и не даёт единого ответа для всех доходов . [1] [5]
Практическое применение:Как для налогов США отделить награду пула от токенов, полученных при погашении своей доли?
После выхода из пула мать увидела две операции с токенами одного вида. За погашение доли в пуле ей перечислили 28 токенов, а ещё два токена начислили отдельно как вознаграждение. Семейное приложение объединило их в одну строку «30 токенов».
Она выгружает обе транзакции, записывает назначение каждой, количество погашенных токенов, подтверждавших долю в пуле (), и стоимость каждой операции в долларах на её дату. Если в день получения каждый из двух токенов вознаграждения стоил 14 долларов, общая стоимость награды составила 28 долларов. Определять американский налоговый результат по всем 30 токенам как по одной награде было бы преждевременно: консультанту ещё нужны условия пула и история взноса. IRS о документах по операциям с цифровыми активами.
Вывод: Семья может убрать ошибочную строку «награда 30 токенов». Рыночная оценка двух наградных токенов — 28 долларов. Для остальных 28 токенов нужен отдельный расчёт по погашению права участия в пуле, включая его налоговую стоимость. Оценку награды нельзя использовать вместо стоимости погашенной доли. Вид вознаграждения и момент, когда мать смогла им распоряжаться, тоже нужно подтвердить.
Услуга по теме — Восстановление истории криптоопераций для декларации.
Задать вопрос: help@taxbabel.com
При выходе запишите стоимость переданного -права и фактический состав полученных активов на минуту расчёта. Показатель сравнивает результат с гипотетическим хранением тех же токенов. Это не готовый налоговый убыток. Возможен положительный налоговый результат при отставании от стратегии «просто держать», либо экономическое падение цены без отдельного реализованного налогового события. [2]
Россия. Каким объектом была позиция
Для установите резидентство и по отдельности квалифицируйте изначальную цифровую валюту, полученное право на резерв и отдельные выплаты. Статья 210 выделяет доходы от приобретения, продажи и иного выбытия цифровой валюты. Статья 214.11 посвящена определённым и гибридным цифровым правам. Токен позиции в иностранном протоколе нельзя считать российским только потому, что у него есть адрес контракта. [6] [7]
Если переданные права изменились, зафиксируйте условия погашения, сроки и рублёвую оценку. Если по документам сохранилось право на те же активы, сохраните основания этой позиции и объясните, кто несёт рыночный риск. Для новых наград проверьте вид и дату дохода, для последующей продажи — подтверждённую стоимость. Отдельно укажите сервисную и сетевую комиссии и кем они оплачены. Американские 2 500 долларов нельзя подставить в российский расчёт без собственного правового основания и валютной оценки. [6] [8]
Перед закрытием позиции выгрузите её историю, пока интерфейс показывает внутренние начисления. В итоговой ведомости должны прослеживаться исходные лоты, права, полученные взамен, отдельные награды и каждый токен, вышедший из пула. По этим записям вы сможете объяснить, какие токены принадлежат вам после выхода из пула и откуда берётся их налоговая стоимость. Если правила уточнят, по сохранённым документам можно будет заново проверить каждую операцию.
По теме: Как по истории кошельков отличить перемещение токенов от обмена
Услуга по теме — Восстановление истории криптоопераций для декларации.
Задать вопрос: help@taxbabel.com
Литература и первичные источники
[1] IRS. Frequently asked questions on digital asset transactions. Имущество, обмен и оценка
[2] 26 U.S.C. § 1001. Реализация имущества и величина результата
[3] 26 U.S.C. § 721. Вклад в партнёрство и исключения
[4] IRS. Broker reporting on digital assets. Сфера Notice 2024-57
[5] IRS. Revenue Ruling 2023-14. Факты вознаграждения за валидацию
[6] НК РФ, статья 210. Отдельные базы по цифровой валюте
[7] НК РФ, статья 214.11. ЦФА и предусмотренные цифровые права
[8] НК РФ, статья 211. Оценка натурального дохода
[9] IRS. Инструкция к форме 1099-DA за 2026 год, covered securities