Россия и США
Проверено 12.11.2026
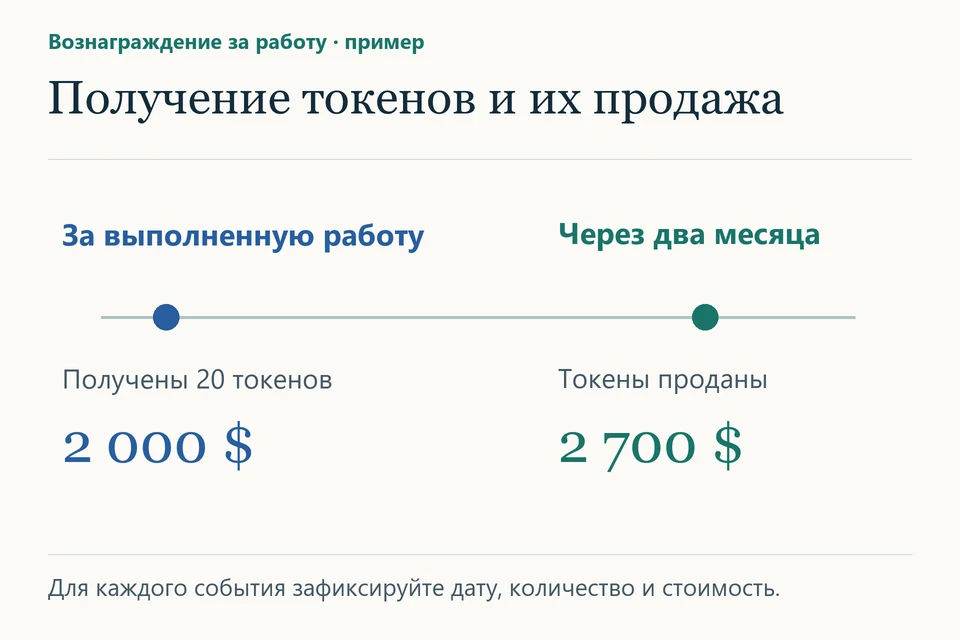
За перевод технической документации заказчик передал исполнителю 20 токенов. В день получения они стоили 2 000 долларов, через два месяца их продали за 2 700 долларов. На банковский счёт пришла только последняя сумма. Гражданину США нужно отдельно проверить доход от работы на дату получения токенов и прибыль или убыток при их продаже. Если работа выполняется в России, ещё до подписания договора нужно выяснить, допускают ли российские правила оплату этой работы криптовалютой.
Что обещал заказчик
Установите, являлись ли токены зарплатой работника по найму, оплатой независимому исполнителю, авансом, премией или передачей ограниченного права. Уточните, кому принадлежал кошелёк получателя, когда наступила оплата, мог ли исполнитель продать актив, как установлен обменный курс и кто оплатил комиссию. Если заказчик перечислил токены на кастодиальную платформу с обязательным периодом блокировки, запросите условия возникновения права на них. Не путайте дату счёта, дату транзакции и дату, когда получатель впервые мог распоряжаться оплатой. [1] [2]
Для международной деятельности отметьте, где физически выполнялись услуги. Оплата из США российским токеном или из иностранного кошелька в долларах не определяет сама по себе страну источника трудового дохода. Разделите календарь работы над заказом и последующую инвестиционную историю токенов. [3]
США. Первое событие — оплата труда или услуги
рассматривает цифровой актив как имущество. В обычном случае при получении его в оплату услуг учитывают рыночную стоимость в долларах на момент получения. При оплате работнику проверяют заработную плату, удержания и по применимым правилам. У независимого подрядчика, ведущего бизнес, возникает предпринимательский доход и отдельно проверяют налог на доход от самостоятельной деятельности. Платёж токенами не меняет фактический статус отношений. [1] [2]
Например, если исполнитель получил 20 токенов и сразу мог ими распоряжаться, при рыночной цене 100 долларов за токен его валовой доход за услугу составляет 2 000 долларов. Приложите договор и акт, сведения о курсе на тот момент и подтверждение количества. В карточке лота зафиксируйте 2 000 долларов как стоимость, включённую в американский доход, если отсутствуют корректировки. Когда клиент оплатил комиссию сверх гонорара либо платформа удержала её до выдачи, разберите, какова валовая сумма по договору и кто фактически понёс комиссию. [1] [2]
США. Второе событие — продажа или обмен
Если получатель оставил эти токены для инвестирования и позднее продал весь пакет за 2 700 долларов при базе 2 000 долларов, результат до комиссий — 700 долларов. Перечисление 2 700 долларов с собственного биржевого денежного счёта в банк не создаёт третью продажу. Если токены использовали для покупки оборудования или обменяли на другой актив, отдельное событие может возникнуть и без банковского вывода. Характер и срок владения анализируют по тому, как действительно удерживался лот. [2]
При падении цены до 1 400 долларов до момента продажи возникает потенциальный убыток 600 долларов на второй операции, но исходная стоимость оказанных услуг не переписывается с 2 000 долларов на 1 400 долларов. Допустимость и пределы использования убытка зависят от вида имущества и обстоятельств. Если исполнитель с кассовым методом получил эти токены в оплату услуг в декабре 2025 года, а продал их за 2 700 долларов в феврале 2026 года, в США он учитывает 2 000 долларов вознаграждения за 2025 год. При налоговой стоимости токенов 2 000 долларов и отсутствии комиссий прибыль от продажи составит 700 долларов за 2026 год. Эти годы относятся к американской декларации исполнителя. Разъяснение IRS 2014-21 о стоимости полученных токенов и последующей продаже. Даже если оплата услуг и продажа токенов приходятся на один год, заработок и результат продажи рассчитывают отдельно. [2] [4]
Практическое применение:Как в США посчитать доход от работы и прибыль от продажи, если клиент заплатил токенами?
Дизайнеру заплатили четырьмя токенами. На момент получения их общая рыночная стоимость составляла 600 долларов. Дизайнер оставил эти токены у себя как инвестицию, а затем продал все четыре токена за 680 долларов. Комиссии за продажу не было.
В американской отчётности при кассовом методе зафиксируйте 600 долларов выручки от работы в момент получения. При последующей продаже расчёт прироста начинается с тех же 600 долларов и даёт 80 долларов. Приложите подтверждение курса при получении и отдельно подтверждение продажи. IRS о доходах и операциях с цифровыми активами.
Вывод: Дизайнеру стоит разделить налоговый резерв на две части. Если он работает самостоятельно в США и эти 600 долларов — вся его годовая прибыль без других заработков, федеральный налог на самостоятельную деятельность составит примерно 85 долларов (600 × 92,35 % × 15,3 %). Прирост по инвестиции — отдельные 80 долларов. Его классифицируют как краткосрочный при владении не более года и как долгосрочный при владении более года. Для расчёта нужны даты получения и продажи. IRS о доходе от самостоятельной работы и о сроке владения инвестицией.
Услуга по теме — Восстановление истории криптоопераций для декларации.
Задать вопрос: help@taxbabel.com
Россия. Сначала проверьте допустимость расчёта
С 1 сентября 2026 года часть 6 статьи 1 закона № 282- устанавливает в общий запрет принимать цифровые валюты и цифровые права как оплату товаров, работ и услуг, кроме случаев, прямо предусмотренных законом. Часть 7 предусматривает исключения, в частности в надлежащем контексте внешнеторговых договоров. Иностранный паспорт клиента, название токена или иностранная биржа сами по себе не подтверждают право на исключение. Для оплаты работнику дополнительно применяются требования трудового законодательства. Не приравнивайте трудовой договор к внешнеторговому контракту исполнителя. Для операций до сентября 2026 года проверяйте закон на дату расчёта. [5]
Даже если расчёт уже произошёл и его допустимость требует отдельной правовой проверки, для налогообложения восстановите реальные события. Установите российское резидентство, вид дохода, место фактической работы и условия статьи 208 . Для дохода в натуральной форме оценка и дата исследуются по статьям 211 и 223. Сохраните рублёвый расчёт оплаты. Нельзя откладывать анализ первого события до момента, когда появятся рубли на карте. [6] [7] [8]
При последующей продаже цифровой валюты проверьте отдельную базу для операций с ней, документированные затраты и можно ли при расчёте налога с продажи учесть стоимость токенов, с которой ранее уже был рассчитан налог. Российская оценка при получении и последующем выбытии рассчитывается по своим датам и правилам. Число 700 долларов из американского примера — контроль для лота, а не готовая рублёвая прибыль. При выплате не цифровой валютой, а особым правом на будущие токены сначала квалифицируйте само право. [7] [9]
По завершении заказа сохраните договор с описанием услуги, даты выполнения работы, выписку из кошелька, подтверждение рыночной цены токенов на день оплаты и отчёт об их последующей продаже. На одной странице можно показать первоначальный доход, стоимость лота, последующий результат и движение денег в банк. Так по документам видно, откуда взялись 2 700 долларов на банковском счёте: это выручка от продажи токенов, ранее полученных за работу. Повторной оплаты от заказчика не было.
По теме: Как подтвердить перевод токенов между своими кошельками до продажи
Услуга по теме — Восстановление истории криптоопераций для декларации.
Задать вопрос: help@taxbabel.com
Литература и первичные источники
[1] IRS. Notice 2014-21. Оплата труда и услуг виртуальной валютой
[2] IRS. Frequently asked questions on digital asset transactions. Доход, стоимость и выбытие
[3] IRS. Source of income — Personal service income. Место выполнения работы
[4] IRS. Publication 544. Продажа имущества и характер результата
[5] Федеральный закон № 282-ФЗ от 04.08.2026, статья 1, части 6–8. Запрет расчётов и исключения
[6] НК РФ, статья 208. Источники трудовых выплат и доходов от услуг
[7] НК РФ, статья 211. Натуральный доход и его оценка
[8] НК РФ, статья 223. Дата фактического получения дохода
[9] НК РФ, статья 210. Самостоятельная база по операциям с цифровой валютой