Россия и США
Проверено 12.11.2026
Весной вы сами жили в квартире, летом её снимали туристы, осенью в неё въехала сестра по символической цене. В декабре пришёл один счёт за страхование за весь год. Если поделить его пропорционально месяцам с объявлением на платформе, вы смешаете личное пользование, реальные дни аренды и период, когда жильё просто пустовало.
Ведите календарь использования
Для каждого дня или непрерывного периода отметьте, кто пользовался жильём, сколько платил и была ли квартира действительно готова к сдаче. Различайте рыночную аренду, льготную семейную аренду, личное проживание, ремонт, подготовку к первой сдаче и простой. Если вы сдаёте одну комнату, измерьте её и площадь всей квартиры. Это поможет объяснить, какую часть общих расходов вы относите к аренде. Прямой расход на замену замка в сдаваемой комнате и годовая страховка всей квартиры требуют разного распределения.
Практическое применение:Сколько дней семья может провести в сдаваемой квартире, прежде чем в США начнут действовать ограничения на арендные вычеты?
За июль жильцы оплатили 18 дней, семья прожила в квартире семь дней, ещё шесть дней квартира пустовала. Занесите три величины отдельно и приложите договоры и бронирования. Пустой день без жильца нельзя автоматически записывать как оплаченный день аренды. Затем соберите данные за весь год, включая дни личного пользования другими членами семьи: одной июльской таблицы недостаточно для применения американских налоговых правил.
IRS о личном использовании арендного жилья
Вывод: Для федерального налога США сначала сравните две величины: 14 дней и 10% числа дней, когда жильё сдавали по рыночной цене за год. Если число дней личного пользования превышает большую из этих величин, жильё обычно считается используемым владельцем как дом. Если за год набралось 120 таких арендных дней, порог личного использования составляет 14 дней. С 15-го дня личного пользования действуют специальные ограничения на арендные вычеты. Июль дал только 7 личных дней, поэтому до вывода нужен календарь за остальные месяцы. В календаре отдельно отметьте дни, когда владелец практически весь рабочий день занимался ремонтом или текущим обслуживанием квартиры. По правилам такие дни не считаются личным пользованием, даже если в это время там отдыхали родственники. Для перестройки или улучшения квартиры это исключение не предусмотрено. IRS о днях ремонта и личного пользования.
Услуга по теме — Расчёт налогов при аренде или продаже недвижимости.
Задать вопрос: help@taxbabel.com
Для первой сдачи прежнего дома сохраните первоначальный договор покупки, документы по капитальным улучшениям, сведения о стоимости земли и здания, дату выезда и дату готовности объекта к аренде. Первое объявление может подтвердить намерение, фотографии и законченный ремонт — готовность. Дата первого фактического платежа необязательно совпадает с датой ввода объекта в арендное использование для американского учёта. [1]
США. Личное использование и правило о жилье
§ 280A и предусматривают специальный порядок для жилья, которое сдаётся и используется лично. Для определения использования как дома обычно сравнивают дни личного использования с большей из двух величин: 14 дней или 10% дней, когда объект сдавался по справедливой рыночной цене. Превышение порога может ограничивать арендные расходы. Ответ на этот вопрос проверьте отдельно. Он сам по себе не показывает, какую долю каждого расхода можно отнести к аренде. Если объект в этом году использовался как дом в смысле § 280A и сдавался не более 14 дней, арендные поступления обычно не включают в федеральный облагаемый доход, а расходы именно на эту аренду не вычитают. Сам по себе короткий срок одной брони льготы не создаёт. [7] [1] [2]
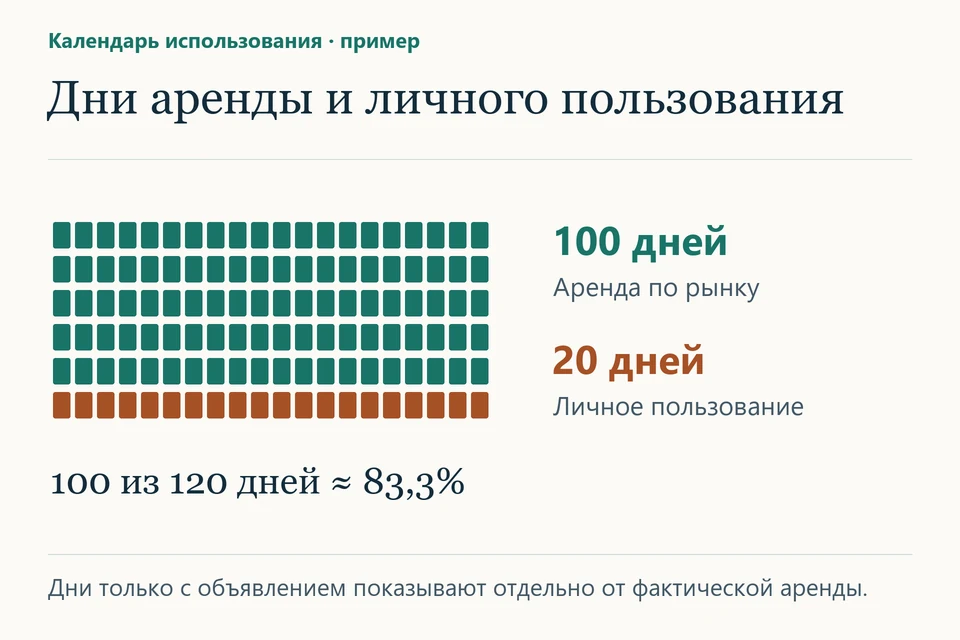
Пример. Дом сдавали независимым клиентам по рынку 100 дней, лично использовали 20 дней. Прочих фактов нет. Десять процентов — 10 дней, порог сравнения — 14 дней, личных дней больше. Для распределения некоторых смешанных расходов в обычном примере доля фактических арендных дней может составить 100 дней из 120 дней, или около 83,3%. Допустим, относящаяся ко всему объекту страховка — 1 200 долларов. При таком расчёте на дни аренды приходится 1 000 долларов расходов на страховку. Далее отдельно проверяют ограничения на вычеты. Недели, когда жильё было доступно, но не сдавалось и не использовалось лично, не следует автоматически считать днями фактической рыночной аренды для этой пропорции. [1] [2]
Для родственника выясните не только цену, но и было ли это его основное жильё. Периоды бесплатного использования или аренды существенно ниже рыночной обычно вызывают вопрос о личных днях. Для родственника, который использует объект как основное жильё и платит справедливую рыночную цену, предусмотрено исключение при выполнении условий. Подтвердите рыночную цену сопоставимыми объектами, состоянием квартиры, сроком аренды и включёнными услугами. Платёж, равный только коммунальным расходам, сам по себе не доказывает рыночную аренду. [1] [2]
США. Когда прежнее жильё стало арендным
Для амортизации имущества, переведённого из личного использования в приносящее доход, исходная база обычно определяется как меньшая из скорректированной стоимости и справедливой рыночной стоимости на дату перевода. Землю не амортизируют. Например, относящаяся к зданию скорректированная стоимость — 180 000 долларов, а его рыночная стоимость на дату перевода — 150 000 долларов. При этих упрощённых условиях исходная величина для амортизации будет 150 000 долларов, с последующей проверкой доли арендного использования и применимого метода. Для жилого здания, которое используют преимущественно за пределами США и сдают в аренду, в американской декларации обычно обязательна альтернативная система амортизации (). Для такого здания, впервые подготовленного и предоставленного для аренды в 2018 году или позднее, обычный срок — 30 лет, метод линейный. Для здания, введённого в эксплуатацию за рубежом до 2018 года и уже тогда подпадавшего под обязательную , обычный срок — 40 лет. В первый и последний год учитывают половину соответствующего месяца. Стоимость земли и часть расходов, приходящуюся на личное пользование, из амортизируемой суммы исключают. Публикация IRS 946, таблица сроков ADS и правило середины месяца. Эта величина также не подменяет автоматически все расчёты будущей продажи. [1] [3]
Россия. Назначение платежа и режим владельца
Для российского сначала определяют, какие суммы собственник в действительности получил за пользование, кто платил, где находится жильё и какой статус у владельца. Статья 208 относит к источникам соответствующей страны доходы от использования находящегося там имущества; статья 209 определяет объект по статусу резидента. Соглашение о семейной аренде, безвозмездное пользование и точное возмещение отдельных расходов требуют раздельного анализа. Российский расчёт нельзя строить простым переносом американских личных дней и порога 14 дней. [4] [5]
В российской таблице укажите режим, который применялся в соответствующий период. Например, для допустимого применения к найму жилого помещения база рассчитывается по правилам закона № 422-. Затраты на страховку и содержание по этой системе нельзя автоматически вычесть из поступившей платы. Если применяется иной режим, правила допустимости расходов и документы проверяют для него. Долларовую долю в 1 000 долларов из примера выше не используйте как готовый российский вычет. [6]
Как закрыть год
Сверьте календарь с каждым платежом и договором. По расходам поставьте пометку «только аренда», «только личное» или «относится ко всему объекту» и поясните выбранную базу распределения. Отдельно отложите улучшения, меняющие стоимость имущества. Если квартира впервые сдавалась после переезда, сохраните справку о стоимости и подтверждение даты готовности сейчас: через несколько лет их будет сложнее восстановить. При аренде родственнику держите вместе договор, рыночные аналоги, сведения об основном месте проживания и фактические переводы.
По теме: Как распределить арендный доход и расходы между совладельцами
Услуга по теме — Расчёт налогов при аренде или продаже недвижимости.
Задать вопрос: help@taxbabel.com
Литература и первичные источники
[1] IRS. Publication 527. Mixed use, property changed to rental use и расчёт расходов
[2] 26 U.S.C. § 280A. Жильё с личным и арендным использованием
[3] IRS. Publication 946. Амортизация имущества и Alternative Depreciation System
[4] НК РФ, статья 208. Доход от использования имущества
[5] НК РФ, статья 209. Объект НДФЛ физического лица
[6] Федеральный закон № 422-ФЗ. Ограничения и порядок определения базы НПД