Россия и США
Проверено 30 октября 2026 года
Управляющий прислал одну цифру: «За год вам перечислено 720 тысяч рублей». Кажется, это и есть доход, который надо показать бухгалтеру. Но арендаторы могли заплатить 900 000 рублей, а управляющий мог вычесть из этой суммы стоимость ремонта и свою комиссию. А американская декларация дополнительно требует амортизацию и распределение расходов между днями сдачи квартиры и днями, когда вы жили в ней сами. Один объект легко превращается в два разных налоговых расчёта.
Главное: доход от российской квартиры нельзя исключить из американской проверки только потому, что он остаётся в России. Гражданство США связывает владельца с отчётностью о мировом доходе. Российский расчёт зависит от местонахождения квартиры, налогового статуса собственника и выбранного законного режима. Управляющий упрощает хозяйственную работу, но его отчёт не заменяет налоговую квалификацию. [1][2]
Карта объекта: пять вопросов до первой декларации
Кто собственник? Прямое владение квартирой, доля в иностранной компании и участие в трасте — разные конструкции. Здесь рассматривается первый вариант. Если договор заключён компанией, нельзя просто перенести её поступления в личный без анализа структуры.
Где находится квартира? Для владельца, живущего в США, российское жильё является зарубежным; для российского резидента американское — иностранным. Страна актива определяет местную часть анализа, а место банковского счёта не перемещает недвижимость в другую юрисдикцию.
Как используется жильё? Долгосрочный наём, посуточное размещение с существенными услугами, проживание родственников и смешанное личное использование могут привести к разным результатам. Наша базовая модель — обычная сдача жилья без гостиничного обслуживания.
Кто получает плату и когда? Собственник, агент, совладелец или отдельный оператор. Нужен договор, показывающий роль получателя. Факт перечисления на карту матери ещё не делает мать собственником дохода.
В каком качестве действует владелец? Налоговое резидентство России, гражданство США и возможная обязанность перед конкретным американским штатом проверяются независимо. Ответ «у меня два паспорта» не заменяет эту карту.
Российская часть: объект, режим и ставка
Доход от сдачи находящейся в России квартиры относится к российской налоговой юрисдикции. Российское налоговое резидентство обычно определяется фактическим пребыванием, а не гражданством. Для нерезидента стандартный подход к с российской аренды отличается от подхода к резиденту; нельзя автоматически применять к нему начальную ставку резидента. На общей системе базовая ставка для такого дохода нерезидента обычно составляет 30 процентов, если специальное правило не применимо. [2]
Для резидента с 2025 года действует прогрессивная шкала основной налоговой базы; поэтому обещание «аренда всегда облагается 13 процентами» неверно. Учитывается совокупность соответствующих доходов, а не каждая квартира отдельно. Точный расчёт зависит от года, размера базы, статуса и разрешённых вычетов. [2]
Есть разница между наймом физическим лицом и выплатой российской организацией или , которые при соответствующих условиях выступают налоговыми агентами. В первом случае собственник обычно самостоятельно декларирует доход; во втором важно получить подтверждение удержанного налога. Формулировка договора «налоги оплачивает арендатор» сама по себе не меняет установленную законом роль плательщика. [3]
Налог на профессиональный доход иногда подходит для сдачи жилого помещения, однако это отдельный режим с условиями регистрации, допустимой деятельности, территории и доходов. Его нельзя назначить задним числом или автоматически перенести на коммерческую недвижимость, гостиничную деятельность либо любой зарубежный объект. Выбор режима должен происходить до расчёта, а не служить объяснением уже получившейся низкой суммы налога. [3]
Особенно опасно переносить в российскую декларацию американскую таблицу расходов. Ремонт, амортизация, комиссия управляющего и ипотечные проценты не становятся российскими вычетами только потому, что они учитываются в США. Право уменьшить базу подтверждают по конкретному российскому режиму. Банковское поступление «за минусом расходов» ещё не доказывает, что именно эта чистая сумма является российской налоговой базой.
США: сколько получено, если деньги остались у управляющего
При кассовом методе проверьте две даты: когда вы получили деньги и когда они впервые стали доступны вам без существенных ограничений. Для налога значение может иметь уже вторая дата, даже если вы сняли деньги позже. отдельно поясняет: получение уполномоченным агентом для налогоплательщика рассматривается как получение самим налогоплательщиком. Поэтому управляющий, который принял декабрьскую арендную плату, не обязательно переносит доход владельца в январь, перечисляя остаток после праздников. [4]
Это правило требует правильного установления роли посредника. Если он арендует объект у вас за фиксированную сумму и самостоятельно пересдаёт его, ваша выручка определяется вашим договором с ним. Если он только собирает деньги от вашего имени, анализ начинается с валовых поступлений арендаторов. Одинаковая банковская выписка может скрывать разные правоотношения.
Попросите управляющего представить помесячный регистр: начислено, получено, возвращено, удержан обеспечительный платёж, оплачены расходы, перечислено владельцу. Выделите долг арендатора: неполученная сумма и прощённый долг не равны денежному поступлению. Возвратный обеспечительный платёж отличается от аванса за последний месяц; значение имеет договор и реальное распоряжение деньгами. [5]
Практическое применение:Хватит ли арендной платы на ипотеку и расходы, если квартира один месяц простоит пустой?
В договоре указано 1 800 долларов в месяц. Один месяц квартира пустовала, поэтому за год поступило 19 800 долларов вместо 21 600 долларов. Если страховка и обслуживание обошлись в 3 600 долларов, до ипотеки, других расходов и налогов осталось 16 200 долларов, или в среднем 1 350 долларов в месяц. Для годового бюджета семьи используйте сумму за двенадцать календарных месяцев. Для отчётности по каждой стране сохраните реальные даты и валюту поступления.
IRS об арендных доходах и расходах
Семейный расчёт покупки с ипотекой и сдачи в аренду
Вывод: После оплаты страховки и обслуживания у семьи остаётся в среднем 1 350 долларов арендного дохода в месяц. Это всё, что она может направить на , налоги и другие расходы по квартире. При ежемесячном платеже по ипотеке в 1 450 долларов семье уже потребуется добавить минимум 1 200 долларов за год. Для федерального расчёта арендного дохода США проценты и погашение основного долга разделяются.
Услуга по теме — Сопровождение управления недвижимостью.
Задать вопрос: help@taxbabel.com
Расходы и амортизация по американским правилам
Для обычного арендного жилья отправная точка — . Расходы на поддержание объекта и управление анализируются отдельно от капитальных улучшений. Замена детали и реконструкция помещения могут выглядеть одинаково в банковском переводе подрядчику, но требовать разного налогового отражения. Нужны акты и описание работ, а не одна строка «ремонт». [5]
Стоимость земли не амортизируется. Для здания устанавливают налоговую базу, дату готовности и доступности для сдачи, долю арендного использования и применимую систему. При переводе прежнего личного жилья в аренду нельзя автоматически брать сегодняшнюю цену объявления как базу. Для наследственного объекта важны документы приобретения и соответствующее правило определения стоимости. [5]
Имущество, преимущественно используемое за пределами США, обычно требует , . Для жилой недвижимости, которая впервые была готова к сдаче и предлагалась в аренду после 31 декабря 2017 года, обычный срок амортизации по — 30 лет. Для недвижимости, введённой в эксплуатацию до 2018 года, обычно действует срок 40 лет. Поправка 2020 года разрешила применять 30 лет к части более ранних объектов бизнеса в сфере недвижимости при специальном налоговом выборе. Одно из условий — до 2018 года объект ещё не подлежал обязательной амортизации по . Если квартира уже сдавалась за пределами США в 2017 году и поэтому для неё требовалась , этот переход на 30 лет к ней не относится. Подтвердите, когда квартира впервые была готова к сдаче и доступна арендаторам. IRS о поправке 2020 года и её применении к ранее сданному жилью. Американские 27,5 года по нельзя механически назначать российской квартире. Первый и последний год требуют соответствующей временной конвенции, а отдельные улучшения могут иметь собственные даты начала амортизации. [6]
Убыток в также не равен немедленному уменьшению налога на зарплату. Арендная деятельность обычно подпадает под правила пассивных операций; действуют ограничения, исключения и переносы. Статус специалиста по недвижимости и активное участие — юридические критерии, а не произвольные названия занятости. Неиспользованный убыток следует отслеживать, а не стирать из истории объекта. [7]
Если квартира временно пустует
Для США отсутствие арендатора не означает автоматического прекращения всех расходов и амортизации. Если объект сохраняется для сдачи, обычные и необходимые расходы на управление и содержание могут учитываться и во время простоя. При временном перерыве уже используемого арендного объекта амортизация продолжается, в том числе во время ремонта между жильцами. Это отличается от первоначальной подготовки квартиры: начало амортизации связывают с готовностью и доступностью для сдачи, а не с покупкой объекта или получением первого платежа. Капитальные улучшения по-прежнему проверяют отдельно от текущих расходов. При этом предполагаемую плату за месяцы без арендатора нельзя заявить как расход или «потерянную аренду». Сохраняйте объявления, переписку с управляющим, даты ремонта и подтверждения затрат. Если квартира фактически возвращена в личное использование либо выведена из арендной деятельности, выводы нужно пересмотреть. Возможный убыток затем проходит ограничения, описанные выше; российская база рассчитывается по собственному режиму. [5][7]
Совладельцы и личное использование
Доли собственности, распределение экономических прав и соглашения совладельцев должны объяснять, кто показывает доход и расходы. Перечисление всей платы на счёт одного родственника само по себе не делает его единственным получателем дохода. С другой стороны, фактический договор нельзя игнорировать ради удобного деления суммы пополам.
В совместном отчёте управляющего полезно иметь две таблицы: общую по объекту и распределённую по владельцам. Расход, оплаченный одним собственником за другого, может создавать отдельное требование о возмещении. Такой расчёт не следует незаметно смешивать с арендным доходом. Если участники ведут совместный бизнес, дополнительно проверяется, не возникла ли структура с самостоятельными обязанностями.
Личные дни нужно фиксировать сразу, по мере использования, а не вспоминать через год. Проживание семьи по льготной цене способно изменить американскую квалификацию дней и допустимость расходов. В период реального предложения жилья к сдаче простой и личное проживание имеют разные последствия. Календарь бронирований, объявления и переписка подтверждают назначение периода. [5][7]
Как согласовать две страны
Рабочая таблица начинается с первичных операций в рублях. Далее составляются два расчёта, а не один перевод готовой российской прибыли в доллары. Различаться могут дата признания, расходы, амортизация и переносы убытков. Долларовый результат не получают умножением годового чистого перевода управляющего на курс 31 декабря: такой курс предназначен не для любой налоговой задачи. [8]
Российский подоходный налог может потребовать анализа иностранного налогового зачёта в США. Проверяют, на кого он юридически возложен, уплачен ли он, соответствует ли требованиям к зачётному налогу и какая часть американского налога относится к соответствующему иностранному доходу. Платёж за имущество, штраф, комиссия или налог другого собственника не становится вашим зачётом автоматически. [9]
Отдельного заключения требует . Название российского режима и факт оплаты через приложение не доказывают, что платёж отвечает американским требованиям к или налогу, уплачиваемому вместо него. Нельзя приравнять к обычному только потому, что оба начислены на арендные поступления. В рабочем досье указывают закон, объект и способ расчёта налога, статус плательщика и основания выбора режима. Затем специалист проверяет применимые американские критерии для этого конкретного налога. Здесь не делается вывод о безусловной допустимости либо недопустимости зачёта . [9]
Практически это влияет на выбор режима ещё до первой сдачи квартиры. Сравнивать нужно предполагаемую совокупную нагрузку и стоимость исполнения обязанностей в обеих странах, а не только российскую ставку. Представим два законно доступных варианта: один даёт меньший российский платёж, но право на американский кредит требует дополнительного обоснования; другой приводит к иной базе и размеру местного налога. До установления квалификации нельзя объявлять первый вариант самым дешёвым для семьи. Полезны два расчёта с явно обозначенным допущением о зачёте и отдельный перечень фактов, от которых зависит вывод. Это сценарное сравнение, а не основание заявить спорный кредит в декларации.
С 16 августа 2024 года США приостановили действие перечисленных положений договора с Россией. В России частичная приостановка действует с 8 августа 2023 года. Для арендной платы за 2023 или 2024 год проверьте дату получения дохода и в какой из двух стран рассчитывается налог. Указ Президента РФ № 585, подпункт 2 пункта 1 и пункт 4. При этом не следует утверждать ни автоматическую льготу по договору, ни исчезновение всех внутренних американских механизмов зачёта. Для американской декларации проверьте, можно ли зачесть налог, уплаченный за рубежом (). Для российской декларации примените российские правила зачёта. Статья не обещает, что сумма налога в одной стране полностью закроет налог в другой. [10]
Три условных расчётных ситуации
1. Управляющий удержал плату за свои услуги. За год арендаторы заплатили за жильё 900 000 рублей. Управляющий оставил 90 000 рублей за свою работу, ещё 60 000 рублей потратил на обслуживание квартиры и передал владельцу 750 000 рублей. Для американской декларации начинают с арендной платы до удержаний и отдельно проверяют, какие расходы и амортизацию можно вычесть. Для российской декларации право на вычет проверяют по налоговому режиму владельца. [3–6]
2. Двое собственников. Брат и сестра имеют по половине экономических прав на объект; только сестра — гражданка США. Управляющий и затем брат по подтверждённым полномочиям принимают арендную плату от имени обоих владельцев. При этих условиях агентского получения и реального владения сестра анализирует свою долю арендного результата, даже если брат задержал перечисление. Если брат действует в ином качестве, вывод о дате признания дохода требует отдельной проверки. Само наличие её имени в правоустанавливающем документе ещё не определяет обязанности брата перед . Проверяется статус каждого, а денежные расчёты между ними документируются. [1][4]
3. Деньги от аренды остались, а в налоговом расчёте получился убыток. За год после оплаты текущих расходов у владельца осталось 8 000 долларов. По правилам США за тот же год он может учесть амортизацию в размере 9 000 долларов. Предварительный убыток от аренды составит 1 000 долларов. Это не даёт права автоматически получить 1 000 долларов из бюджета или вычесть убыток из дохода от работы. По правилам о пассивных убытках вычет иногда приходится переносить на будущие годы. В России та же аренда может принести налогооблагаемую прибыль, поскольку правила учёта расходов отличаются. [6][7][9]
Что подготовить и в каком порядке
Сначала подтвердите собственность и доли: выписка из реестра, документы приобретения, наследственные или дарственные документы. Затем опишите использование объекта: дата начала аренды, личные периоды, простой, договоры и условия обеспечительного платежа. После этого собираются отчёты управляющего, банковские выписки, акты подрядчиков и подтверждения налогов.
Для американской части дополнительно нужны история амортизации, база здания и земли, ранее переносимые убытки и используемый способ пересчёта валюты. Для российской — подтверждение статуса и режима, сведения об удержании налоговым агентом, поданные декларации и платежи. Не ждите, что новый бухгалтер восстановит все эти сведения по последней декларации: она нередко содержит только итог.
Согласуйте с управляющим годовой отчёт заранее. Он должен отличать его собственное вознаграждение от платежей подрядчикам и возвратных средств арендатора. После расчётов проверьте зарубежные счета: и относятся к отдельным обязанностям, а не к площади или стоимости самой квартиры. Непосредственное владение недвижимостью не превращает её в банковский счёт, но счёт для аренды проверяется самостоятельно. [11]
Вопросы, которые чаще всего меняют результат
Если аренда покрывает только , есть ли доход? Равенство входящего и исходящего денежного потока не доказывает нулевой налог. Погашение основной суммы кредита отличается от процентов и текущих расходов; способы учёта в России и США необходимо разделять. [5]
Можно ли не показывать квартиру, если деньги не выводились в США? Место хранения выручки не отменяет мировое налогообложение американского гражданина и не откладывает агентское получение. [1][4]
Нужно ли одинаково распределить расходы в двух декларациях? Общие факты должны совпадать, но правовые способы их отражения могут различаться. Противоречие в дате оплаты исправляют; законное отличие в амортизации объясняют.
Если управляющий недоступен, достаточно ли выписки? Выписка помогает восстановлению, но не раскрывает удержанные суммы и роль посредника. Запросите арендаторам подтверждения, договоры и первичные документы; предположения помечайте до проверки, не выдавайте их за установленные расходы.
TaxBabel может организовать согласованный учёт объекта: российский режим — https://taxbabel.com/servis/#nalogi ; американская декларация и — https://taxbabel.com/servis/#nalogi ; зарубежные счета — https://taxbabel.com/servis/#nalogi . Цель — две обоснованные декларации на единой фактической базе и понятная история объекта для последующей продажи.
По теме: Как разделить периоды аренды и собственного проживания в одной квартире · Что меняется, когда гости бронируют жильё через платформу и получают дополнительные услуги
Как менялась арендная плата в США
В декабре 2025 года индекс аренды основного жилья в американских городах был в 12,8 раза выше, чем в декабре 1925-го. За те же сто лет общий индекс потребительских цен вырос в 18,1 раза. График позволяет увидеть периоды, когда аренда дорожала быстрее или медленнее потребительской корзины.
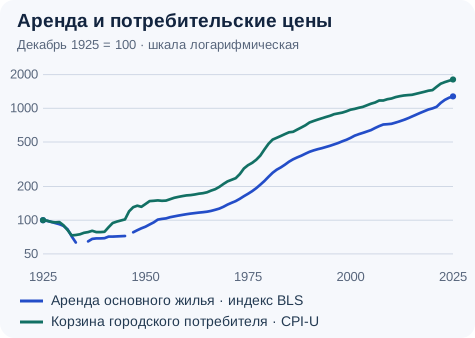
Что измеряет ряд. Бюро трудовой статистики США () отслеживает изменение платы за основное жильё в выборке городских арендаторов, включая действующие договоры. Индекс показывает движение цен. Чтобы узнать аренду в долларах для новой сдачи, понадобятся сопоставимые предложения и сделки в конкретном районе. Декабрьские наблюдения аренды за 1934, 1935 и 1946 годы в выбранном ряду отсутствуют, поэтому в линии оставлены разрывы.
Для семейного расчёта. Даже если собственник повысит арендную плату, его годовой доход может снизиться. Например, страховка и обслуживание подорожают, а квартира несколько недель простоит пустой, пока он ищет жильца. Для оценки дохода семьи стоит сравнивать годовые поступления после простоев и расходов в долларах одинаковой покупательной способности.
Источники. BLS, как измеряют арендную плату. Исследование ФРБ Нью-Йорка об измерении роста арендной платы. Данные в Федеральном резервном банке Сент-Луиса — аренда основного жилья и общий индекс цен CPI-U.
Услуга по теме — Расчёт налогов при аренде или продаже недвижимости.
Задать вопрос: help@taxbabel.com
Литература и первичные источники
Дата обращения: 30.10.2026. Публикации за 2025 год использованы для структурных правил; изменяемые годовые величины из них не объявляются лимитами 2026 года.
[1] . U.S. citizens and resident aliens abroad. https://www.irs.gov/individuals/international-taxpayers/us-citizens-and-resident-aliens-abroad — мировой доход американских граждан.
[2] . «Физическим лицам», раздел : плательщики, объект и ставки. https://www.nalog.gov.ru/rn77/taxation/taxes/ndfl/ndfl_fl/ — налоговый статус, общие ставки и декларирование; 207–209,224 .
[3] . «Как платить налоги при сдаче недвижимости в аренду», 24.07.2026. https://www.nalog.gov.ru/rn76/news/activities_fts/16639251/ — роль арендатора/налогового агента и варианты режима. Указанный в публикации календарный срок в статье не воспроизводится.
[4] . Publication 538 (01/2022), Accounting Periods and Methods, — . https://www.irs.gov/publications/p538 — получение дохода через агента.
[5] . (2025), Residential Rental Property. https://www.irs.gov/publications/p527 — арендная плата, обеспечительные платежи, ремонт/улучшения, личное использование и долевое владение; разделы Pre-rental expenses, Vacant rental property, и Idle Property — расходы и амортизация при простое.
[6] . (2025), How To Depreciate Property; также таблица 2-1 . https://www.irs.gov/publications/p946 — обязательное для преимущественного зарубежного использования, амортизация и сроки.
[7] . Publication 925 (2025), Passive Activity and At-Risk Rules, Rental Activities. https://www.irs.gov/publications/p925 — пассивные убытки и условия исключений.
[8] . Foreign currency and currency exchange rates. https://www.irs.gov/individuals/international-taxpayers/foreign-currency-and-currency-exchange-rates — перевод доходов и расходов в функциональную валюту.
[9] . Foreign taxes that qualify for the . https://www.irs.gov/individuals/international-taxpayers/foreign-taxes-that-qualify-for-the-foreign-tax-credit — критерии иностранного налога, включая юридическую обязанность плательщика.
[10] U.S. Treasury. United States’ Notification of Suspension, By Mutual Agreement, of the 1992 Tax Convention with Russia, 17.06.2024. https://home.treasury.gov/news/press-releases/jy2410 — частичная приостановка перечисленных норм договора.
[11] . Comparison of and requirements. https://www.irs.gov/businesses/comparison-of-form-8938-and-fbar-requirements — самостоятельность отчётности об иностранных финансовых активах и счетах.