Россия и США
Проверено 12.11.2026
Фонд недвижимости перечислил 1 000 долларов. Зимой брокер называет всю сумму дивидендом, весной присылает исправление: часть выплаты — прирост капитала, часть — возврат капитала. Второго перевода не было. Брокер уточнил, из чего состояла первоначальная выплата. Поэтому нужно перепроверить и налог за год получения денег, и сумму расходов, которую можно будет вычесть при продаже паёв.
Сначала установите, чем вы владеете
Фонд может быть американским , иностранной корпорацией, партнёрством или другой структурой. Пай фонда, владеющего складами и квартирами, не даёт автоматически прямого права на каждый объект. Владелец ценной бумаги обычно получает распределение от эмитента; договор непосредственной сдачи собственной квартиры создаёт другой доход. Найдите учредительный документ, страну учреждения, форму структуры и класс участия. Если инвестору выдаётся , начинать разбор с полей обычно неверно.
Отдельно установите, за какой период и когда принято решение о распределении. Предварительная оценка управляющего на дату платежа может измениться после расчёта прибыли фонда и продажи объектов. Для публичного американского запросите итоговое годовое сообщение о tax characterization, а у брокера — окончательную форму либо последнюю исправленную версию. Сохраните первоначальную версию, чтобы объяснить расхождение с ранее поданной декларацией. [1] [2]
США. Как прочитать итоговую разбивку
В американской обычные дивиденды указаны в поле 1a. В поле 2a показана распределённая инвесторам прибыль фонда от продажи активов (), в поле 3 — выплаты, которые не считаются дивидендами (). Некоторые другие поля раскрывают часть уже показанной суммы. Например, в поле 1b входят в 1a, а в поле 2b раскрывается в составе 2a. Если сложить все поля подряд, вы завысите выплату. Раскрытие поля 5 по section 199A также требует отдельной проверки, оно не создаёт ещё одного платежа от фонда. Инструкция к форме объясняет назначение каждого поля. [1] [2]
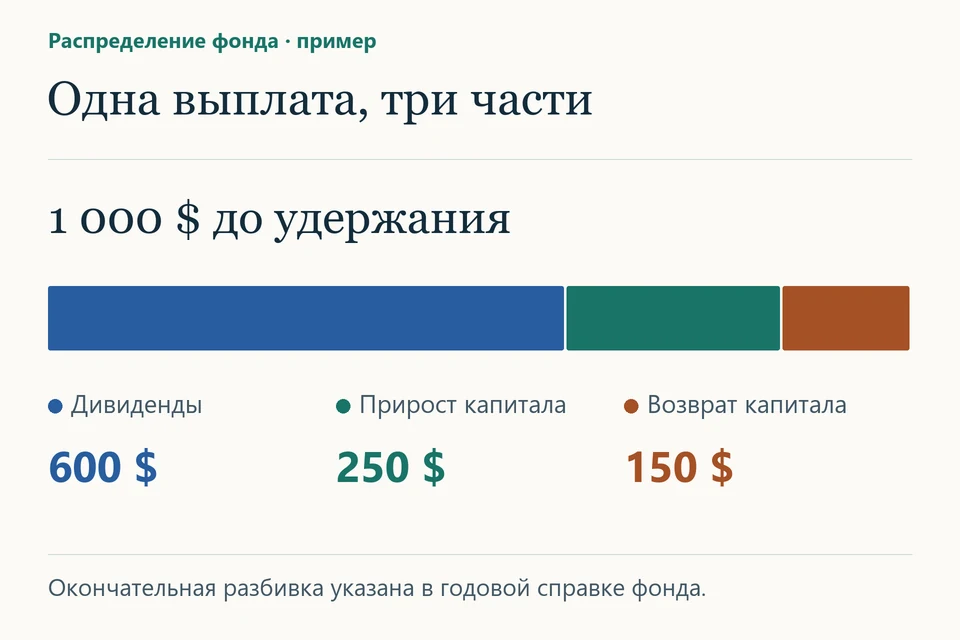
Предположим, окончательная справка распределила 1 000 долларов так: 600 долларов — , 250 долларов — , 150 долларов — . В составе 250 долларов отдельно раскрыты 40 долларов по section 1250. Деньги сверяют как 600 + 250 + 150 = 1 000 долларов. Сумму 40 долларов не добавляют второй раз. Если из 1 000 долларов до зачисления удержаны 90 долларов, чистый банковский приход составит 910 долларов. В рабочей таблице 90 долларов остаются отдельной строкой удержания, а не четвёртой категорией выручки или дохода фонда. [2]
Для типичной по акции эффект распространяется на будущую продажу. При положительной учётной стоимости сумма в общем случае уменьшает её до нуля, а превышение над оставшейся стоимостью требует отдельного признания. Допустим, до выплаты стоимость лота составляла 2 000 долларов. Возврат 150 долларов оставляет 1 850 долларов. Если до него оставалось только 100 долларов, стоимость снижается до нуля, а оставшиеся 50 долларов рассматривают по правилам прироста. При нескольких покупках проверьте, какие бумаги участвовали в выплате. Не уменьшайте стоимость лота, купленного после даты возникновения права на неё. [3] [4]
Что меняет иностранный фонд
Если аналогичную таблицу публикует иностранная структура, названия , property fund или income не означают автоматического применения американского § 857. Если фонд оформлен как иностранная корпорация, выясните, признают ли её в США пассивной иностранной инвестиционной компанией () и по каким правилам владелец должен учитывать выплаты. Для партнёрства — долю участника в результате структуры и отдельные распределения денег. Отметка управляющей компании о возврате капитала по местному бухгалтерскому учёту не равнозначна доказанному возврату стоимости по федеральному налогу США. [1] [5]
Практическое применение:Как в США учесть возврат 120 долларов капитала, если налоговая стоимость акций осталась всего 75 долларов?
На обычном облагаемом счёте родителей лежат акции американского фонда недвижимости. Перед выплатой скорректированная налоговая база одного лота — 75 долларов. В окончательной классификации фонда 120 долларов выплаты по этому лоту указаны как недивидендное распределение.
Первые 75 долларов уменьшают базу до нуля. Оставшиеся 45 долларов в этом примере учитывают в США как прирост капитала. Мама записывает рядом с датой покупки новую базу — ноль. Теперь при продаже семья не вычтет те же 75 долларов второй раз. IRS о недивидендных распределениях сверх базы.
Вывод: Если после этой выплаты родители продадут весь тот же лот за 90 долларов без комиссии и новых корректировок, его база останется нулевой. Тогда по продаже возникнет ещё 90 долларов прироста сверх уже учтённых 45 долларов по распределению. Если ещё раз вычесть первоначальные 75 долларов из выручки от продажи, прирост капитала окажется занижен на 75 долларов.
Услуга по теме — Сверка брокерских отчётов по сделкам и выплатам.
Задать вопрос: help@taxbabel.com
Если выплата автоматически реинвестирована, нужны две записи. Первая отражает распределение с его компонентами. Вторая отражает приобретение новых паёв на фактически направленную сумму. Иначе легко одновременно пропустить доход и потерять расходы на новый лот. При дальнейшем исправлении управляющим состава выплаты сначала обновите исходную расшифровку, затем проверьте базу старого пакета и историю приобретения новых бумаг. [4]
Россия. Как проверить ту же сумму для НДФЛ
У российского физического лица определяют статус резидента и собственные права по документам фонда. Для дивидендов существенны критерии статьи 43 , включая доход из-за границы, относимый к дивидендам по законодательству иностранного государства. Для налогообложения доходов от долевого участия нужно также учитывать статью 214. Если иностранный фонд распределил прибыль от своей продажи недвижимости, из этого ещё не следует, что физлицо продало долю квартиры или вправе учитывать расходы фонда как собственные расходы. [6] [7]
Подготовьте пояснение к каждому компоненту иностранной формы. Для выплаты из прибыли приложите решение о распределении. Для суммы, объявленной возвратом капитала, запросите правовое основание, объяснение изменения участия и данные о вложенном капитале. Для суммы от частичного выкупа уточните, погашены ли паи и сколько их осталось. Российский вывод о доходе и расходах по ценной бумаге опирается на установленную операцию и нормы главы 23 . Уменьшение американской на 150 долларов нельзя механически записать в российскую историю. [6] [7] [8]
Если фонд назвал все 1 000 долларов распределением, а брокер показал только чистый перевод 910 долларов, сначала получите подтверждение полного дохода и удержания. Для российской базы важны дата получения каждой выплаты и официальный курс в предусмотренном законом порядке. Страна объекта недвижимости, страна фонда и страна платёжного посредника могут различаться. Для вопроса об источнике дохода и об иностранном налоге существенны фактический плательщик и правовая природа платежа. Страна банка из реквизитов перевода сама по себе этих вопросов не решает. [8] [9]
Как проверить исправленную форму
Сделайте таблицу с колонками «полная выплата», «характер по итоговому отчёту фонда», «сумма, раскрытая внутри другой строки», «удержание» и «изменение стоимости лота». В примере сумма компонентов должна дать 1 000 долларов, банковский приход — 910 долларов, а исправление американской стоимости — 150 долларов при достаточной исходной базе. Затем составьте отдельные выводы по российской и американской декларациям. Если первоначальная форма уже использована, сравните старый и новый расчёты за год выплаты и проверьте, не проданы ли после этого паи по прежней ошибочной стоимости.
По теме: Что происходит, если дивиденды автоматически направлены на покупку новых бумаг
Услуга по теме — Сверка брокерских отчётов по сделкам и выплатам.
Задать вопрос: help@taxbabel.com
Литература и первичные источники
[1] 26 U.S.C. § 857. Американские REIT и распределения участникам
[2] IRS. Instructions for Form 1099-DIV. Поля обычных дивидендов, прироста и иных распределений
[3] 26 U.S.C. § 301. Суммы, распределяемые владельцам акций
[4] IRS. Publication 550. Reinvested dividends и nondividend distributions
[5] IRS. Instructions for Form 8621. Иностранные фонды, подпадающие под PFIC
[6] НК РФ, статья 43. Дивиденды и проценты
[7] НК РФ, статья 214. Доходы от долевого участия
[8] НК РФ, статья 214.1. Операции с ценными бумагами и расходы владельца