Россия и США
Проверено 30 октября 2026 года
Брокер показал пять похожих поступлений: , , , и . Во всех случаях портфель стал немного больше. Но в одной операции возникает облагаемый денежный доход, в другой меняется стоимость старых акций, а в третьей платёж вообще нельзя назвать обычным дивидендом для американской декларации.
Особенно дорого обходится идея «денег не выводил — дохода нет». Автоматическое реинвестирование может одновременно создавать текущий доход и новую покупку. Если не разделить эти события, сначала пропускается налог, а при будущей продаже теряется стоимость новых акций. Для человека со связью с Россией и США потребуется ещё и самостоятельная квалификация каждой выплаты в обеих странах.
Практическое применение:Нужно ли платить налог в США с дивидендов, если брокер сразу купил на них новые акции?
На счёте 20 акций. Брокер зачислил 60 долларов дивидендов и в тот же день купил ещё 1,5 акции по 40 долларов. В итоговой строке будет 21,5 акции и ноль свободных денег от этой выплаты. Сохраните обе записи выписки, дату покупки и стоимость нового лота. На обычном брокерском счёте, доход по которому облагается налогом в США, реинвестирование обычных денежных дивидендов само по себе не освобождает от их декларирования. В примере комиссии и удержания равны нулю.
IRS о дивидендах и реинвестировании
Вывод: В США в доходе учитываются все 60 долларов дивиденда, а у 1,5 вновь приобретённых акций появляется своя первоначальная стоимость 60 долларов. Если это обычные неквалифицированные дивиденды и вся выплата попала в федеральную предельную ставку 12%, прибавка к налогу по ставке составляет 7,20 доллара до округления, без дополнительных налогов и льгот. При квалифицированных дивидендах ставка может быть другой. IRS о видах дивидендов.
Услуга по теме — Сверка брокерских отчётов по сделкам и выплатам.
Задать вопрос: help@taxbabel.com
Начните с плательщика и основания выплаты
Найдите эмитента, страну его учреждения, дату распределения и документ о корпоративном решении. Затем установите, кто фактически перечислил деньги: компания через платёжного агента, фонд, брокер либо заёмщик акций. Название строки в кабинете полезно для поиска, но не заменяет юридическую природу поступления.
Дивиденд от корпорации, распределение фонда и компенсация от участника программы могут выглядеть одинаково в денежной выписке. Однако их характер, возможные льготные ставки и изменения различаются. Если посредник прислал исправление после завершения года, следует использовать актуальные подтверждённые сведения, сохранив первоначальную версию для объяснения изменений.
Американский гражданин обычно рассматривает мировой доход в федеральной декларации. Российская часть зависит от резидентства и источника. Страна брокера не превращает дивиденд американского эмитента в российский и не определяет сама по себе статус получателя. Налоги штатов США и специальные режимы компаний в этом исследовании не заменяют общий анализ частного инвестора. [1, 2]
Денежный дивиденд: доход до удержания налога
Компания начислила инвестору 1 000 долларов дивидендов. Иностранный посредник удержал 150 долларов и перечислил на счёт 850 долларов. Для декларации важно сохранить все три суммы. По брокерскому отчёту установите основание удержания. Если это налог, отдельно проверьте, был ли он уплачен за вас и в какой стране вы вправе его зачесть. [1, 3]
Расходы на покупку акций не уменьшают каждый полученный дивиденд: они сохраняются для налоговой стоимости инвестиции с применимыми корректировками. Комиссия за зачисление, иностранный налог и распределение прибыли — тоже разные категории. Если отчёт показывает только , запросите и подтверждение удержания.
В США qualifying зависит от условий, включая налог, возложенный на самого получателя, фактическую юридическую обязанность, уплату или начисление и характер иностранного налога. Кроме того, действуют ограничения зачёта. Поэтому отметка не означает автоматического уменьшения американского налога на всю эту сумму. [3]
Qualified dividends: российский эмитент требует особого внимания
Для обычных акций один из тестов льготной ставки — владение более 60 дней внутри 121-дневного периода, который начинается за 60 дней до даты ex-. Годовой срок владения относится к другой проверке — продаже акций. Для некоторых выплат по привилегированным акциям применяется более длинный период. [1] Проверяются статус корпорации, вид распределения, необходимые сроки владения и ограничения. может исключать квалификацию по обычным правилам . Дни, в которые риск владения был существенно уменьшен, также могут иметь значение. [1]
Отдельная важная перемена для связи Россия—США: 2024-11 исключил российский договор из перечня договоров, удовлетворяющих соответствующему критерию , применительно к дивидендам с 1 января 2023 года. Поэтому старый вывод «российские дивиденды льготные, потому что есть договор» нельзя переносить на текущие выплаты. [4]
Это не равнозначно утверждению, что любой дивиденд любого российского эмитента во всех случаях исключён из : проверяют иные предусмотренные законом основания, например применимость критерия обращаемости конкретной акции на установленном американском рынке, а также прочие условия. Документальная проверка должна относиться к реальному инструменту и году, а не к историческому листингу похожей расписки.
Реинвестирование: два события вместо одного
При обычном денежный дивиденд направляется на приобретение новых акций. прямо указывает, что использование дивидендов для покупки не устраняет текущий доход. Новые бумаги получают собственную стоимость и дату приобретения по применимым правилам. [1, 5]
Компания начислила 1 000 долларов дивидендов. После удержания 150 долларов налога осталось 850 долларов. Брокер автоматически купил на эти деньги 10 акций по 85 долларов за акцию. В декларации дивиденды до удержания и удержанный налог учитывают раздельно. При последующей продаже новых акций расходы на их покупку в этом примере составят 850 долларов, поскольку комиссий не было.
При покупке со скидкой, оплате комиссии компанией или дополнительном собственном взносе расчёт может измениться. Поэтому нужны условия программы и отчёт конкретного . Дата старого пакета не распространяется автоматически на новые покупки. Через несколько лет даже маленькие квартальные реинвестиции формируют множество лотов, которые необходимо сохранить.
Выплата акциями: не всегда DRIP и не всегда освобождение
может означать распределение собственных акций корпорации без промежуточной денежной покупки. Общее правило §305(a) исключает соответствующее распределение из , но у него есть существенные исключения. В частности, выбор между акциями и имуществом, включая деньги, и определённые непропорциональные распределения могут приводить к налогообложению. [6]
Поэтому задайте вопрос: компания сначала начислила деньги и брокер купил акции, или эмитент непосредственно распределил новые бумаги? Был ли у акционеров выбор получить деньги? Изменились ли относительные интересы разных классов? Ответы определяют, применима ли налоговая нейтральность, а не только англоязычная метка .
При подходящем необлагаемом распределении §307 требует распределить прежнюю скорректированную налоговую стоимость пакета между старыми и новыми бумагами. Общая стоимость не увеличивается на рыночную оценку «подаренных» акций. Если распределение облагаемое, стоимость полученных бумаг устанавливают по соответствующим правилам, обычно с учётом рыночной стоимости распределения. Эти две модели нельзя смешивать. [1, 7]
Return of capital: что означает возврат капитала в США
Американские §§301 и 316 связывают квалификацию корпоративного распределения с и другими применимыми правилами. Если по правилам США часть выплаты представляет собой возврат вложенного капитала (), на эту сумму уменьшают скорректированную налоговую стоимость акций в пределах остатка этой стоимости. Сумма сверх оставшейся налоговой стоимости акций рассматривается как прибыль от реализации. Название в иностранном отчёте само по себе не доказывает соответствие американскому режиму. [8, 9]
До выплаты налоговая стоимость пакета акций составляла 600 долларов. Компания перечислила инвестору 900 долларов, которые по американским правилам квалифицированы как возврат капитала. Первые 600 долларов полностью возмещают стоимость пакета. Оставшиеся 300 долларов проверяют как прибыль от продажи актива. Теперь налоговая стоимость акций равна нулю. Для сравнения, если бы исходная стоимость пакета составляла 2 000 долларов, после выплаты тех же 900 долларов для будущей продажи осталось бы 1 100 долларов налоговой стоимости при отсутствии иных корректировок.
В иностранной компании могут использоваться собственные понятия капитала и прибыли. Они не всегда совпадают с американскими . Поэтому запросите решение о распределении и данные, объясняющие его источник. Если выплата связана с погашением акций или полной ликвидацией, могут применяться другие нормы, а не обычная последовательность §301(c).
Substitute payment: когда деньги не являются дивидендом
Если ваши акции переданы в заём, компания может выплатить дивиденд держателю в расчётной цепочке, а вам поступит заменяющая компенсация. указывает, что соответствующие , сообщаемые в или аналогичной выписке, не следует отражать как обычные дивиденды либо проценты. [1]
Поэтому льготную ставку США для дивидендов и зачёт удержанного за рубежом налога нужно проверять отдельно. Уточните у брокера, получили вы дивиденд от компании или заменяющую его выплату. Проверяется конкретная природа выплаты, её источник, документы посредника и основания удержания. При этом получатель и заёмщик, который выплачивает компенсацию, находятся в разных налоговых ролях.
Попросите отчёт программы за даты вокруг . В годовой сводке нередко смешаны настоящий дивиденд и замещающий платёж по разным частям одного пакета. Сверка количества позволит объяснить, почему 70 акций дали , а 30 — , хотя эмитент и объявленная сумма на акцию одинаковы.
Россия: собственное определение дивиденда
Статья 43 определяет дивиденд и отдельно относит к нему соответствующие доходы из зарубежных источников по иностранному законодательству. При этом выплаты акциями самой организации не признаются дивидендами в смысле указанного исключения. Но «не дивиденд» не означает автоматически «необлагаемый доход»: дальше проверяют природу события и применимые освобождения. [10]
Для доходов от долевого участия статья 214 устанавливает правила исчисления налога. Если иностранные дивиденды проходят через российского брокера или депозитария, нужно проверить его обязанности налогового агента и уже выполненный расчёт. Отсутствие удержания в одном приложении не является универсальным подтверждением, что декларация не нужна. [11]
В российском регистре тоже отдельно сохраняют валовую выплату и иностранный налог. Для валютных сумм применяют пересчёт по статье 210(5). Если дивиденд автоматически направлен на покупку, денежный доход и приобретение новых акций нужно исследовать как самостоятельные события, а не объявлять всё одной бесплатной прибавкой к портфелю. [11, 12]
Почему американская квалификация не заменяет российскую
В США выплата, которая не считается дивидендом, может уменьшить налоговую стоимость акций по § 301. Для декларации в России отдельно проверьте, влияет ли та же выплата на расходы, которые можно учесть при продаже. Для российского учёта выясняют юридическую природу выплаты: распределение прибыли, уменьшение капитала, ликвидационное распределение или другое событие. Требуются решения эмитента и соответствующая норма .
Получение дополнительных акций также анализируют отдельно. Статья 217(19) содержит определённые освобождения, связанные, в частности, с установленными случаями переоценки и реорганизации. Она не освобождает любую иностранную выплату новыми бумагами лишь потому, что брокер назвал её . [13]
По выплатам в период займа бумаг нужно учитывать статью 214.4(6) и условия договора. Американская запись Other income для не переносится автоматически в российскую декларацию как готовая категория. В обеих странах сначала определяют факт, затем национальную квалификацию, а не наоборот. [14]
Зачёт иностранного налога: проверка на дату выплаты
Связь России и США требует особой осторожности при применении старых договорных ставок и правил. В 2024 году США подтвердили приостановление конкретных положений соглашения, включая указанные в официальном сообщении статьи, с 16 августа. В России соответствующие положения приостановлены с 8 августа 2023 года. Эта дата имеет значение для российского налога у источника. Указанный выше американский порядок определения льготной ставки по дивидендам действует по собственным правилам. Указ Президента РФ № 585, подпункт 2 пункта 1 и пункт 4. Это не описание полного исчезновения любого налогового механизма, но достаточная причина не пользоваться прежними таблицами без проверки. [15]
Для российского зачёта иностранных дивидендных налогов проверяют условия статьи 214, применимость договорного механизма и подтверждающие документы. Для США иностранный налог оценивают по внутренним правилам , включая ограничения. Нельзя просто взять большую из двух ставок и считать, что доплата всегда равна разнице.
Например, удержанные 150 долларов в нашем примере не доказывают ни право на полный зачёт, ни отсутствие дополнительного налога. Нужны страна источника, статус плательщика и получателя, юридическая обязанность удержания, дата и категория дохода. Сумма, удержанная ошибочно, может требовать возврата у источника, а не автоматического зачёта в другой стране. [3, 11]
Практический реестр выплат
Для каждого события заведите строку с эмитентом, видом бумаги, датой, , удержанием и . Следом укажите документ квалификации, американский характер дохода, российскую категорию и изменение стоимости лота. Для добавьте отдельную покупку с количеством новых акций и фактически направленной суммой.
При выплате дивиденда акциями сохраните соотношение новых и старых бумаг, классы акций, право выбора денег и способ распределения налоговой стоимости. Для отметьте стоимость до выплаты, уменьшение и остаток. Для выплаты, заменяющей дивиденд по переданным в заём акциям, приложите отчёт займа и подтверждение типа выплаты. Такая детализация предотвращает двойное включение реинвестированной суммы и потерю расходов.
Сверяйте реестр с годовыми формами, но не удаляйте исходные события ради совпадения одной итоговой цифры. Если сумма не сходится, проверьте курсы, комиссии, отменённые начисления и последующие переклассификации. Исправление категории в феврале следующего года может относиться к выплате прошлого периода.
Три одинаковых пакета с разной налоговой историей
У трёх инвесторов было по 100 акций одной компании. Первый получил 500 долларов дивиденда и оставил деньги на счёте. Второй направил такой же дивиденд на покупку пяти новых акций по 100 долларов. Третий получил пять акций непосредственно по корпоративному распределению, которое по своим условиям подходит под необлагаемое правило США. Внешне у второго и третьего теперь по 105 акций, но учёт различается.
У второго есть денежный доход и новый покупной лот с собственной стоимостью и датой. У третьего при применимости §305(a) прежняя налоговая стоимость распределяется между прежними и новыми акциями; общий расход не увеличивается на 500 долларов автоматически. Если бухгалтер видит только конечное количество, он может ошибочно сделать оба расчёта одинаковыми. [5–7]
Ещё один вариант: у третьего существовал выбор между пятью акциями и деньгами. Тогда исходное предположение о необлагаемом распределении уже нельзя использовать без проверки исключений §305(b). Важно сохранять уведомление о вариантах для акционеров, даже если лично вы ничего не выбирали и брокер применил настройку по умолчанию.
Для России каждый из этих вариантов оценивается самостоятельно. Решение иностранного эмитента, подтверждение покупки и условия натуральной выплаты важнее совпадающего остатка 105 акций. Поэтому пакет документов должен позволять объяснить происхождение каждой прибавки: приобретение за начисленные деньги, непосредственное распределение либо техническое изменение числа бумаг.
Как сверить исправленные годовые документы
Если брокер сначала отнёс распределение к дивиденду, а затем сообщил , сравните оба документа и основание исправления. Измениться может не только текущий доход, но и стоимость остающихся акций. При продаже части пакета до получения исправления потребуется проверить, какая стоимость использована в уже подготовленном расчёте.
Сохраните дату получения корректировки и перечень затронутых лотов. Если декларация уже подана, отдельно решают вопрос её исправления. Простое обновление таблицы на следующий год не всегда исправляет ошибку предыдущего периода и может сохранить двойной учёт одной суммы.
Частые вопросы
Дивиденды сразу купили новые акции: дохода нет? При обычном доход сохраняется, а покупка создаёт новый лот и стоимость.
Выплата акциями всегда освобождена в США? Нет. §305 содержит исключения; важны условия распределения и наличие выбора денег.
всегда необлагаем? Нет. Сначала подтверждают квалификацию; затем сумма может уменьшать налоговую стоимость акций, а превышение над ней — давать .
можно назвать ? Автоматически нельзя. Это самостоятельная категория, требующая проверки документов и правил.
Для американского расчёта выплат и стоимости лотов: https://taxbabel.com/servis/#nalogi. Для российского и проверки налогового агента: https://taxbabel.com/servis/#nalogi. Если портфель распределён по иностранным счетам, информационную отчётность проверяют отдельно: https://taxbabel.com/servis/#nalogi.
По теме: Как разобрать выплату фонда недвижимости, в которой объединены разные виды поступлений
Американские акции за 200 лет
Если принять уровень цен на акции в декабре 1825 года за 100 пунктов индекса, то к декабрю 2025 года исторический индекс достигнет примерно 346 тысяч пунктов. Но семья покупает жильё или оплачивает учёбу в конкретный год. На длинном графике падение накануне такой покупки легко пропустить.
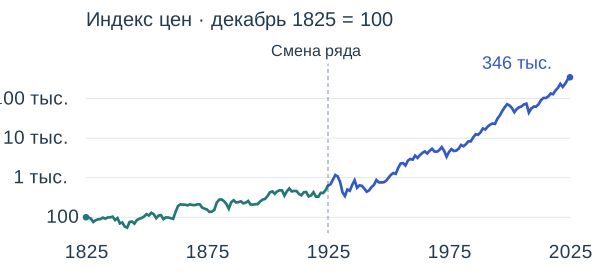
До декабря 1925 года показан восстановленный Йельским университетом ценовой индекс нью-йоркских акций с весами по цене. Далее использован ряд Роберта Шиллера для крупных американских компаний. Для соединения рядов значение второго приведено к уровню первого в общем месяце. Ранняя серия опирается на исторические котировки с пропусками, внутри которых авторы распределили изменение цен. Современная точка за год берётся по средней декабрьской цене. Состав рынка и метод расчёта за два столетия менялись.
Дивиденды, инфляция, налоги и расходы инвестора меняют результат семьи. Так, с декабря 2007-го по декабрь 2008-го цены по ряду Шиллера упали на 40,7%. Расчёт с реинвестированием дивидендов показывает снижение на 39,2% до налогов и расходов. За десятилетие с того же старта до декабря 2017-го соответствующие результаты составили +80,1% и +122,6%. В пересчёте на условные 1 000 долларов, вложенные в декабре 2007 года, через год осталось бы около 608 долларов при реинвестировании дивидендов. Через десять лет сумма достигла бы примерно 2 226 долларов до налогов и расходов. Так один и тот же портфель дал бы семье разные суммы в зависимости от того, когда пришлось бы продать акции.
Исторические котировки и методика Йельского международного центра финансов · Цены и дивиденды в данных Роберта Шиллера
Услуга по теме — Сверка брокерских отчётов по сделкам и выплатам.
Задать вопрос: help@taxbabel.com
Литература и первичные источники
[1] , (2025), ; ; ; Reporting . Проверено 30.10.2026. https://www.irs.gov/publications/p550
[2] , статья 209, объект резидента и нерезидента. Проверено 30.10.2026. https://www.consultant.ru/document/cons_doc_LAW_28165/1f29c479b0dd23dc5c365b37ac580557586e6af4/
[3] , (2025), What Foreign Taxes Qualify for the ; ограничения зачёта. Проверено 30.10.2026. https://www.irs.gov/publications/p514
[4] , 2024-11, разделы 2–3, исключение российского договора из перечня для . Проверено 30.10.2026. https://www.irs.gov/irb/2024-02_IRB#NOT-2024-11
[5] 26 §1012, стоимость и . Проверено 30.10.2026. 26 U.S.C. § 1012
[6] 26 §305, распределения акций и исключения, включая выбор денег. Проверено 30.10.2026. 26 U.S.C. § 305
[7] 26 §307, распределение между старыми и новыми акциями. Проверено 30.10.2026. 26 U.S.C. § 307
[8] 26 §301(c), , уменьшение и превышение над . Проверено 30.10.2026. 26 U.S.C. § 301
[9] 26 §316, определение через . Проверено 30.10.2026. 26 U.S.C. § 316
[10] , статья 43, определение дивидендов и исключения. Проверено 30.10.2026. https://www.consultant.ru/document/cons_doc_LAW_19671/fc207b30c9a64882be531927d7fbe7053769d6ca/
[11] , статья 214, иностранные дивиденды и налоговый агент. Проверено 30.10.2026. https://www.consultant.ru/document/cons_doc_LAW_28165/4cbe566b12ea3d2cbc3fb95b61bb2fbcb0070037/
[12] , статья 210(5), валютный пересчёт. Проверено 30.10.2026. https://www.consultant.ru/document/cons_doc_LAW_28165/9b06776ae7a39546ad4e3ba04bebef14baabf8d2/
[13] , статья 217(19), конкретные освобождения при переоценке и реорганизации. Проверено 30.10.2026. https://www.consultant.ru/document/cons_doc_LAW_28165/625f7f7ad302ab285fe87457521eb265c7dbee3c/
[14] , статья 214.4(6), выплаты по бумагам в период займа. Проверено 30.10.2026. https://www.consultant.ru/document/cons_doc_LAW_28165/aaa73af97561e3aec66b3f6bb094a2811c9a4bd2/
[15] , Announcement 2024-26, приостановление конкретных положений соглашения США—Россия. Проверено 30.10.2026. https://www.irs.gov/irb/2024-27_IRB#ANN-2024-26
[1] IRS Publication 550, Qualified Dividends: Holding period