Россия и США
Проверено 30 октября 2026 года
КВАРТИРА ОДНА, СДЕЛКА ОДНА — ПОЧЕМУ ПРИБЫЛЬ В ДВУХ СТРАНАХ РАЗНАЯ?
Вы продаёте российскую квартиру, которой владели много лет. В России срок позволяет освободить продажу от , и кажется, что налоговый вопрос закрыт. Но американская декларация использует собственную историю стоимости, долларовый расчёт и правила основного жилья. Или наоборот: квартиру только унаследовали, американская прибыль невелика благодаря правилам определения налоговой стоимости наследства, а российская облагаемая сумма оказывается значительной.
Причина не в двойном гражданстве как отдельном налоге. Каждая система самостоятельно определяет объект, срок, стоимость, льготы и валюту. До подписания договора полезно получить два расчёта и затем проверить их взаимодействие. Перевод денег в США — отдельный этап: он не создаёт заново прибыль от уже совершённой продажи и не заменяет её декларирование.
КРАТКИЙ ОТВЕТ
Для России важны налоговое резидентство, страна недвижимости, способ приобретения и минимальный срок владения. Для США важны налоговая стоимость квартиры, периоды, когда в ней жили или сдавали её в аренду, право на льготу при продаже основного жилья по § 121, амортизация, доля продавца и пересчёт в доллары. Российское освобождение не переносится в США, а рыночная стоимость наследства для американской декларации не становится автоматически российским расходом. [1–7]
Одной таблицы «цена продажи минус цена покупки» недостаточно. Для расчёта налога важно, как вы получили недвижимость и как ею пользовались. Квартира могла достаться по наследству, затем служить вашим основным жильём, а перед продажей сдаваться в аренду. Если объект менял назначение, нужно восстановить последовательность по датам.
РОССИЯ: НАЧАТЬ С РЕЗИДЕНТСТВА И ИСТОЧНИКА
Статья 207 связывает обычное налоговое резидентство с фактическим пребыванием и предусмотренными исключениями. Два паспорта не означают автоматически двух одинаковых статусов. По статье 209 у российского налогового резидента учитываются российские и иностранные источники, у нерезидента — российские. Продажа российской недвижимости поэтому остаётся российским вопросом и для человека, переехавшего в США; продажа имущества в третьей стране оценивается иначе. [1]
Для обычной унаследованной недвижимости статья 217.1 предусматривает трёхлетний минимальный срок. В связке со статьёй 1152 принятое наследство принадлежит наследнику со дня открытия наследства. Поэтому дата выдачи нотариального свидетельства не всегда является началом отсчёта. Общий минимальный срок владения составляет пять лет. У семьи с двумя и более детьми может быть самостоятельное основание для освобождения при покупке другого жилья. По пункту 2.1 статьи 217.1 проверяют срок покупки или полной оплаты нового жилья, его площадь либо кадастровую стоимость, стоимость проданного жилья и доли семьи в другой недвижимости. Для доходов 2026 года ребёнка, признанного судом недееспособным, учитывают в любом возрасте. Ребёнка, родившегося после регистрации перехода права к покупателю, учитывают, если он родился не позднее 30 апреля следующего года. ФНС об изменениях для семей с детьми. [2,3]
Правило минимального срока применяется и к нерезидентам в предусмотренных законом пределах. Следовательно, утверждение «нерезидент всегда платит 30% с любой продажи» неверно. Но если освобождения нет, для обычного дохода нерезидента от продажи российской недвижимости действует ставка 30%; российские вычеты и уменьшение базы нельзя без проверки переносить с резидентской модели. [2,4]
Для соответствующих доходов российского резидента от продажи имущества с 2025 года применяется двухступенчатая шкала: 13% в пределах 2,4 рублей соответствующей совокупной налоговой базы и 15% с превышения. Это не общая пятиступенчатая шкала зарплаты и не налог 15% со всей цены любого дорогого объекта. В расчёте учитывают применимые базы, освобождение и допустимые уменьшения. [4]
РАСХОДЫ, НАСЛЕДСТВО И КАДАСТРОВЫЙ МИНИМУМ
Если вы продали унаследованное имущество до истечения минимального срока владения, проверьте по статье 220 , можно ли уменьшить доход от продажи на документально подтверждённые расходы наследодателя на покупку или воспользоваться имущественным вычетом. Применимость вычета зависит от статуса и вида дохода. Нельзя одновременно вычесть по одному и тому же основанию всю стоимость приобретения и фиксированный вычет. [5]
Если наследодатель когда-то купил квартиру дёшево, высокая рыночная оценка на дату его смерти не заменяет его российские расходы. Это одно из важнейших различий с обычной для США налоговой стоимостью наследства по § 1014. Сохранять старый договор и подтверждение оплаты необходимо даже при наличии нового отчёта оценщика.
Для российской недвижимости статья 214.10 предусматривает сравнение договорной цены с соответствующей кадастровой стоимостью и коэффициентом. Не следует без проверки везде использовать привычные 0,7: субъектам предоставлено право повышать коэффициент до 1. В Татарстане для доходов от продажи недвижимости, полученных с 1 января 2025 года, региональный закон установил коэффициент 1. Закон Республики Татарстан от 3 октября 2024 года № 70-ЗРТ. Регион и год сделки имеют значение. Зарубежную квартиру нельзя оценивать через несуществующую запись российского . [6]
Для доходов, полученных с 1 января 2026 года, действует отдельное правило. Если продавец хотя бы один день в году продажи имел статус иностранного агента, освобождение по сроку владения не применяется. Для такого продавца ставка составляет 30%, вычеты по не предоставляются. Разъяснение ФНС об изменениях с 2026 года. Обычные сценарии этой статьи предполагают отсутствие такого статуса. Для коммерческого использования, предпринимательской деятельности, преобразования объектов и специальных семейных льгот также нужен отдельный анализ применимой редакции, а не только календарный подсчёт лет. [2,5,6,19]
КАК РАССЧИТАТЬ ПРИБЫЛЬ ОТ ПРОДАЖИ ДЛЯ ДЕКЛАРАЦИИ США
По § 1001 Налогового кодекса США прибыль от продажи определяют, вычитая из суммы, полученной от сделки (), скорректированную налоговую стоимость имущества (). Для купленной недвижимости расчёт первоначальной стоимости обычно начинается с расходов на покупку. Для имущества, полученного по наследству, при соблюдении условий действует § 1014. Затем учитывают, в частности, капитальные улучшения и амортизацию. Поэтому для расчёта могут потребоваться и другие документы помимо договора. [7,8]
Если налоговую стоимость унаследованного имущества определили по § 1014 и оно относится к капитальным активам, применяется специальное правило § 1223(9). Даже если наследник продаст такое имущество в течение года после смерти наследодателя, для федерального налога США срок владения считается долгосрочным. Прибыль от продажи по-прежнему нужно рассчитать. Сам по себе долгосрочный характер владения не освобождает её от налога. [9]
При погашении ипотеки из цены продажи остаток, поступивший на руки, не равен автоматически налоговой выручке. Выплата кредитору и освобождение от обязательств исследуются отдельно. В расчёте необходимо объяснить полную цену, расходы сделки, погашение долга и чистое поступление, не вычитая основной долг повторно из прибыли. [10]
Практическое применение:Сколько останется после продажи дома и погашения ипотеки и с какой прибыли считают налог в США?
Семья продаёт дом за 300 000 долларов. Погашение остатка ипотеки требует 170 000 долларов, а условные расходы на сделку составляют 12 000 долларов. До расчётов с налоговой на счёт семьи поступит около 118 000 долларов. Для расчёта налогооблагаемой прибыли в США нужны цена приобретения, корректировки стоимости и другие сведения. Остаток кредита нельзя подставлять в графу «цена приобретения». Попросите два документа: расчёт закрытия сделки и отдельную историю затрат на дом.
IRS о расчёте результата продажи жилья
Вывод: После сделки семье доступно 118 000 долларов. Для примера предположим, что скорректированная стоимость основного дома — 220 000 долларов, а все 12 000 долларов составляют допустимые расходы на продажу. Тогда прибыль для США — 68 000 долларов (300 000 − 12 000 − 220 000). Если продавец имеет право полностью исключить эту сумму как прибыль от продажи основного жилья и нет облагаемой амортизации, федеральный налог с продажи составит 0 долларов. При полном праве на льготу обычный предел — 250 000 долларов для одного продавца или до 500 000 долларов при совместной подаче супругов, отвечающих условиям. IRS об условиях льготы.
Услуга по теме — Расчёт налогов при аренде или продаже недвижимости.
Задать вопрос: help@taxbabel.com
БЫВШЕЕ ОСНОВНОЕ ЖИЛЬЁ И SECTION 121
Зарубежное расположение само по себе не исключает применение § 121 к подходящему основному жилью. Обычно проверяют владение и проживание в качестве основного жилья не менее двух лет в пятилетнем периоде до продажи, а также ограничение по использованию льготы для другой продажи. Максимальное исключение составляет 250 000 долларов либо 500 000 долларов для определённых совместных деклараций супругов при выполнении дополнительных условий. Льгота применяется к прибыли, а не к полной цене объекта. [11]
После переезда время продолжает идти. Если человек прожил в квартире несколько лет, затем уехал и слишком долго откладывал продажу, нужные месяцы могут выйти за пределы пятилетнего окна. Поэтому дата предполагаемой сделки иногда важнее даты перевода выручки. Требование проживания подтверждается реальной историей использования, а не только пропиской или семейным утверждением «это всегда был наш дом».
Для супругов совместная декларация не автоматически даёт 500 000 долларов исключения. Для полного совместного лимита достаточно, чтобы условие владения выполнил один супруг; условие проживания и ограничение по предыдущему использованию льготы должны выполнить оба. Для смерти супруга и развода предусмотрены отдельные правила. [1] Частичное исключение возможно лишь при установленных условиях, а не потому, что полный лимит использовать не удалось. [11,12]
АРЕНДА МЕНЯЕТ РАСЧЁТ
Если квартира сдавалась, необходимо восстановить даты начала и прекращения аренды, первоначальную базу для амортизации, улучшения и ранее разрешённую либо подлежавшую учёту амортизацию. § 1016 не позволяет просто игнорировать амортизацию потому, что её забыли заявить. Само исправление прежних ошибок может требовать отдельной процедуры; текущая продажа не исправляет их автоматически. [8,13]
Для § 121 значение имеют периоды и предусмотренные законом исключения. Нельзя одинаково трактовать любой год аренды. Например, закон отдельно рассматривает определённый период после последнего использования в качестве основного жилья в пределах пятилетнего окна. При этом исключение из не отменяет самостоятельного ограничения по прибыли, относящейся к амортизации после 6 мая 1997 года. [11,12]
Для зарубежной арендной недвижимости применяются правила амортизации, которые могут отличаться от привычного внутреннего американского объекта. В частности, § 168(g) предусматривает для материального имущества, преимущественно используемого за пределами США, с установленными законом исключениями. Историю нужно восстановить до закрытия сделки. Неподтверждённое предположение «в России амортизации не было, значит и США её нет» смешивает две налоговые системы. [13,20]
ВАЛЮТА И ЗАЧЁТ: ПОЧЕМУ РЕЗУЛЬТАТЫ НЕ СХОДЯТСЯ
Американский расчёт обычно выражается в долларах. Первоначальная налоговая стоимость имущества, улучшения и цена реализации пересчитываются с учётом дат соответствующих событий. Рублёвая прибыль, умноженная на курс дня продажи, может дать неверный результат. Движение валюты способно создать долларовую прибыль даже без роста рублёвой цены. [14]
Международный договор России и США нельзя описывать ни как безусловно действующий во всех частях, ни как полностью исчезнувший. перечисляет приостановленные положения: пункт 4 статьи 1, статьи 5–21 и 23 с протоколом; американская приостановка действует с 16 августа 2024 года. При расчёте российского налога с продажи учитывайте другую дату. Россия приостановила действие этих же положений с 8 августа 2023 года. Указ Президента РФ № 585, подпункт 2 пункта 1 и пункт 4. Статья 22 об устранении двойного налогообложения не входит в этот перечень. Но её условия и взаимодействие с внутренним правом требуют конкретного анализа. [15]
В США отдельно существует зачёт иностранного подоходного налога по правилам США по § § 901 и 904. Проверяют, на кого возложен налог, его характер, фактическую обязанность, уплату или начисление, источник и категорию дохода, ограничения и налоговый год. В России статья 232 связывает зачёт иностранного налога с соответствующим международным договором. Поэтому две страны нельзя свести к формуле «платим только разницу между ставками». [16,17]
Если российский налог рассчитывается с большей базы, чем американская прибыль, весь платёж не обязательно поместится в американский лимит текущего года. Если американская прибыль исключена по § 121, налоговая модель также меняется. Возможность переноса и других механизмов проверяют отдельно; она не гарантирует полного возврата разницы.
ПРИМЕРЫ ПЕРЕД ПРОДАЖЕЙ
Наследник продал квартиру за 190 000 долларов вскоре после того, как получил её по наследству. Для налогового расчёта в США он подтвердил стоимость квартиры в размере 180 000 долларов. Расходы на продажу, которые он вправе учесть, составили 6 000 долларов. Если других корректировок нет, прибыль от продажи для американской декларации составит 4 000 долларов. Для российской декларации отдельно проверяют срок владения и сумму расходов, которые наследник вправе вычесть по российским правилам. [2,5,7]
Бывшее жильё после переезда. Ольга владела квартирой и жила в ней достаточно долго, затем переехала в США. Перед продажей она составляет календарь владения и проживания, проверяет предыдущие применения § 121 и обстоятельства аренды. Российское освобождение по сроку не отвечает ни на один из этих американских вопросов. Если срок продажи ещё можно выбирать, расчёт делают до договорённости с покупателем.
Совместный дом после развода. Иван и бывшая супруга продают дом третьему лицу. Нужно установить права каждого на дату сделки, предшествующую передачу долей и налоговую стоимость каждой доли. Если передача имущества при разводе подпадала под § 1041, обычно сохраняется прежняя налоговая стоимость имущества; если принимающий бывший супруг был иностранцем со статусом налогового нерезидента США, в норме есть исключение. Договор о распределении выручки сам по себе не переписывает фактическую принадлежность дохода. [18]
Унаследованный участок в третьей стране требует той же карты федеральных вопросов США и российского резидентства, но местные налоги страны участка исследуются отдельно. Самостоятельный незастроенный участок обычно нельзя объявить основным жильём; специальные правила для земли, связанной с продажей жилья, имеют условия. [11,12]
ПОДГОТОВКА К СДЕЛКЕ
Соберите историю права и использования: покупка, наследство, дарение, раздел, личное проживание, аренда, реконструкция и доли. Затем восстановите российские расходы и налоговую стоимость имущества по правилам США отдельно. Проверьте предполагаемую дату продажи, резидентство, местный кадастровый коэффициент и условия освобождений. Рассчитайте налог отдельно для России и США. Для каждого расчёта укажите валюту, курс пересчёта и расходы, которые можно учесть. Затем проверьте, какую часть уплаченного за рубежом налога можно зачесть и применимы ли к продаже положения налогового соглашения. Только затем сравнивайте чистую сумму, которую семья получит после сделки.
В комплект документов входят старые договоры и оплаты, свидетельство о смерти и наследстве, оценка на соответствующую дату, документы брачного или наследственного раздела, договоры аренды, график амортизации, расходы улучшений, подтверждение проживания, расчёт нотариуса и агента, выписка для российского объекта, источники валютных курсов и подтверждения налогов. Если каких-то документов нет, это отмечают до согласования цены, чтобы не строить модель на недоказанных расходах.
FAQ
Нужно ли ждать перевода денег в США, чтобы отразить продажу? Нет общего правила такого ожидания. Налоговое событие определяется сделкой и применимыми правилами получения выручки, а не пересечением границы деньгами.
Освобождается ли прибыль только потому, что квартира унаследована? Нет. Наследование влияет на налоговую стоимость имущества и на расчёт срока владения; продажа остаётся самостоятельным событием. [7,9]
Российские три года владения заменяют американские два года проживания? Нет. Это разные условия разных льгот. [2,11]
Если никогда не заявлял амортизацию, можно её не учитывать при продаже? Не автоматически. Для расчёта прибыли важно, какую амортизацию вы уже учли или вправе были учесть (). Проверьте прежние декларации, даже если вы в них не заявляли амортизацию. [8]
Можно ли применить вычет на всё семейное имущество одной суммой? Сначала устанавливают собственников, доли, основания приобретения и правила каждой юрисдикции. Семейная договорённость не отменяет персональную отчётность.
Для подготовки продажи направления TaxBabel «Планирование — США» (https://taxbabel.com/servis/#nalogi), «Налоговая отчётность — США» (https://taxbabel.com/servis/#nalogi) и «Услуги в России» (https://taxbabel.com/servis/#nalogi) должны работать с одной историей документов. Результат — два самостоятельных расчёта и объяснение, какие суммы могут быть согласованы через применимые механизмы зачёта.
По теме: Как установить стоимость унаследованного жилья и учесть связанные с ним долги · Как разобрать платежи, если покупатель платит за жильё частями · Какие расчёты по иностранной ипотеке нужно проверить отдельно при продаже жилья
Цены на жильё в США за сто лет
Семья, которая купила дом в 2007 году и продала его в 2011-м, могла получить за него меньше, чем заплатила. Национальный индекс за это время снизился примерно на 17%. Например, снижение индекса на 17% означает, что его условные 100 пунктов превратились в 83. Для оценки конкретного дома за тот же период потребуются цены сделок с похожими домами в его районе. Между 1975 и 2025 годами уровень индекса вырос в 11,4 раза в номинальных долларах.
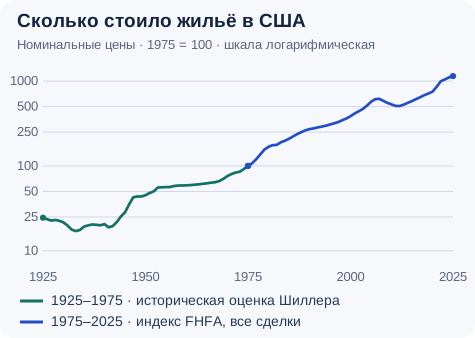
Как читать график. До 1975 года использован исторический ряд Роберта Шиллера. Для 1925–1933 годов его основой служили сведения собственников в 22 городах, для 1934–1952 годов — в том числе цены предложения в пяти городах. С 1953 года использованы месячные оценки цен покупки жилья. С 1975 года вторая линия показывает годовые средние четырёх квартальных значений . В расчёт этого индекса входят повторные продажи и оценки при рефинансировании домов на одну семью по ипотекам, которые приобрели или секьюритизировали и .
Для семейного расчёта. Индекс по стране помогает понять, каким был рынок в годы покупки и продажи. Доходность конкретного дома зависит ещё и от города, арендных поступлений, простоя, страхования и ремонта. Цифры на графике даны до поправки на общую инфляцию и до этих расходов.
Источники. Роберт Шиллер, таблица Figure 3.1. FHFA, данные по ценам жилья. FHFA, методика повторных сделок.
Услуга по теме — Расчёт налогов при аренде или продаже недвижимости.
Задать вопрос: help@taxbabel.com
Литература и первичные источники
Дата обращения: 30.10.2026. — редакция от 04.08.2026 с изменениями в силе с 01.10.2026. Статические материалы за 2025 год использованы для описанных устойчивых правил; будущие формы за 2026 год не объявляются опубликованными.
[1] , статьи 207–209: резидентство, источники и объект . https://www.consultant.ru/document/cons_doc_LAW_28165/c0d77f0e201172d5cd9978bf9dfa1ecd2ba4cf60/ ; https://www.consultant.ru/document/cons_doc_LAW_28165/20f4dff552412189a35ac61d5398dc83ee9d3be6/ ; https://www.consultant.ru/document/cons_doc_LAW_28165/1f29c479b0dd23dc5c365b37ac580557586e6af4/
[2] , статья 217.1, в частности пункты 1–4: сроки и освобождение продажи. https://www.consultant.ru/document/cons_doc_LAW_28165/1972d8b95a3702e0403a375737bcee825dcc78fa/
[3] , статья 1152(4): принадлежность принятого наследства со дня открытия. https://www.consultant.ru/document/cons_doc_LAW_34154/835f8a821039f024986397e42daaab6de52991f1/
[4] , статьи 224(1.1), 224(3) и 210: ставки и основания расчёта. https://www.consultant.ru/document/cons_doc_LAW_28165/3e4bbd6dd9fb5dd4e9394f447653506e1d6fa3a9/ ; https://www.consultant.ru/document/cons_doc_LAW_28165/9b06776ae7a39546ad4e3ba04bebef14baabf8d2/
[5] , статья 220(2): расходы наследодателя, вычет и ограничения. https://www.consultant.ru/document/cons_doc_LAW_28165/62f621e5835790398a88f80270fe2cf0b3710b3c/
[6] , статья 214.10; , «Изменился порядок исчисления при продаже недвижимости», 05.02.2026: региональный коэффициент, пример Татарстана. https://www.consultant.ru/document/cons_doc_LAW_28165/74b2540f9f998ab69bdcf3b48ec34e1220d8fb1d/ ; https://www.nalog.gov.ru/rn16/news/tax_doc_news/16600747/print/
[7] 26 § 1001 и § 1014: прибыль и наследственная . 26 U.S.C. § 1001 ; 26 U.S.C. § 1014
[8] 26 § 1016(a), Adjustments to : улучшения и амортизация . 26 U.S.C. § 1016
[9] 26 § 1223(9), of property: специальный срок для имущества с по § 1014. 26 U.S.C. § 1223
[10] 26 § 1.1001-2: освобождение от обязательств в . https://www.ecfr.gov/current/title-26/section-1.1001-2
[11] 26 § 121(a), (b), (d), of from sale of : лимиты, владение, проживание, аренда и специальные случаи. 26 U.S.C. § 121
[12] . (2025), Selling Your Home, Eligibility Test; Business or Rental Use; ; Vacant land next to home. https://www.irs.gov/publications/p523
[13] . (2025), Residential Rental Property, ; Property Changed to Rental Use. https://www.irs.gov/publications/p527
[14] . Foreign currency and currency exchange rates: пересчёт соответствующих статей. https://www.irs.gov/individuals/international-taxpayers/foreign-currency-and-currency-exchange-rates
[15] . Russia — documents; Convention 1992, Article 22. Перечень приостановленных положений и сохраняемая необходимость анализа устранения двойного налога. https://www.irs.gov/businesses/international-businesses/russia-tax-treaty-documents ; https://www.irs.gov/pub/irs-trty/russia.pdf
[16] 26 § § 901, 904; (2025), What Foreign Taxes Qualify for the ?: внутренний американский и пределы. 26 U.S.C. § 901 ; 26 U.S.C. § 904 ; https://www.irs.gov/publications/p514
[17] , статья 232(1), Устранение двойного налогообложения: договорное условие российского зачёта. https://www.consultant.ru/document/cons_doc_LAW_28165/88cf670722b485ef24ac22ec2d8ddbddbf9eab0d/
[18] 26 § 1041, Transfers of property between spouses or incident to divorce: перенос и exception. 26 U.S.C. § 1041
[19] , статья 217, пункт 17.1, действующая редакция: специальные ограничения освобождения дохода от продажи. https://www.consultant.ru/document/cons_doc_LAW_28165/625f7f7ad302ab285fe87457521eb265c7dbee3c/
[20] 26 § 168(g), for certain property: имущество, преимущественно используемое вне США. 26 U.S.C. § 168