Россия и США
Проверено 12.11.2026
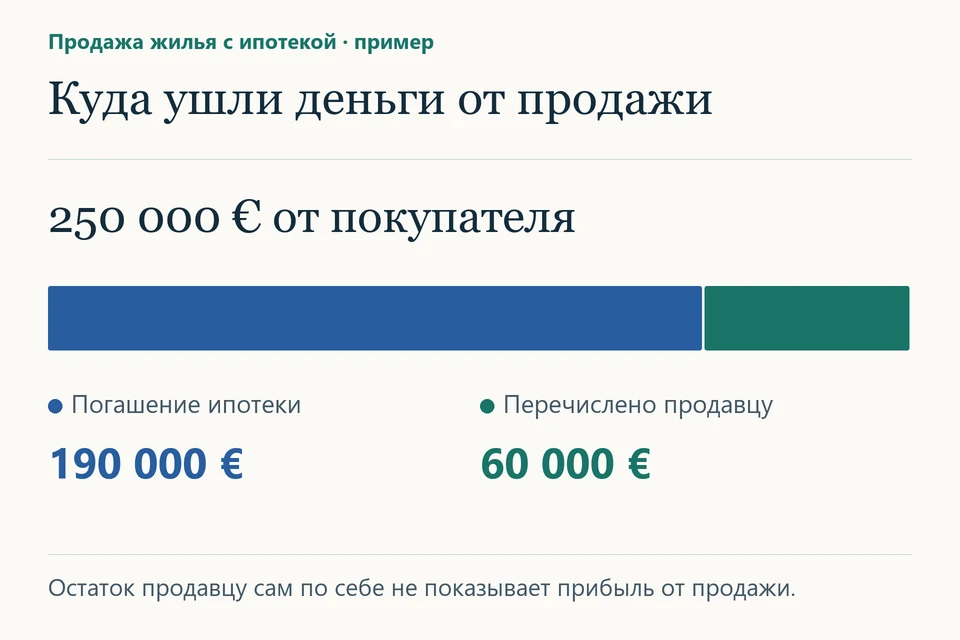
Покупатель заплатил за дом 250 000 евро. Банк получил 190 000 евро в погашение ипотеки, вам перечислили 60 000 евро. Эти 60 000 евро — свободные деньги после расчётов. Это не готовая цена продажи, прибыль от недвижимости или сумма прощённого долга. Отдельно рассчитайте результат продажи дома и проверьте, возникла ли курсовая разница при погашении ипотеки в иностранной валюте.
Проверьте расчёты при закрытии
Возьмите договор продажи, расчёт эскроу или нотариуса, справку банка о погашении и выписку по кредиту. Укажите, какая сумма является ценой имущества, сколько перечислено кредитору, какие расходы относятся к продаже, а какие — к процентам или досрочному погашению займа. Приложите историческую стоимость приобретения, затраты на улучшения и сведения об аренде. Отдельно установите, продолжает ли кредитор иметь право взыскания после реализации залога.
Если первоначальный кредит был в иной валюте, запишите дату и сумму каждого получения и возврата основной суммы. Для рефинансирования потребуются оба договора. Новый банк может перечислить деньги прямо старому, поэтому в личной выписке не будет ни получения нового займа, ни погашения прежнего. Запросите у нового банка документ о выдаче кредита, а у прежнего — подтверждение погашения. Вместе эти документы показывают путь денег, даже если они не проходили через ваш личный счёт.
США. Объект и кредит — разные расчёты
Для продажи объекта начинают с суммы реализации, допустимых расходов продажи и скорректированной стоимости самого имущества. Личная , которую продавец погасил из выручки, не становится автоматически дополнительной себестоимостью дома. Для основного жилья отдельно проверьте требования к исключению дохода по § 121, для арендного — историю амортизации и использование объекта. Если покупатель принимает обязательство либо дом передан кредитору, порядок определения суммы реализации зависит от условий сделки и характера долга. [1] [2]
У владельца с долларовой функциональной валютой иностранный валютный кредит может создавать отдельный вопрос о курсовом результате. В деле Quijano суд рассматривал личный дом и в фунтах и не разрешил уменьшить долларовый результат продажи дома на личный валютный убыток по погашению ипотеки. Это решение иллюстрирует разделение операций; для инвестиционного или арендного займа, смешанного использования и иных обстоятельств выводы проверяют по собственным правилам, включая применимость § 988. [3] [4]
Пример расчёта движения денег. Дом продан за 250 000 евро. Расходы продажи составили 10 000 евро, остаток ипотеки — 190 000 евро. Тогда продавец получает 50 000 евро после обеих выплат, но предварительная сумма реализации за вычетом расходов продажи — 240 000 евро. Дальше её сравнивают со скорректированной стоимостью дома в применимой валюте налогового учёта. Первоначальный кредит, проценты и погашение рассматривают отдельно. Подстановка 50 000 евро вместо цены дала бы принципиально другой и обычно неверный ответ. [1] [2]
Рефинансирование без продажи
Соберите сумму старого основного долга, начисленные проценты, штраф за досрочное погашение, банковские комиссии, страхование и оценку залога. Выясните, сколько новых денег направлено на прежний кредит, улучшения дома или личное потребление. Для американского вычета процентов по ипотеке важны соответствие жилья условиям вычета, обеспечение займа, цели использования и установленные ограничения. Платежи за услуги и могут иметь разный порядок учёта, в том числе распределение по сроку нового займа. Проценты не становятся вычитаемыми только потому, что договор назван ипотечным. [5]
Практическое применение:Окупится ли рефинансирование ипотеки, если семья продаст квартиру через два года?
Банк предлагает уменьшить ежемесячный платёж на 120 долларов. Комиссии за новое финансирование составят 3 600 долларов. При экономии в 120 долларов в месяц комиссии окупятся за 30 месяцев, если сравнивать только платежи и расходы на оформление. Если семья планирует продажу через два года, экономия по платежам за это время составит 2 880 долларов. Для окончательного сравнения запросите остаток долга по обоим графикам на предполагаемую дату продажи: уменьшение платежа может быть следствием удлинения срока кредита.
CFPB о сравнении кредитных предложений
Вывод: К продаже через 24 месяца семья заплатит по новому графику на 2 880 долларов меньше, но потратит 3 600 долларов на оформление. За два года семья сэкономит на платежах меньше, чем отдаст за оформление: разница составит 720 долларов (3 600 − 2 880). На 30-м месяце разница по платежам сравняется с комиссиями. Если остатки основного долга на дату продажи различаются, включите и эту разницу.
Задать вопрос: help@taxbabel.com
Если заём для сдаваемого жилья, личные правила вычета процентов не следует применять автоматически. Установите, какая часть нового финансирования действительно относится к арендной деятельности. Например, старый долг в 120 000 евро погашен новым займом 150 000 евро, а свободные 30 000 евро использованы на личную покупку. При анализе использования средств нельзя без проверки отнести всю сумму 150 000 евро к арендному объекту. Сохраните след движения дополнительных 30 000 евро. [5] [6]
Если выручки не хватило
Допустим, после реализации залога кредитору осталось 25 000 евро. Остаток в графике банка ещё не означает, что долг прощён. Нужен документ о сохранении или прекращении требования и дата такого события. Для налогов США важно, вправе ли кредитор после взыскания заложенного дома потребовать с заёмщика недостающую сумму ( ) или может погасить долг только за счёт залога (). При личной ответственности часть операции может образовать результат отчуждения имущества, а отдельно — доход от погашенного без уплаты долга. Если по договору кредитор может взыскать только залог, а собственник передаёт этот залог в полное погашение долга, для федерального расчёта продажи в США в сумму реализации входит весь непогашенный долг. Например, при задолженности 125 000 долларов и рыночной стоимости дома 100 000 долларов учитывают 125 000 долларов. Отдельного дохода в 25 000 долларов от прощения долга при такой передаче не возникает. Чтобы рассчитать прибыль или убыток от отчуждения, нужна также скорректированная налоговая стоимость дома. Публикация IRS 4681, расчёт при взыскании залога. Если кредитор отдельно простил остаток долга, по которому вы отвечали лично, важен год. Федеральное исключение для определённой задолженности по основному жилью распространяется на долг, прощённый до 1 января 2026 года, а также на более позднее списание, если стороны заключили и письменно зафиксировали соответствующее соглашение до этой даты. При новом соглашении, подписанном только в 2026 году, одного статуса основного жилья для этой льготы недостаточно. Даже при своевременном соглашении имеет значение, на что пошли заёмные средства. Для этой льготы учитывают обеспеченный основным жильём долг на его покупку, строительство или существенное улучшение, а при рефинансировании — только в пределах соответствующего остатка. Предельная сумма такой задолженности составляет 750 000 долларов США, для супругов, подающих отдельно, — 375 000 долларов на человека. IRS об условиях исключения для долга по основному жилью. Возможны другие основания, например неплатёжеспособность. По этому основанию непосредственно перед списанием сравнивают все обязательства с рыночной стоимостью всех активов. Исключение ограничено суммой, на которую долги превышали стоимость активов. Налоговый кодекс США, § 108(a) и (d). [7]
Россия. Имущественный вычет и расходы по кредиту
Для по продаже сначала проверьте место объекта, резидентство, срок владения, применимость освобождения и право на вычет или уменьшение на подтверждённые расходы. Статьи 217.1 и 220 задают условия, которые отличаются от американских. Погашение основной суммы кредита представляет исполнение долга перед банком. Если цена приобретения недвижимости уже учтена в расходах, её нельзя ещё раз учесть в виде возвращённого банку номинала. Для вычетов по приобретению жилья и целевым процентам закон устанавливает самостоятельные требования, в частности к объекту и виду кредита. Зарубежная не даёт автоматически тот же результат, что российский целевой заём на подпадающее под вычет жильё. [8] [9]
Для валютных сумм сохраните дату и валюту покупки, продажи, принимаемых расходов и платёжных документов. При рефинансировании не смешивайте стоимость объекта с банковским расчётом по новому займу. Если иностранный кредитор простил часть долга, установите наличие экономической выгоды, резидентство, основание, объём и дату прекращения требования. Освобождение от налога по продаже жилья само по себе не разрешает отдельный вопрос о списанном обязательстве. [8] [9] [10]
По теме: Как оценить продажу зарубежной квартиры, по которой погашается ипотека
Сколько стоила ипотека в США
В 1925 году средняя договорная ставка в исторической выборке кредитов на дома составляла 5,9%. Современный ориентир по фиксированной ипотеке на 30 лет появился в апреле 1971 года. Его среднегодовое значение достигло 16,64% в 1981 году, составило 2,96% в 2021-м и 6,60% в 2025-м.
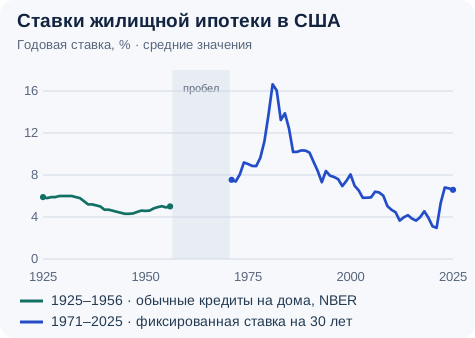
Почему две линии. Первая — средние договорные ставки по выданным обычным жилищным кредитам в исследовании Сола Кламана для , таблица A-6. Сроки и порядок погашения в этой выборке различались. Вторая линия — простое среднее недельных значений по американской ипотеке на 30 лет с фиксированной ставкой. Современные данные относятся к покупке дома для собственного проживания с первоначальным взносом около 20%. В ноябре 2022 года перешла от опроса кредиторов к данным заявок.
Как ставка меняет бюджет. При кредите 200 000 долларов на 30 лет ежемесячный платёж по основному долгу и процентам составит около 843 долларов при ставке 3% и 1 277 долларов при ставке 6,6%. Разница — примерно 434 доллара в месяц, ещё до налога на недвижимость, страховки и прочих расходов. При покупке дома для сдачи в аренду запросите условия именно по инвестиционной ипотеке.
Источники. NBER, The Postwar Residential Mortgage Market, приложение, таблица A-6. Freddie Mac, Primary Mortgage Market Survey и методика. Недельные ставки Freddie Mac в FRED.
Услуга по теме — Расчёт налогов при аренде или продаже недвижимости.
Задать вопрос: help@taxbabel.com
Литература и первичные источники
[1] IRS. Publication 523. Продажа основного жилья и расходы продажи
[2] IRS. Publication 544. Сумма реализации и иные способы отчуждения
[3] Quijano v. United States, 93 F.3d 26. Текст решения о валютной ипотеке личного дома
[4] 26 U.S.C. § 988. Операции в нефункциональной валюте и личные операции
[5] IRS. Publication 936. Home Mortgage Interest Deduction и рефинансирование
[6] IRS. Publication 527. Расходы по арендному жилью
[7] IRS. Publication 4681. Canceled Debts, Foreclosures, Repossessions and Abandonments
[8] НК РФ, статья 217.1. Освобождение при продаже недвижимости