Россия и США
Проверено 12.11.2026
Брокер заменил 100 акций на 60 новых акций и зачислил ещё 400 долларов. В выписке списание старых бумаг стоит в графе «продажа». Если перенести эту строку в декларацию, можно показать продажу всего пакета. Если пропустить её, можно потерять облагаемую денежную выплату. Ответ зависит от того, что именно акционер передал и получил по плану реорганизации.
Сначала восстановите сделку
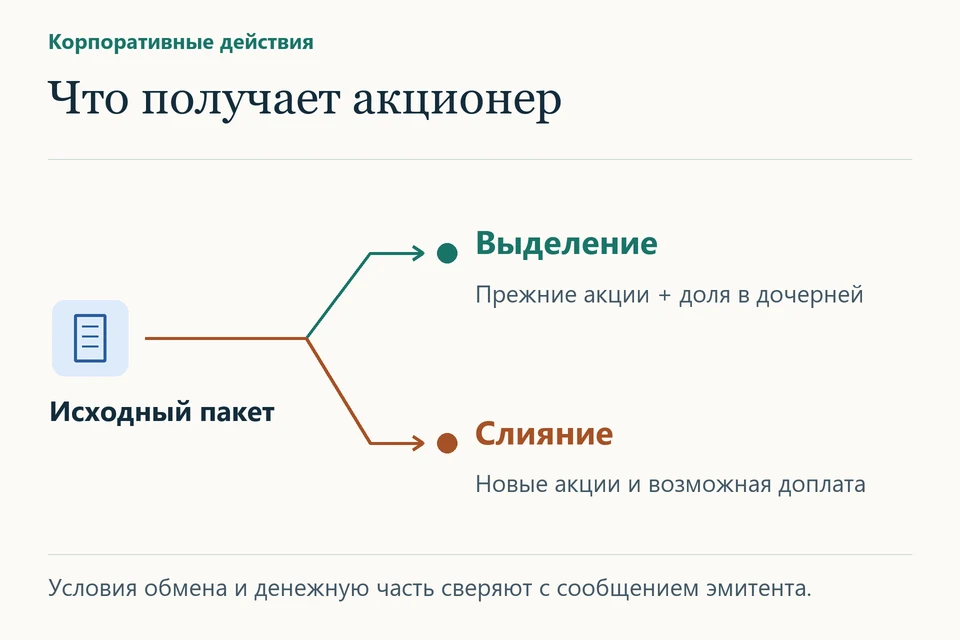
Положите рядом две выписки — за последний день до корпоративного события и за первый день после окончательного расчёта. При выделении у инвестора могут остаться прежние акции и появиться доля в дочерней компании. При слиянии старые акции могут погасить и выдать взамен бумаги покупателя. Эти две операции по-разному меняют состав портфеля. Для расчёта нужна строка на каждый исходный лот, даже если брокер объединил все новые акции под одним тикером.
Найдите сообщение эмитента с условиями сделки. Выпишите юридические названия и страны регистрации компаний, дату закрытия, число новых бумаг за одну старую, право акционера выбрать деньги вместо акций и порядок обращения с дробями. Уточните, кто выплатил деньги. Когда договор обещает 4 доллара за каждую старую акцию, это один элемент возмещения. Когда агент продал общую дробную позицию и перечислил остаток владельцам, у суммы другая история. Отдельно выделите ранее объявленный дивиденд и комиссию. Даже если банк показал одно поступление, основания выплат могут различаться.
Дальше разберите два вопроса по каждой стране. Первый — возникает ли доход в год обмена или распределения. Второй — какая стоимость и дата приобретения перейдут к бумагам, которые останутся в портфеле. Верный ответ на первый вопрос ещё не даёт ответа на второй.
США. Дочерние акции при выделении
Предположим, инвестор — гражданин США, владеет обычными акциями лично, а эмитент сообщает о . Для применения § 355 проверяют условия распределения акций контролируемой компании. Среди них характер распределённых бумаг, контроль до сделки, требования к действующему бизнесу и ограничения для операций, фактически распределяющих прибыль. Эти обстоятельства устанавливают по материалам эмитента. По одному движению в брокерском счёте их установить нельзя. Если условия выполнены, при получении соответствующих акций у акционера может отсутствовать текущий доход. Если условия не выполнены, понадобится отдельный разбор распределения. [1]
Если выделение компании отвечает условиям налоговой льготы и акционер сохраняет акции материнской компании, прежнюю скорректированную стоимость пакета обычно распределяют между оставшимися и полученными бумагами по их относительной рыночной стоимости сразу после распределения. Проверьте метод и дату оценки в пояснении эмитента. Американская , когда она доступна, помогает понять позицию эмитента и восстановить расчёт. Владельцу нескольких лотов важно сохранить историю каждого, включая разные даты покупки. [4] [5]
Практическое применение:Как распределить стоимость покупки между старыми и новыми акциями при необлагаемом выделении компании в США?
После выделения нового предприятия у отца осталось 18 акций прежней компании и появилось шесть акций выделившейся компании. Исходная стоимость старого пакета — 2 400 долларов. Эмитент опубликовал уведомление: для данного необлагаемого выделения по правилам США 75% исходной стоимости остаётся у прежнего пакета, 25% переходит к новому. Наличных выплат и дробных долей нет.
В личном реестре отец оставляет 1 800 долларов у 18 старых бумаг и заносит 600 долларов для шести новых. Общая стоимость для налогового учёта остаётся 2 400 долларов. Сохраните уведомление эмитента о корпоративном действии: в другой сделке пропорции и налоговые последствия могут отличаться. IRS о сведениях эмитента при изменении стоимости бумаг для учёта.
Вывод: Если старые акции были куплены одной партией, после распределения базы каждая материнская акция в примере имеет налоговую стоимость 100 долларов (1 800 ÷ 18), и каждая дочерняя тоже 100 долларов (600 ÷ 6). При отдельной продаже трёх дочерних акций по 125 долларов без комиссии прибыль по ним составит 75 долларов.
Услуга по теме — Сверка брокерских отчётов по сделкам и выплатам.
Задать вопрос: help@taxbabel.com
Пример. Стоимость приобретения одного лота после прежних корректировок — 6 000 долларов. Сразу после квалифицируемого выделения оставшиеся акции оцениваются в 8 000 долларов, полученные — в 2 000 долларов. Для первого пакета доля составляет 80%, для второго — 20%. Получается 4 800 долларов и 1 200 долларов учётной стоимости. Проверка проста: сумма осталась равной 6 000 долларов. Если в выгрузке брокера у дочерних акций стоит ноль, этот ноль следует сверить с расчётом до продажи. Иначе декларация может показать лишние 1 200 долларов прироста.
США. Обмен при слиянии и денежная часть
При обмене в рамках плана реорганизации § 354 предусматривает непризнание текущего результата для определённых обменов исключительно на квалифицируемые акции или ценные бумаги. Имеют значение юридическая конструкция и статус участников сделки. Если вы получили деньги вместе с акциями, сначала проверьте, подпадал ли бы обмен без денежной части под требуемое правило. При соблюдении условий § 356 признанный прирост обычно ограничен меньшей величиной из фактического прироста и суммы денег плюс рыночная стоимость другого неквалифицируемого имущества. В определённых обстоятельствах часть признанного дохода квалифицируется как дивиденд. Убыток по такому смешанному обмену обычно не признаётся. [2] [3]
Вернёмся к 60 новым акциям и 400 долларам. Пусть старые акции куплены одним лотом за 6 000 долларов, их скорректированная стоимость сохранилась, а 60 новых акций в день завершения сделки стоят 6 600 долларов. Суммарное возмещение — 7 000 долларов. Фактический прирост — 1 000 долларов. Для примера доплата входит в цену обмена, применяются §§ 354 и 356, дивидендной части, комиссий и других выплат нет. Тогда в текущем году признаются 400 долларов. Стоимость нового лота по § 358 равна 6 000 долларов минус 400 долларов плюс 400 долларов, то есть 6 000 долларов. Если затем продать пакет за 6 600 долларов без расходов, оставшиеся 600 долларов прироста будут учтены при продаже. Так проверяется, что из первоначальной тысячи ничего не выпало и ничего не было учтено дважды. [3] [4]
Изменим только стоимость новых бумаг на дату сделки: они стоят 5 400 долларов. Вместе с денежной доплатой инвестор получил 5 800 долларов. Налоговая стоимость переданных бумаг составляла 6 000 долларов. В тех же условиях фактический убыток равен 200 долларов, признанный прирост равен нулю, новый лот получает стоимость 5 600 долларов. Само получение 400 долларов ещё не означает 400 долларов облагаемой прибыли. Если же сделка была обычной продажей, выводы предыдущих примеров неприменимы: тогда требуется расчёт реализации по фактическому возмещению. [3] [4] [6]
Для иностранного эмитента откройте в материалах сделки раздел об акционерах США. § 367 содержит специальные правила для отдельных передач и реорганизаций с иностранными корпорациями. Существенны направление передачи, вид имущества и участие конкретного акционера. Письмо брокера о том, что операция в стране эмитента прошла без удержания, оставляет этот вопрос открытым. [7]
Россия. Что именно было распределено акционеру
Для российского расчёта зафиксируйте налоговый статус физического лица в соответствующем году и источник каждого потенциального дохода. Затем сопоставьте документы об иностранной операции с условиями . Пункт 19 статьи 217 описывает, в частности, получение акционерами при определённой реорганизации дополнительных или замещающих акций, долей или паёв. Для применения нормы важны создание компании или присоединение, порядок распределения и то, чем владел человек до операции. Слово в выписке этих условий не устанавливает. [8]
Денежная доплата требует отдельного основания. Положение об акциях само по себе не освобождает деньги. По договору это может быть часть цены за старый пакет, выручка за дробь или отдельная выплата из прибыли. Для первой нужны условия реализации и документы о расходах. Для второй — расчёт дробной доли и её продажи. Для третьей — решение о распределении прибыли и сведения об удержанном налоге. Не переносите американскую сумму признанного прироста в российскую декларацию без такой разбивки. [8] [9]
Если новый пакет в дальнейшем продан, пункт 13 статьи 214.1 устанавливает порядок определения подтверждённых расходов. Для обмена или конвертации эмитентом и для бумаг, полученных при реорганизации, текст предусматривает отдельные положения. В случае реорганизации он отсылает к пунктам 4–6 статьи 277 и требует подтверждения расходов на старые бумаги. Сохраните документы о покупке, даже если брокер сменился до выделения. Американские доли 80% и 20% из примера нельзя автоматически применять к российской базе: сначала установите, каким правилом и какими документами подтверждается распределение в России. [9]
Доходы и принимаемые расходы в валюте переводят в рубли с учётом правил пункта 5 статьи 210 и предусмотренных законом исключений. Официальный курс на дату дохода может отличаться от курса на дату расходов. Например, если для конкретной реализации применим общий порядок, подтверждённые затраты в 1 000 долларов при курсе 70 рублей за доллар дают 70 000 рублей, а выручка в те же 1 000 долларов при курсе 90 рублей за доллар составит 90 000 рублей. До остальных корректировок разница составляет 20 000 рублей, хотя валютная цена покупки и продажи совпала. Пример показывает эффект курсов для отдельной реализации. Применимость освобождения к предшествующей реорганизации устанавливают отдельно. [10]
Что сохранить к продаже нового пакета
Запишите в одну строку исходный лот, его дату и стоимость, коэффициент обмена, число оставшихся и новых акций, сумму денег и основание выплаты. Справа оставьте две пары граф: признанный результат и стоимость оставшихся активов для США, затем те же показатели для России. Отметьте валюту каждой графы. Если одному лоту соответствуют акции двух компаний, сделайте две дочерние строки с общей ссылкой на прежний лот.
Попросите брокера объяснить, в какой документ попала каждая денежная составляющая, и указать, откуда взята начальная стоимость новых бумаг. Для американской отчётности сравните документы о реализации с инструкцией к . Расхождение с брокером сначала объясняют и документируют. Изменять цифру лишь для совпадения с российским результатом не следует. Для российской части сохраните и первоначальную выписку, и уточнение брокера, если он изменил название или дату операции. [11]
Если у вас есть только выписка с тикерами, уже можно подтвердить количество акций и сумму денег. По одной брокерской выписке может быть непонятно, почему вместо прежних акций появились новые, как разделить расходы на покупку между бумагами и за что эмитент доплатил деньги. До получения документов отметьте эти вопросы в расчёте. Самый содержательный запрос эмитенту в такой ситуации — прислать план реорганизации и пояснение для акционера с датой и способом оценки новых акций. Этот комплект останется нужен и после окончания года сделки.
По теме: Как учесть дробление акций и деньги, выплаченные вместо дробной бумаги
Услуга по теме — Сверка брокерских отчётов по сделкам и выплатам.
Задать вопрос: help@taxbabel.com
Литература и первичные источники
[1] 26 U.S.C. § 355. Условия распределения акций контролируемой компании
[2] 26 U.S.C. § 354. Квалифицируемый обмен акций при реорганизации
[3] 26 U.S.C. § 356. Денежное и иное дополнительное возмещение
[4] 26 U.S.C. § 358. Учётная стоимость полученного имущества
[5] IRS. Form 8937 и сообщение эмитента о влиянии операции на стоимость бумаг
[6] IRS. Publication 544. Продажа и иные способы выбытия имущества
[7] 26 U.S.C. § 367. Операции с участием иностранных корпораций
[8] НК РФ, статья 217, пункт 19. Акции и доли при реорганизации
[9] НК РФ, статья 214.1, пункт 13. Подтверждённые затраты при последующей реализации
[10] НК РФ, статья 210, пункт 5. Пересчёт доходов и расходов в рубли
[11] IRS. Instructions for Form 8949. Данные брокера и корректировки