Россия и США
Проверено 12.11.2026
Работодатель выдал справку с апреля по март. Американская декларация владельца охватывает январь–декабрь, и российская тоже составляется за календарный год. Разделить справку на девять и три двенадцатых кажется удобным. Но декабрьский бонус и налог, доплаченный после иностранной проверки, от такой арифметики попадут не туда.
Сначала разложите по датам сам доход
Запросите помесячные расчётные листки, даты фактической выплаты, отдельные бонусы, доход в натуральной форме и сведения о возвратах. Для каждого события укажите период работы, дату возникновения права, платёжную дату и валюту. В справке работодателя может стоять месяц, за который начислена зарплата. При кассовом методе обычно нужно установить, когда деньги поступили работнику или стали доступны ему без существенных ограничений. Период работы при этом может понадобиться для источника заработка или специальной льготы. [1] [2]
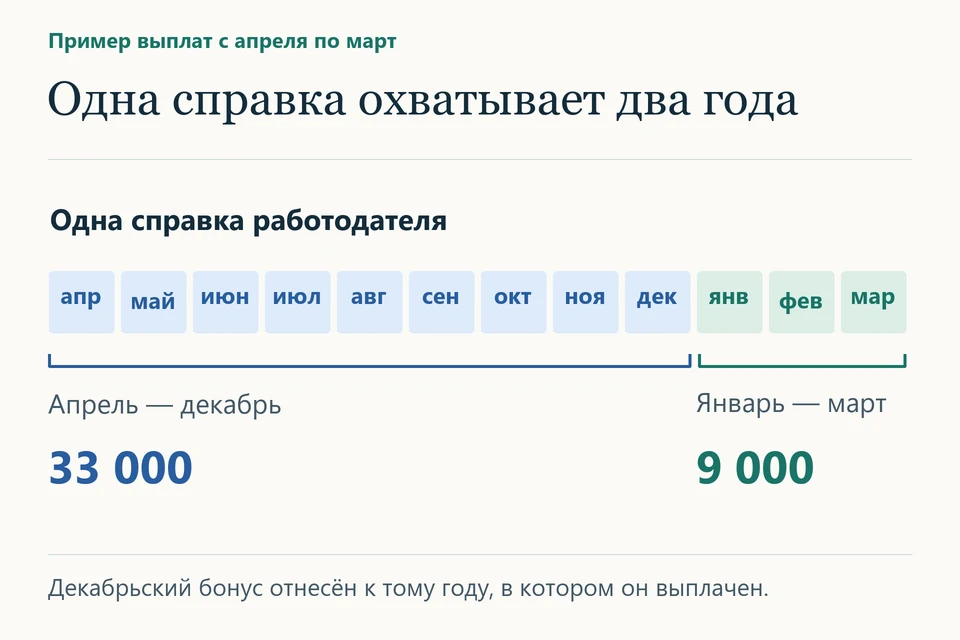
Пример. За апрель–декабрь выплачено по 3 000 долларов в месяц и декабрьский бонус 6 000 долларов. За январь–март следующего года — по 3 000 долларов. В справке 42 000 долларов. Если просто распределить общую сумму по числу месяцев, на первый год придётся 42 000 × 9/12 = 31 500 долларов. При кассовом методе в США учитывают, когда выплата получена или стала доступна. В первый год получены девять выплат и весь декабрьский бонус: 9 × 3 000 + 6 000 = 33 000 долларов. Во второй год получены ещё три выплаты: 3 × 3 000 = 9 000 долларов. Вместе это ровно 42 000 долларов по справке. [8] Это расчёт только по данной справке. Чтобы заполнить весь первый календарный год, добавьте январь–март из предыдущей справки и проверьте другие доходы.
Практическое применение:В какие декларации США включить декабрьскую и январскую зарплату, если университет выдал одну справку за учебный год?
Дочь работает в университете за рубежом. Семья видит справку за учебный год, включающую два фактически полученных платежа за работу: 900 долларов 20 декабря и 1 200 долларов 10 января. Условие примера: применяется кассовый метод, и до этих дат деньги для неё недоступны.
Для федеральной декларации США семья записывает 900 долларов в первый год, 1 200 долларов — в следующий. Деление 2 100 долларов поровну дало бы по 1 050 долларов и исказило бы оба периода. Отдельно фиксируют удержанный иностранный налог и метод его зачёта: период для зачёта нельзя вывести только из названия справки. IRS о дате получения дохода при кассовом методе. IRS о периодах иностранного налогового зачёта.
Вывод: В первый календарный год дочь учитывает 900 долларов, во второй — 1 200 долларов. Деление по 1 050 долларов завысило бы доход первого года на 150 долларов и занизило бы доход второго на те же 150 долларов. Семья может заполнить календарь доходов по двум банковским датам. Для иностранного налогового зачёта дополнительно потребуются справка об удержании и сведения о том, по какому методу дочь заявляет зачёт.
Услуга по теме — Подготовка декларации США при доходах за рубежом.
Задать вопрос: help@taxbabel.com
США. Перечисленный и начисленный иностранный налог
Для нужно выяснить, как налогоплательщик учитывает иностранный налог: по дате уплаты () или начисления (). При методе уплаты ключевые документы — даты удержаний и фактических платежей. При выборе начисления применяют правила , в том числе когда налоговое обязательство иностранного периода стало установленным. Выбор начисления обычно влияет и на последующие годы. Нельзя ежегодно выбирать вариант только для той справки, которая даёт более высокий зачёт. [1] [3]
Допустим, иностранный налоговый год закончился 31 марта, часть налога уже удерживали по зарплате в декабре, остаток уплачен 15 июня. Зафиксируйте все три даты. Если налог по иностранному праву окончательно определяется за один фискальный год, его нельзя без самостоятельного основания разбивать пропорционально той же доле, что зарплату. Страна, категория дохода, метод учёта и ограничения иностранного зачёта влияют на допустимое использование. При несовпадении года дохода и года налога может возникнуть неиспользованный кредит; переносы зависят от категории и условий. [1] [3]
Ведите отдельные строки для удержаний, добровольной доплаты, перерасчёта и возврата. Если остаток долга уменьшен после обжалования, проверьте правила пересмотра ранее учтённого иностранного налога, необходимость изменения старого американского расчёта и к в применимых случаях. Валютное преобразование налога тоже зависит от ситуации: для начисленных и уплаченных налогов предусмотрены разные правила и исключения. Не пересчитывайте весь налог по одному курсу без проверки применимости. [1] [3]
Россия. НДФЛ и зарубежная справка с другим периодом
Статья 216 устанавливает календарный год для . Для личного российского расчёта установите резидентство, источник и дату получения каждого дохода по статье 223. В результате зарплата из одной иностранной справки может относиться к двум российским периодам. В рублёвом расчёте укажите даты и курсы согласно применимым нормам. Сохраните перевод ключевых строк и документы, объясняющие бонус, который невозможно правильно разнести простой пропорцией. [4] [5] [6]
Для зачёта иностранного налога по статье 232 проверьте основание, действующие положения соответствующего соглашения, период и надлежащие подтверждения. Письмо работодателя о сумме начисленной зарплаты не всегда подтверждает фактически уплаченный налог. Если иностранная администрация подтверждает окончательную сумму только после срока российской подачи, определите порядок первоначального декларирования и последующего подтверждения или уточнения. Не объявляйте весь иностранный налог российским вычетом только потому, что он относится к тому же человеку. [7]
Для практической сверки начертите горизонтальную шкалу месяцев и отметьте границы обоих иностранных периодов. Сверху разнесите доходы, снизу — налоговые события. Для каждой строки поставьте ссылки на документы и коды годов соответствующих деклараций. Контрольный итог должен сходиться с полной исходной справкой в её валюте. Если итог в американской декларации отличается от российского, проверьте, на какую дату каждая страна требует признать доход и по какому курсу вы его пересчитали. Сохраните исходные суммы, чтобы разницу можно было объяснить.
Услуга по теме — Подготовка декларации США при доходах за рубежом.
Задать вопрос: help@taxbabel.com
Литература и первичные источники
[1] IRS. Publication 514. Период и метод признания иностранного налога
[2] IRS. Publication 54. Заработок за рубежом и период работы
[3] IRS. Instructions for Form 1116. Paid/accrued taxes и redeterminations
[4] НК РФ, статья 216. Календарный налоговый период
[5] НК РФ, статья 223. Дата фактического получения дохода
[6] НК РФ, статья 210. Налоговая база и валютный пересчёт
[7] НК РФ, статья 232. Подтверждение иностранного налога
[8] IRS. Publication 538, Cash Method — к какому году отнести полученный доход