Россия и США
Проверено 12.11.2026
Брокер показывает нулевой результат: бумага куплена и продана за 1 000 долларов. Российский расчёт при этом показывает прибыль 20 000 рублей. Оба числа могут быть верными. И наоборот, разница может оказаться обычной ошибкой — например, один специалист перевёл покупку в рубли по курсу продажи. Чтобы отличить одно от другого, сравнивают исходные операции по датам.
Разберите брокерский показатель
Уточните, что брокер называет прибылью. На экране может быть изменение рыночной цены за всё время, результат только закрытых сделок, доходность с реинвестированными купонами или изменение всего счёта вместе с валютой и комиссиями. Для декларации важно, продали ли вы бумаги, получили ли купон или просто увидели изменение рыночной цены. У каждого из этих событий своя дата и свои налоговые последствия. Экспортируйте операции в валюте сделки. Отдельно выпишите исходное количество, дату покупки, цену, комиссию, купон и дату продажи или погашения.
По каждой операции запишите в одной строке название или код бумаги, номер партии, количество бумаг и вид операции. Справа отведите два столбца для расчётов. В российской рабочей колонке показывают суммы в рублях, в американской — в долларах. Сохраните точное направление каждой котировки. Курс 90 рублей за доллар требует умножить долларовую сумму на 90 для перевода в рубли. Перевод рублей в доллары при той же котировке потребует деления.
Пример с обыкновенными акциями
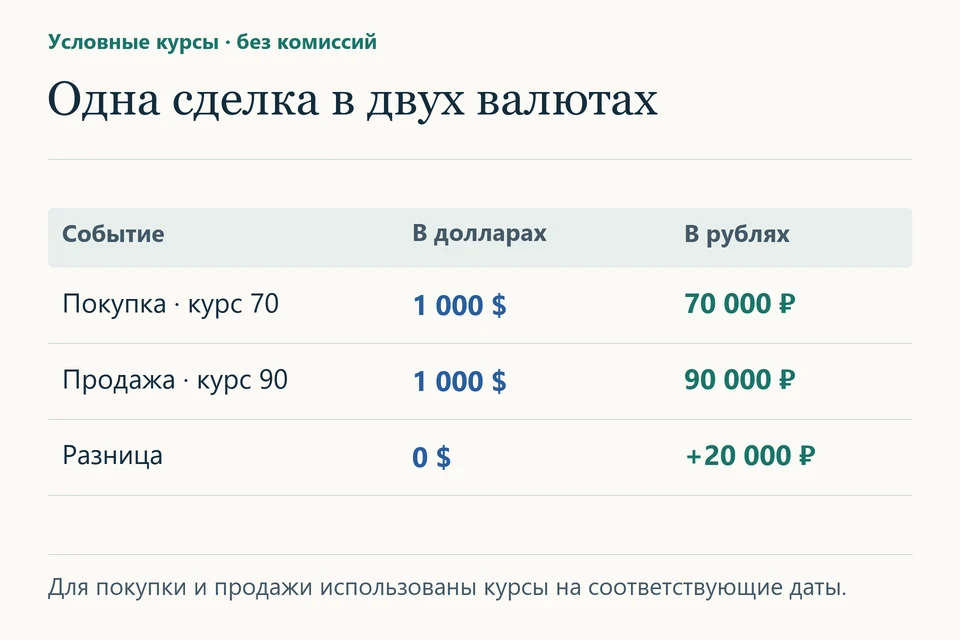
Инвестор лично купил акции за 1 000 долларов при условном курсе 70 рублей за доллар. Затем продал весь пакет за те же 1 000 долларов при курсе 90 рублей за доллар. В примере нет комиссий, дивидендов, льгот и промежуточных корпоративных событий. Если к расходу и доходу применяются указанные даты, в России сравниваются 70 000 рублей подтверждённых расходов и 90 000 рублей выручки. Предварительный результат — плюс 20 000 рублей. Для расчёта в США цена покупки и выручка от продажи одинаковы — по 1 000 долларов. В долларах инвестор ничего не заработал и ничего не потерял. [1] [2] [3]
Практическое применение:Почему продажа актива принесла прибыль в рублях, а в декларации США получается убыток в долларах?
Семья купила акции за 1 000 долларов, когда доллар стоил 70 рублей. Позже она продала весь пакет за 950 долларов, когда курс вырос до 90 рублей за доллар. До комиссий семья потеряла 50 долларов. В пересчёте на рубли покупка обошлась в 70 000 рублей, а продажа принесла 85 500 рублей. Из-за изменения курса та же сделка дала прибыль в 15 500 рублей. Для налогового расчёта понадобятся правила конкретной страны, применимый курс и дата каждого события. Сохраните подтверждения обеих сделок. В таблице рядом с датой покупки запишите курс 70 рублей за доллар, а рядом с датой продажи — 90. Если пересчитать обе суммы по курсу продажи, расходы окажутся завышены на 20 000 рублей.
Вывод: Для семейного бюджета в рублях сделка дала 15 500 рублей прибыли до расходов. Для проверки федеральной декларации США исходный результат по инвестиционному активу в примере — убыток 50 долларов. Он сам по себе не означает возврат 50 долларов налога. Российский налог в рублях зависит от вида актива, резидентства и применимых правил учёта. IRS о пересчёте валюты для отчётности.
Услуга по теме — Сверка брокерских отчётов по сделкам и выплатам.
Задать вопрос: help@taxbabel.com
Теперь предположим, что пакет продан за 900 долларов при курсе 90 рублей за доллар. Американский результат до специальных ограничений — минус 100 долларов. Российский расчёт даёт 81 000 рублей выручки минус 70 000 рублей расходов, то есть плюс 11 000 рублей. Простое умножение американского убытка на курс продажи дало бы минус 9 000 рублей и неверный знак для этой российской операции. В реальной декларации отдельно проверьте характер убытка, порядок выбора лота и право включить затраты. [1] [2] [3]
США. Курс для конкретной операции
Для обычного налогоплательщика с долларом в качестве функциональной валюты доходы и расходы в иностранной валюте переводят в доллары. указывает на курс, применимый к получению, оплате или начислению соответствующей статьи, в зависимости от метода учёта. Список среднегодовых курсов полезен для тех случаев, где допустим средний показатель. Он не делает годовой курс универсальным для покупки и разовой продажи актива. Запишите источник курса и придерживайтесь согласованного способа котирования. [3] [4]
Отдельно посмотрите на саму иностранную валюту. Если инвестор купил евро за доллары в марте, приобрёл на эти евро облигацию в мае, получил погашение в декабре и обменял евро обратно в феврале, возникли разные события. Для долгового требования в валюте, отличной от функциональной, § 988 при выполнении условий может придавать валютной составляющей характер обычного дохода или убытка. Вывод о характере результата по долларовой акции не переносится на долг в евро. Если человек потратил иностранную валюту на личные нужды, в США предусмотрено узкое исключение для курсовой прибыли при распоряжении самой валютой. При прибыли не более 200 долларов США по отдельной операции её обычно не признают. При прибыли в 210 долларов исключение уже не применяется ко всем 210 долларам. Это правило о личной покупке, например об оплате поездки валютой, не даёт вычета в 200 долларов из прибыли по иностранной облигации. Налоговый кодекс США, § 988(e). [5]
Предположим, облигация куплена и погашена по номиналу 1 000 евро, без процентов и дисконта для иллюстрации курса. При покупке один евро стоит 1,10 доллара, при погашении — 1,03 доллара. Экономическая разница в долларах составляет минус 70 долларов, хотя эмитент вернул обещанные 1 000 евро. Сначала установите, подпадает ли инструмент под § 988 и какие правила применяются к владельцу. Если евро лежат на счёте после погашения и позднее обмениваются, последующее движение курса имеет новую начальную точку. Одни и те же 70 долларов нельзя учесть в обоих расчётах. [5]
Россия. Курс расхода и курс дохода
По общему правилу пункта 5 статьи 210 выраженные в валюте доходы и предусмотренные этим пунктом расходы переводятся в рубли по официальному курсу Банка России на соответствующую дату. Закон прямо предусматривает возможность специальных правил. Для ценных бумаг применяют также статью 214.1. Уточните вид бумаги, основание поступления и дату фактического дохода по статье 223. Брокерская дата сделки, дата расчётов и дата банковского вывода не являются взаимозаменяемыми только потому, что в выгрузке все три называются «дата операции». [1] [2] [6]
Купон, полученный в течение владения, вынесите на отдельную строку. Комиссию, удержанную при покупке в третьей валюте, подтвердите её собственным документом. Для иностранного налога добавьте сумму и дату удержания, вид налога и государство, которому он уплачен. Его перевод для целей зачёта — отдельный вопрос. Российскую сумму выручки нельзя просто уменьшить на любое иностранное списание со счёта. Американские правила иностранного налогового зачёта также требуют определить характер налога и категорию дохода. [7]
Как найти причину расхождения
Вначале сравните одинаковость лота и количества. Затем приведите каждую сторону сделки к одной валютной записи — например, 90 / вместо одновременно используемых 90 / и 0,01111 /. После этого сопоставьте дату и источник курса, затем включение комиссий, купонов и удержаний. Разница, вызванная валютой измерения при одинаковых фактах, может быть нормальной. Ошибка проявляется там, где два расчёта для одной юрисдикции и одной даты используют разные исходные платежи либо неподходящий курс.
Если декларация уже подана, сохраните первоначальную версию таблицы и сделайте пересчёт рядом. Отдельно покажите влияние исправления на выручку, расходы, классификацию дохода и итоговый налог. Иногда меняется только вспомогательная графа, а иногда перенос операции в другой год затрагивает две декларации. Решение об уточнении принимайте после этой сверки, учитывая правила и сроки соответствующей страны. Иначе попытка привести цифры двух стран к одному виду может породить ошибку в изначально правильной декларации.
Услуга по теме — Сверка брокерских отчётов по сделкам и выплатам.
Задать вопрос: help@taxbabel.com
Литература и первичные источники
[1] НК РФ, статья 210, пункт 5. Пересчёт валютных доходов и расходов
[2] НК РФ, статья 214.1. Налоговая база по операциям с ценными бумагами
[3] IRS. Foreign Currency and Currency Exchange Rates. Валюта налогового учёта
[4] IRS. Yearly Average Currency Exchange Rates. Применение и направление котировок
[5] 26 U.S.C. § 988. Отдельные операции в нефункциональной валюте