Россия и США
Проверено 12.11.2026
После смерти отца управляющий присылает дочери два документа. В первом она названа возможным получателем денег на образование. Во втором ей дают право заменить управляющего и согласовывать выплаты брату. Денег дочь пока не получала. Но её роль могла измениться уже в день вступления второго документа в силу. Знать одно слово для отчётности недостаточно.
Начните с прав, а не с названия
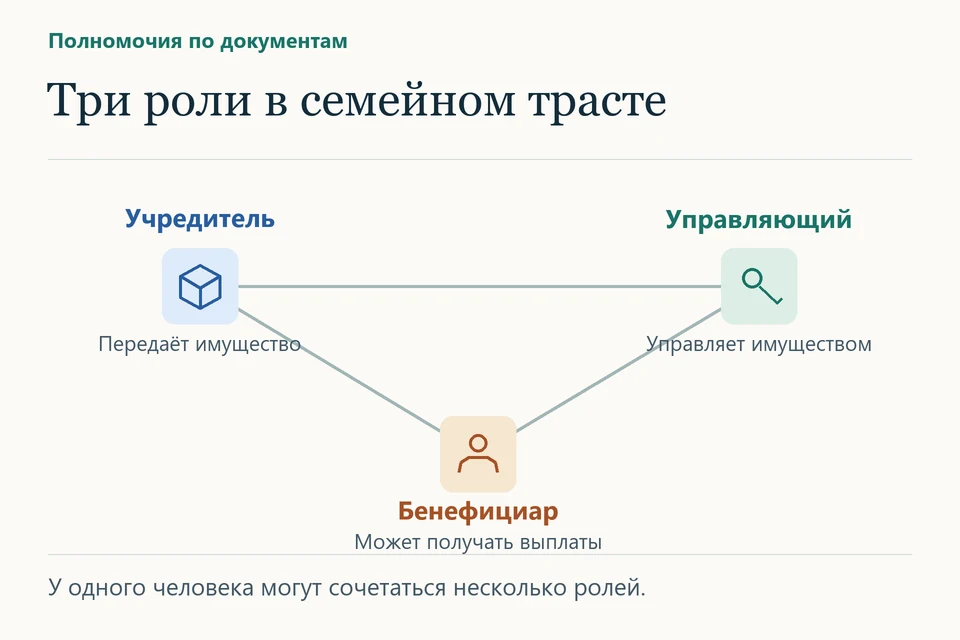
Попросите учредительный акт, действующую редакцию правил, изменения, письма о назначении, документы о смерти и сведения о местном праве. На отдельном листе укажите, кто внёс имущество, владеет им юридически, управляет инвестициями, выбирает получателей, определяет суммы и вправе отменять решения. Отметьте, чьи решения управляющий обязан исполнить и чьи рекомендации он вправе отклонить. Если правила менялись, сохраните предыдущую версию и дату, с которой действуют новые полномочия.
Практическое применение:Кто может одобрить оплату школы из семейного траста, если отец только передаёт счёт управляющим?
В правилах иностранного семейного траста отец указан как контактное лицо для школы. Он может отправить счёт за обучение дочери, но принять решение об оплате вправе только два независимых управляющих совместно. Расход на обучение ещё не согласован.
В схеме полномочий отец записывает отдельно «передаю счёт» и «принимаю решение». Он прикладывает страницу правил с обеими подписями и проверяет, вправе ли он сменить управляющих или отменить их решение. Это помогает консультанту определить его роль для американской отчётности до анализа самой выплаты. IRS о ролях в иностранном трасте.
Вывод: Школьный счёт может передать отец, а распорядиться деньгами могут только два управляющих вместе. Пока они не утвердили и не оплатили счёт, семья не может включать обещанную оплату в школьный бюджет или показывать уже полученное распределение. Налоговые обязанности учредителя или владельца траста могут существовать и без выплаты. Их определяют по тому, кто вносил имущество и за кем закреплены реальные полномочия.
Услуга по теме — Инвентаризация семейных активов и проверка прав владельцев.
Задать вопрос: help@taxbabel.com
Семейный фонд с собственной правосубъектностью не обязательно признаётся трастом для США. Регламент отличает , в которых управляющие охраняют имущество для бенефициаров, от иных структур, в том числе созданных для ведения совместного бизнеса. Проверьте факты и применимые правила классификации организации. Только после этого выбирайте между трастовой, корпоративной или иной отчётностью. [1]
США. Три отдельных решения
Сначала определите внутренний или иностранный статус самого траста. Чтобы США признали траст внутренним (), нужны два условия. Американский суд должен иметь право осуществлять основной надзор за управлением трастом (), а лица, имеющие статус , должны контролировать все существенные решения (). Страна банка, адрес управляющего или американский паспорт одной дочери по отдельности этого не устанавливают. [2]
Затем определите владельца дохода для американских налогов. Создатель, лицо, которое вносит деньги, и человек, признаваемый владельцем имущества траста по налоговым правилам США, не во всех случаях совпадают. Исследуют возможность отменить передачу, извлекать доход и управлять имуществом, а также специальные правила для иностранных учредителей и американских бенефициаров. Возможность участника забрать имущество в свою пользу требует отдельного анализа. Право выбирать независимого управляющего может означать иное, чем неограниченная возможность назначить самого себя. [3] [4]
Наконец, проверьте событие и личную отчётность. Для американского лица передача активов, владение определённой частью иностранного траста и получение распределения относятся к разным частям . У американского owner могут быть обязанности обеспечить годовую отчётность . Само упоминание человека в широком классе потенциальных получателей не означает, что он получил облагаемую выплату или должен ежегодно подавать все трастовые формы. [3] [4] [5]
Что меняется после смерти учредителя
Сравните права на день до смерти и день после. Прекратилось ли право отзыва? Появился ли у дочери безусловный доступ к определённой сумме? Кто теперь решает вопросы инвестирования и распределения? Продолжает ли существовать тот же траст либо имущество переходит в новую конструкцию? Проверьте, как прекращение прежнего -статуса влияет на будущий учёт доходов, и запросите остатки на дату изменения. Не объявляйте каждую последующую выплату наследством лишь потому, что переход полномочий вызван смертью. [3] [4]
Например, дочь была только получателем по усмотрению управляющего. С сентября он оплатил её обучение непосредственно университету на 12 000 долларов. На личный счёт ничего не поступало. Для американского анализа всё равно рассматривают возможное косвенное распределение в её интересах. Отдельно проверяют новый документ о праве вето. Он может влиять на контроль или классификацию, но сам по себе не является второй выплатой на 12 000 долларов. [3] [4]
Россия. Есть ли контроль над иностранной структурой
Для российского налогового резидента статья 25.13 предусматривает собственный подход к иностранным структурам без образования юрлица. Для учредителя действуют специальные правила и совокупные условия, при которых он может не признаваться контролирующим. Для иных лиц проверяют возможность влиять на распределение прибыли и дополнительные имущественные права. Какие права предусмотрены при жизни структуры и при её прекращении, важно не меньше, чем её название. [6]
Уведомления об учреждении, участии и о проверяют по статье 25.14 для соответствующего лица и события. Если получатель фактически получил актив или оплату своего обязательства, отдельно исследуют с учётом его резидентства и правового основания. Даже если США не считают вас владельцем имущества траста для целей налогообложения, отдельно проверьте, считает ли вас контролирующим лицом российское законодательство. [6] [7]
Для семейного досье составьте таблицу с именами ролей, точными номерами пунктов договора, датами возникновения и прекращения прав и выплатами. Одна строка должна описывать одно полномочие. Если управляющий пока отказывается выдать весь акт, запросите заверенную выписку о ваших правах и документ о том, кто может дать согласие на раскрытие остального.
По теме: Как разобрать передачу денег или имущества из траста бенефициару
Услуга по теме — Инвентаризация семейных активов и проверка прав владельцев.
Задать вопрос: help@taxbabel.com
Литература и первичные источники
[1] 26 CFR § 301.7701-4. Trusts и отличия от предпринимательских организаций
[2] 26 CFR § 301.7701-7. Court test и control test
[3] IRS. Foreign trust reporting requirements and tax consequences
[4] IRS. Instructions for Form 3520. Владелец, учредитель и бенефициар
[5] IRS. Instructions for Form 3520-A. Годовая отчётность иностранного траста с U.S. owner
[6] НК РФ, статья 25.13. Контроль над иностранной структурой
[7] НК РФ, статья 25.14. Уведомления об участии и учреждении структур