Россия и США
Проверено 12.11.2026
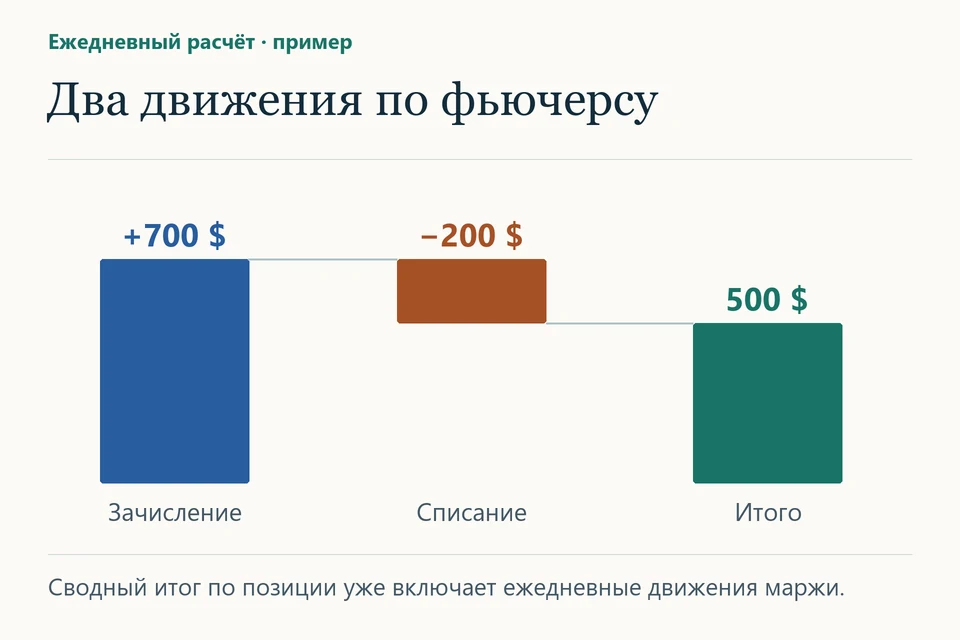
В декабре брокер зачислил по фьючерсу 700 долларов, на следующий день списал 200 долларов. Позиция осталась открытой в январе. Если потом прибавить ещё и полный результат из отчёта о закрытии, часть прибыли окажется в декларации дважды. Для сверки нужно проследить как движение маржи, так и правила именно этого контракта в каждой стране.
Какие деньги действительно заработаны
Начальная маржа — обеспечение исполнения обязательств. Вариационная маржа отражает изменения по расчётам контракта. Брокер также может удерживать обеспечение сверх биржевого требования. Поэтому пополнение счёта на 10 000 долларов, блокировка 7 000 долларов и ежедневное зачисление 700 долларов — три разных движения. Возврат вашего обеспечения после закрытия позиции сам по себе не превращает эти деньги в прибыль.
Практическое применение:Почему по фьючерсу получился убыток, хотя баланс счёта после пополнения вырос на 460 долларов?
Отец сверяет закрытую фьючерсную позицию. В начале периода на отдельном счёте было 2 000 долларов. По требованию брокера он перевёл туда ещё 700 долларов из семейных сбережений. После закрытия позиции на счёте осталось 2 460 долларов. Других переводов, процентов и комиссий не было.
Баланс вырос на 460 долларов, а торговый результат равен 2 460 − 2 000 − 700 = −240 долларов. Сверьте −240 с ежедневными расчётами клиринга и отметьте 700 долларов как пополнение. Прежде чем переносить итог в американскую декларацию, уточните тип контракта: правила оценки на конец года и зависят от того, подпадает ли контракт под § 1256. IRS о форме 6781 и контрактах § 1256.
Вывод: Семья внесла в общей сложности 2 700 долларов и вывела бы после закрытия 2 460 долларов. Значит, 240 долларов действительно потеряны в торговле. Дополнительные 700 долларов остаются пополнением из семейных сбережений. Налоговый характер этих 240 долларов нельзя установить по одному движению обеспечения.
Услуга по теме — Сверка брокерских отчётов по сделкам и выплатам.
Задать вопрос: help@taxbabel.com
Найдите спецификацию: биржа и клиринговая организация, тип и размер контракта, базовый актив, валюта расчётов, множитель, способ закрытия и механизм поставки. Установите, обозначает ли слово настоящий биржевой контракт, соглашение с брокером на разницу или бессрочный контракт платформы. По выписке проверьте, зачисляет ли брокер деньги на ваш счёт и списывает ли их с него каждый день или приложение лишь обновляет оценку открытого контракта. Разница особенно важна, когда счёт у иностранного посредника.
США. Подпадает ли контракт под § 1256
Для охватываемого § 1256 контракта открытая на конец налогового года позиция обычно считается проданной по справедливой рыночной стоимости в последний рабочий день года. Результат учитывают в этом году, а при фактическом закрытии исключают часть, которая уже была учтена. Для типичного инвестиционного контракта в рамках этого режима 60% прироста или убытка относят к долгосрочному, 40% — к краткосрочному независимо от фактической продолжительности владения. Существенны исключения, в том числе для квалифицируемого хеджирования и некоторых составных позиций. [1] [2]
Проверьте, отвечает ли конкретный контракт определению или иной категории § 1256. Закон учитывает установление суммы маржи по системе ежедневной переоценки и наличие для соответствующей категории. Один только иностранный брокер не исключает режим; одно только наличие биржевой котировки его не доказывает. Процентные и валютные свопы, свопы на акции и фондовые индексы, кредитные дефолтные свопы и другие перечисленные в § 1256(b)(2)(B) соглашения прямо исключены из этого режима. Для такого свопа ежедневная биржевая переоценка сама по себе не создаёт права делить его прибыль на 60% долгосрочной и 40% краткосрочной. Налоговый кодекс США, § 1256(b)(2). Сохраните страницу спецификации и ссылку на статус площадки. [1]
Пример. Предположим, обычный инвестиционный контракт подпадает под § 1256, прочих позиций и корректировок нет. От открытия до конца декабря накопленная прибыль по ежедневным расчётам составила 500 долларов: плюс 700 долларов, минус 200 долларов. В конце года эти же 500 долларов отражены как прибыль открытого контракта. Результат года составляет 500 долларов, а не 1 000 долларов. В простом примере 300 долларов относятся к долгосрочной и 200 долларов к краткосрочной части. В январе контракт закрыт с общей прибылью 800 долларов с даты открытия. Тогда дополнительно ко второму году относится 300 долларов, ранее признанные 500 долларов не включают снова. [1] [2] [3]
Для годовой проверки попросите брокера пояснить, есть ли в его итоговой цифре переоценка открытых контрактов на начало и конец года. и помогают сопоставить категории, а для сложных расчёт ведут с учётом других позиций. Если в декабре позиция была закрыта и инвестор купил следующий контракт той же серии с иным сроком, сохраните обе сделки: торговая стратегия могла продолжаться при прекращении старого контракта. [2] [3]
Россия. Доходы и расходы по срочному контракту
Для статья 214.1 прямо относит к доходам по операциям с производными финансовыми инструментами, в частности, суммы полученной вариационной маржи и премий, а к расходам — соответствующие уплаченные суммы и предусмотренные условиями затраты. Для конкретного иностранного контракта проверьте правовую квалификацию, обращение на организованном рынке, базовый актив и фактические расчёты. Поставка базового имущества или бумаги образует дополнительные события, которые нужно отличать от денежного результата самого дериватива. [4]
Возьмём самостоятельный пример в рублях. Брокер принял обеспечение 100 000 рублей, затем зачислил 7 000 рублей вариационной маржи и списал 2 000 рублей. При возвращении обеспечения свободный остаток может составить 105 000 рублей до комиссий. При исходных допущениях предварительный результат маржи — 5 000 рублей, а не вся разблокированная сумма. Если удержана документально подтверждённая относящаяся к операции комиссия, проверьте, включена ли она уже в показатели отчёта. Ограничения объединения результатов различных категорий операций проверяют отдельно. [4]
Для валютного счёта запросите исходную валюту каждого состоявшегося зачисления и списания, дату и назначение. При применении общего правила пересчёта статья 210 требует учитывать официальные курсы на соответствующие даты. Поэтому годовое значение «прибыль 500 долларов», умноженное на декабрьский курс, может отличаться от сверки рублёвых сумм по состоявшимся расчётам. Для незачисленной переоценки и реально уплаченной вариационной маржи сохраняйте разные пометки. [4] [5]
Как закрыть год без двойного счёта
Составьте один ряд на контракт и срок исполнения. Укажите в таблице, какие контракты оставались открытыми в начале и в конце периода, какие вы закрыли, какие суммы брокер ежедневно зачислял или списывал и сколько удержал комиссий. Итог по деньгам сверяйте отдельно от общего изменения рыночной стоимости. Если получились 500 долларов и 500 долларов, сначала выясните, не описывают ли они одно и то же изменение. Сохраните декабрьский и январский отчёты вместе, чтобы специалист видел основу начального показателя нового года. Для США подпишите, применён ли § 1256, а для — какие суммы отнесены к состоявшимся расчётам по соответствующей категории инструментов.
Услуга по теме — Сверка брокерских отчётов по сделкам и выплатам.
Задать вопрос: help@taxbabel.com
Литература и первичные источники
[1] 26 U.S.C. § 1256. Квалифицируемые контракты, переоценка и исключения
[2] IRS. Publication 550. Section 1256 Contracts Marked to Market
[3] IRS. Form 6781. Gains and Losses From Section 1256 Contracts and Straddles
[4] НК РФ, статья 214.1. Производные финансовые инструменты, доходы и расходы