Россия и США
Проверено 12.11.2026
Покупатель внёс 20 000 долларов в декабре, документы на квартиру подписаны в феврале, а остаток цены он будет платить три года. В выписке первое поступление датировано декабрём, право собственности перешло в феврале, а остальные платежи покупатель внесёт позднее. Для налогового расчёта важно различать эти даты. Для налогов нужно установить, какая сделка состоялась и на каком основании продавец получил каждый платёж.
Соберите условия до расчёта
Разложите договор на четыре величины: цена имущества, полученный аванс или обеспечение, основная сумма рассрочки и проценты за финансирование. Отдельно укажите, принимает ли покупатель ипотечный долг продавца и есть ли удержание у эскроу-агента. Запишите даты передачи владения, перехода рисков, регистрации права, получения доступа к деньгам и наступления срока каждого платежа. Дата подписания бумаги и дата налоговой реализации могут потребовать сопоставления со всеми обстоятельствами сделки.
Составьте два сценария уже на этапе аванса. Если сделка исполнена, договор должен показывать, какая часть первого платежа засчитывается в цену. Если сделка сорвалась, выясните, подлежит ли платёж возврату, остаётся ли у продавца как обеспечительная сумма или становится неустойкой по отдельному основанию. При отмене сделки сохраните соглашение о расторжении и письма посредника, у которого хранились деньги. В них должно быть видно, кому в итоге достался аванс и на каком основании. Из прежнего графика оплаты этого не узнать.
США. Как работает installment sale
По § 453 продажа, в которой хотя бы один платёж поступает после окончания налогового года выбытия, при выполнении условий может учитываться методом рассрочки. В поступлениях по цене разделяют возврат стоимости и признаваемую прибыль. Проценты по долговому обязательству покупателя учитывают отдельно. Для расчёта заполните показатели из : цену продажи (selling price), налоговую стоимость с предусмотренными для продажи в рассрочку корректировками ( ), расчётную сумму договора () и долю валовой прибыли (). Учитывают расходы продажи, принятые долги, исключения и возможный выбор отказаться от метода. В определённых случаях часть дохода, включая применимый , признают уже в году продажи. [1] [2]
Пример без ипотеки, расходов продажи, амортизационных корректировок и исключения при продаже основного жилья. Цена дома — 300 000 долларов, скорректированная стоимость — 180 000 долларов, контрактная цена равна 300 000 долларов. Валовая прибыль 120 000 долларов, доля прибыли в платежах по цене — 40%. В год продажи покупатель перечислил 60 000 долларов в счёт цены дома и отдельно заплатил 4 000 долларов процентов. Из платежа за дом 24 000 долларов составляют прибыль (40% от 60 000 долларов), а 36 000 долларов возмещают продавцу часть стоимости дома. Проценты в размере 4 000 долларов учитывают отдельно. После первого платежа покупатель ещё должен за дом 240 000 долларов (300 000 − 60 000). Если на следующий год он погасит 10 000 долларов именно этого долга и условия сделки сохранятся, в расчёт прибыли за следующий год войдут 4 000 долларов. Остальные 6 000 долларов возместят часть стоимости дома. [1] [2]
Практическое применение:Сколько денег продавец квартиры получит в день сделки, если покупатель платит в рассрочку?
Покупатель согласился заплатить за квартиру 240 000 долларов. В день сделки он перечислит продавцу 60 000 долларов, а оставшиеся 180 000 долларов выплатит позже. Даже если национальный индекс цен вырос, на текущие расходы семьи в день сделки доступен лишь первый платёж за вычетом её собственных обязательств. Отдельно запишите дату перехода права, срок каждого платежа, проценты и обеспечение долга. Это позволит сравнить отсрочку с предложением полной оплаты сегодня.
Вывод: На дату закрытия продавец получает 25% цены сделки. Остальные 75% — требование к покупателю. Если семье сразу нужно 80 000 долларов, в день продажи не хватит как минимум 20 000 долларов. Расходы на оформление сделки увеличат недостачу. Для федерального налога США при допустимой продаже в рассрочку расчёт прибыли по полученным платежам требует скорректированной стоимости объекта и условий договора, а проценты по долгу учитываются отдельно. IRS о продаже в рассрочку.
Услуга по теме — Сопровождение продажи недвижимости и перевода выручки.
Задать вопрос: help@taxbabel.com
Если вы сначала жили в доме, а после переезда сдали его в аренду, проверьте даты по § 121. Обычно нужно владеть домом и в совокупности прожить в нём как в основном жилье не менее двух лет за пять лет до продажи. Для расчёта доли прибыли, которая не подпадает под исключение из-за использования дома по другому назначению, действует важное правило. Время в этом пятилетнем периоде после того, как вы или супруг в последний раз использовали дом как основное жильё, при таком распределении не учитывают. При этом часть прибыли, приходящаяся на амортизацию за периоды после 6 мая 1997 года, которую вы списали или имели право списать, остаётся вне исключения. При оплате покупателем в рассрочку расходы и налоги от продажи по-прежнему разбирают отдельно от процентов. Налоговый кодекс США, § 121(b)(5) и (d)(6). При искусственно низком или отсутствующем проценте часть номинальной цены может потребовать выделения вменённых процентов. Аванс на счёте независимого эскроу-агента с существенными ограничениями и доступные продавцу деньги — разные факты. Без текста ограничений нельзя надёжно решить, получил ли продавец платёж в декабре. [1] [3]
США. Если до продажи не дошло
Когда покупатель отказался и продавец законно оставил задаток, продажа дома могла вообще не состояться. Расчёт «задаток минус полная стоимость дома» в таком случае лишён основания: дом остаётся у продавца. Нужно установить, за прекращение какого права получены деньги, использовался ли объект лично, для инвестиций, аренды или в бизнесе, и когда право на деньги стало окончательным. § 1234A регулирует определённые прекращения прав и обязательств в отношении имущества, которое является или являлось бы капитальным активом владельца. Это не единая квалификация всех удержанных обеспечительных сумм. [4]
Если сначала произошла завершённая продажа в рассрочку, а позднее из-за дефолта покупателя продавец вернул себе дом, это ещё один случай — . предусматривает отдельный анализ возврата имущества и учёта прежних платежей. Не стирайте старую сделку из регистра как обычную отмену предварительного договора. [1]
Россия. Цена, дата получения и освобождение
Для установите, где находится объект и каков статус продавца. Далее проверьте основания освобождения и минимальный срок владения по статье 217.1, возможные имущественные вычеты и документально подтверждённые расходы по статье 220. Для российской недвижимости могут иметь значение отдельные правила определения дохода исходя из кадастровой стоимости. Применимость льготы и срок владения проверяют до механического разнесения всех банковских поступлений по годам. [5] [6]
Общее правило статьи 223 связывает дату фактического получения денежного дохода с выплатой, включая перечисление в предусмотренных законом случаях. Но сначала нужно установить, является ли конкретный декабрьский платёж доходом, какой характер он имел и когда продавец получил на него право. Деньги на условном депозите, возвратное обеспечение, уже полученная часть цены и отдельная неустойка требуют собственного анализа. Не переносите американский процент валовой прибыли 40% в российскую декларацию: у российского свой порядок определения дохода и использования расходов. [6] [7]
При отмене зафиксируйте сумму, которую вернули, и сумму, которую продавец сохранил. Проверьте правовое основание удержания и дату, когда спор был разрешён. Освобождение, рассчитанное для продажи квартиры, не следует автоматически применять к самостоятельной компенсации за сорванную сделку. Для иностранной валюты сохраните суммы и применимые курсы на каждую относящуюся к расчёту дату. В архиве полезно оставить банковские документы и подписанный сторонами итоговый расчёт. [7] [8]
Что должно сойтись
Для исполненной рассрочки остаток договорного долга должен объясняться ценой за вычетом платежей основной суммы. Проценты ведите в отдельной колонке. Для отменённой сделки сверьте внесённый платёж с возвратом, удержанием и остатком у посредника. В спорном случае отметьте дату, на которую деньги ещё могли понадобиться к возврату. Тогда в работе будут три ясных вопроса: была ли продажа, в каком году продавец получил каждую сумму и что именно она оплачивает.
По теме: Как прежнее использование квартиры влияет на расчёт при продаже
Цены на жильё в США за сто лет
Семья, которая купила дом в 2007 году и продала его в 2011-м, могла получить за него меньше, чем заплатила. Национальный индекс за это время снизился примерно на 17%. Например, снижение индекса на 17% означает, что его условные 100 пунктов превратились в 83. Для оценки конкретного дома за тот же период потребуются цены сделок с похожими домами в его районе. Между 1975 и 2025 годами уровень индекса вырос в 11,4 раза в номинальных долларах.
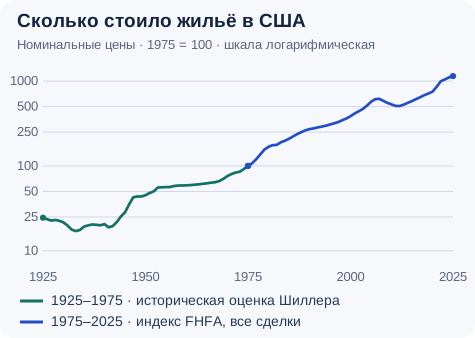
Как читать график. До 1975 года использован исторический ряд Роберта Шиллера. Для 1925–1933 годов его основой служили сведения собственников в 22 городах, для 1934–1952 годов — в том числе цены предложения в пяти городах. С 1953 года использованы месячные оценки цен покупки жилья. С 1975 года вторая линия показывает годовые средние четырёх квартальных значений . В расчёт этого индекса входят повторные продажи и оценки при рефинансировании домов на одну семью по ипотекам, которые приобрели или секьюритизировали и .
Для семейного расчёта. Индекс по стране помогает понять, каким был рынок в годы покупки и продажи. Доходность конкретного дома зависит ещё и от города, арендных поступлений, простоя, страхования и ремонта. Цифры на графике даны до поправки на общую инфляцию и до этих расходов.
Источники. Роберт Шиллер, таблица Figure 3.1. FHFA, данные по ценам жилья. FHFA, методика повторных сделок.
Услуга по теме — Расчёт налогов при аренде или продаже недвижимости.
Задать вопрос: help@taxbabel.com
Литература и первичные источники
[1] IRS. Publication 537. Installment Sales, проценты, долги покупателя и repossessions
[2] 26 U.S.C. § 453. Метод рассрочки и исключения
[3] IRS. Publication 523. Основное жильё, владение, проживание и продажа
[4] 26 U.S.C. § 1234A. Прекращение отдельных прав и обязательств
[5] НК РФ, статья 217.1. Освобождение доходов от продажи недвижимости
[6] НК РФ, статья 220. Имущественные налоговые вычеты