Россия и США
Проверено 30 октября 2026 года
В приложении брокера акция стоит ноль. Биржа прекратила торги этой бумагой, эмитент объявил о банкротстве, а удалить позицию из портфеля невозможно. Для инвестора деньги выглядят потерянными. Но для налоговой декларации «не могу продать», «нет рыночной котировки» и «право полностью утратило стоимость» — три разных утверждения.
С облигацией ситуация ещё сложнее: купон не поступил, номинал остаётся в выписке, кредиторы обсуждают реструктуризацию. Если смешать невыплаченный доход и стоимость самого долгового инструмента, можно либо преждевременно заявить убыток, либо пропустить год, в котором он действительно возник. Разбираемся, какие документы меняют картину в России и на федеральном уровне США.
Начинайте с права, а не с цвета строки в приложении
Нужно установить, чем именно владеет человек: обычной акцией, депозитарной распиской, облигацией, требованием к посреднику или долей в компании. Нулевой показатель market value часто означает лишь отсутствие источника цены у брокера. Нельзя из него вывести, что эмитент ликвидирован, права аннулированы или кредиторы ничего не получат.
Делистинг означает прекращение допуска к конкретной торговой площадке. Компания может продолжать деятельность, акции — обращаться вне биржи, а акционеры — сохранять имущественные права. Блокировка расчётов или санкционные ограничения тоже могут затруднять распоряжение активом, не уничтожая собственность. Банкротство запускает процедуру, исход которой необходимо изучить: держателю может достаться денежная выплата, новое обязательство или доля в реорганизованной компании.
Поэтому первая задача — составить хронологию событий: остановка торгов, дефолт, заявление о банкротстве, утверждение плана, списание выпуска, ликвидационная выплата. Каждому событию сопоставляют документ и последствия для конкретного выпуска. Общая новость об «обнулении компании» не заменяет сведений о правах именно вашего класса акций или очереди облигаций. [1, 2]
Налоговые статусы владельца определяются независимо
Гражданин США обычно рассматривает мировой инвестиционный результат в американской декларации, в том числе по российским и другим иностранным бумагам. Проживание в России не отменяет федеральный анализ. В российской части устанавливают налоговое резидентство соответствующего года и источник доходов. Российское гражданство само по себе не означает, что любой зарубежный убыток участвует в российском . [3, 4]
Ниже рассматривается физическое лицо, которое держит инвестиционный капитал, а не профессиональный дилер и не корпорация. Для квалифицированных пенсионных счетов, некоторых предпринимательских инвестиций, долей партнёрств и специальных режимов выводы могут отличаться. Американские исключения для отдельных видов акций не следует применять к любой обанкротившейся компании только из-за размера понесённого убытка.
Страна брокера помогает найти отчёты, но не определяет, какое государство признает убыток. Брокерская «реализованная потеря» может быть технической меткой, не соответствующей юридическому событию. Поэтому два налоговых регистра строят из первичных фактов, а затем применяют национальные правила.
США: требуется полная утрата стоимости
§165(g) предусматривает специальный режим для ценной бумаги, полностью утратившей стоимость в налоговом году. Для капитального актива такой убыток рассматривается как результат продажи в последний день соответствующего года. Определение включает акции, некоторые права на акции и определённые оформленные долговые инструменты, в том числе иностранные. [1, 2]
Ключевое слово — полностью. Падение котировки на 99%, отсутствие покупателей сегодня и неопределённая оценка брокера сами по себе не доказывают complete worthlessness. Существенно, остаётся ли ликвидационная или потенциальная экономическая стоимость права. Решение о признании убытка строят на объективных событиях и обстоятельствах, а не на удобстве выбранного налогового года. Общие правила §1.165-1 также требуют подтверждаемого реально понесённого убытка. [2, 5]
Не требуется автоматически ждать удаления последней строки из кабинета. Полная безнадёжность может быть доказана раньше формального завершения всей процедуры. Но и само открытие дела о банкротстве не устанавливает её автоматически. Разница между этими ситуациями определяется фактами: составом активов, очередностью требований, утверждённым планом и тем, получает ли данный класс держателей хоть какое-то экономическое право.
Что подтверждает год американского убытка
Полезны судебные документы, план реорганизации, уведомления управляющего, реестр требований, сообщения регистратора и эмитента об аннулировании выпуска. Если обычным акционерам ничего не полагается, документ должен позволять понять, когда это стало определённым. Если держателям выдают новые акции, условные права на будущую выплату или спорное требование, нельзя просто записать нулевую стоимость всего прежнего вложения.
Предположим, акции куплены за 18 000 долларов в 2022 году. В 2025 году их сняли с биржи, но компания продолжала переговоры о продаже бизнеса. В 2026 году утверждён план, по которому обычные акции аннулируются без компенсации, а все активы распределяются кредиторам. Если совокупность фактов подтверждает полную утрату стоимости именно в 2026 году, убыток исследуют за этот год; он не переносится назад только из-за более раннего делистинга.
Для определения краткосрочного или долгосрочного результата используют условную дату продажи — последний день года полной утраты стоимости. Если вычет пропущен, указывает специальный срок для требования о возврате через : семь лет от первоначального срока подачи декларации за год утраты стоимости либо два года со дня уплаты налога — в зависимости от того, какой срок истечёт позже. [1] Сам убыток определяют по скорректированной налоговой стоимости акций, а не максимальной рыночной ценой в прошлом. Нельзя заявить потерю 60 000 долларов потому, что пакет когда-то столько стоил, если подтверждённая налоговая стоимость равна 18 000 долларов. [1, 2]
Сколько такого убытка можно использовать
Признать и сразу уменьшить на всю сумму любые доходы — разные действия. Для физического лица действуют правила взаимозачёта капитальных результатов и ограничение использования чистого капитального убытка против иных доходов. §1211(b) устанавливает общий предел 3 000 долларов, а при — 1 500 долларов. Остаток рассматривают по правилам переноса §1212(b). [6, 7]
Допустим, после зачёта прибылей и убытков от продажи активов чистый капитальный убыток составил 18 000 долларов. Налогоплательщик не подаёт раздельную декларацию как один из супругов. Если нет других обстоятельств, влияющих на расчёт, в текущем году он может уменьшить иные доходы не более чем на 3 000 долларов. Остаток убытка, в этом примере 15 000 долларов, переносят по правилам для краткосрочных и долгосрочных убытков. Снижение налогооблагаемого дохода само по себе не означает возврата такой же суммы деньгами.
Отдельно проверяется срок исправления старой декларации. Для требований возврата, связанных с и определёнными , предусмотрено специальное семилетнее правило. Оно не превращает любой старый убыток в доступный сегодня вычет и не разрешает выбрать новый год признания. Нужны исходный год, сроки и применимые ограничения суммы возврата. [8]
Облигация и обычный личный заём — не одно и то же
Если эмитент перестал платить по облигации, недостаточно назвать задолженность и автоматически заявить краткосрочный убыток. §166(e) исключает из своего режима долг, удостоверенный по §165(g)(2)(C). Для многих облигаций частного инвестора работает именно режим безнадёжных ценных бумаг, с его квалификацией и датой. [1, 9]
У личного необеспеченного займа знакомому без соответствующей ценной бумаги может действовать другой режим . Там также требуется полная безнадёжность, но характер убытка и состав доказательств отличаются. Нельзя переносить инструкцию по личному займу на биржевой облигационный выпуск лишь потому, что оба должника перестали платить.
У облигации отдельно проверяют покупную стоимость, ранее учтённый дисконт при выпуске облигации, рыночный дисконт, амортизацию премии и выплаты основной суммы. Эти элементы могут менять налоговую стоимость актива и порядок учёта отдельных доходов. Статья не даёт единой формулы для всех долговых инструментов: конвертируемая облигация, структурная нота и обычный купонный выпуск могут требовать разного расчёта. [3]
Невыплаченный купон не равен расходу
Частный инвестор, который учитывает доходы и расходы кассовым методом, обычно не вычитает доход, который никогда не получил и ранее не включил в налогооблагаемый доход. Если обещанный купон 700 долларов не пришёл, сама эта сумма не становится отдельным расходом поверх стоимости облигации. Налоговый убыток не создаётся из неосуществившегося ожидания доходности. отдельно поясняет этот принцип для неоплаченных процентов и дивидендов. [10]
Пример: облигация куплена за 9 600 долларов, купон в размере 700 долларов не выплачен, а инвестор ожидает получить при реструктуризации 4 000 долларов. Нельзя прибавить неполученный купон к расходам на покупку облигации и заявить убыток в размере 10 300 долларов. Сохраняющееся право на существенное возмещение также противоречит автоматическому выводу о полной безнадёжности всей бумаги. Сначала квалифицируют реструктуризацию и получаемые взамен права.
Если доход ранее начислялся по специальным правилам, например , анализ сложнее: проверяют уже включённые суммы и соответствующие корректировки налоговой стоимости. Поэтому вопрос «платили ли деньги» должен сопровождаться вопросом «что уже было отражено в предыдущих декларациях». Иначе одно и то же накопление можно потерять в учёте либо учесть дважды.
Россия: американское условное списание не переносится в НДФЛ
Статья 214.1 регулирует доходы, расходы и финансовый результат по операциям с ценными бумагами. Она не устанавливает для обычного физического лица универсальную ежегодную переоценку портфеля до брокерской рыночной цены. Само снижение котировки до нуля, прекращение торгов или американское признание не образуют автоматически российский вычет в той же сумме и за тот же год. [11]
В российском расчёте нужно определить юридическое событие: реализация, погашение, конвертация, ликвидационная выплата либо иное прекращение права. Для каждого действуют собственные нормы о доходах и стоимости. Нельзя утверждать и обратное — что любая ликвидация всегда исключает учёт расходов. Проверяются конкретная выплата, вид доли или бумаги, основание прекращения и применимые статьи .
Дефолт по купону сам по себе не превращает всю цену приобретения облигации в расход текущего года. Учитываемые купонные доходы и расходы устанавливают по правилам операций с ценными бумагами; при отсутствии выплаты нельзя механически добавить обещанный купон к стоимости покупки. Когда происходит фактическое погашение, продажа проблемного требования или обмен на новый инструмент, документы анализируют заново. [11, 12]
Российский убыток должен попасть в правильную категорию
Даже доказанный отрицательный финансовый результат не является универсальным вычетом против зарплаты, дивидендов или дохода от любого другого актива. Важны обращаемость бумаги, категория операций, правила сальдирования и условия переноса. Статья 220.1 предусматривает перенос для установленных ею операций и документальное подтверждение; её нельзя распространить на любой актив, который исчез из портфеля. [13]
Допустим, проблемные акции всё же реально проданы независимому покупателю за 20 000 рублей при подтверждённых расходах 250 000 рублей. Разница 230 000 рублей — ещё не готовая строка общего вычета. Проверяют относимые расходы, действительность сделки, категорию бумаг и ограничения признания. Если вместо продажи брокер лишь скрыл нулевую позицию, аналогичного расчёта по документам может не быть.
По иностранным покупкам отдельно восстанавливают рублёвую стоимость на применимые даты. Американский убыток в долларах нельзя умножить на один текущий курс и считать российским результатом. При нескольких приобретениях, частичных погашениях и корпоративных обменах требуется история движения стоимости, а не только последняя выписка.
Документы, которые помогают принять решение
Для акций соберите подтверждения приобретения, документы эмитента о правах класса, решения биржи и суда, план реорганизации и уведомления об аннулировании. Для облигаций добавьте условия выпуска, график купонов, уведомление о дефолте, сведения о залоге, очередности и предлагаемых условиях реструктуризации. Для иностранного документа сохраняют оригинал и рабочий перевод значимых пунктов.
Затем составьте таблицу по каждому году. В ней должны быть дата события, состояние права, ожидаемое возмещение, уже полученные суммы, стоимость в налоговом регистре и основание выбранной квалификации. Отдельная колонка «не установлено» полезнее выдуманного нуля. Она показывает, какой документ ещё нужен для решения.
Практическое применение:Как в США учесть убыток, если акции одной компании полностью обесценились, хотя рынок вырос?
У семьи 100 акций одной компании, купленных по 20 долларов. Если стоимость пакета упала до нуля, экономическая потеря — 2 000 долларов, даже если широкий рынок за то же десятилетие вырос. Сделайте для семейного отчёта две строки: изменение стоимости именно вашего пакета и изменение выбранного рыночного ориентира за те же даты. Для налогового признания полной утраты стоимости в США нужны отдельные основания и документально подтверждаемый год.
IRS о бумагах, полностью утративших стоимость
Вывод: Если запас для учёбы составлял только этот пакет, семье придётся найти все 2 000 долларов заново. Для федеральной декларации США при доказанной полной утрате стоимости обычных акций в облагаемом портфеле убыток обычно признаётся как при продаже в последний день соответствующего года. Если после зачёта прибылей осталось ровно 2 000 долларов чистого капитального убытка и декларация подаётся одним лицом со статусом , вся сумма укладывается в обычный годовой предел вычета 3 000 долларов. Сам вычет не равен возврату 2 000 долларов. IRS о зачёте и переносе убытков.
Задать вопрос: help@taxbabel.com
Распределите работу между специалистами. Корпоративный юрист или специалист по банкротству устанавливает, какие права сохранились. Американский налоговый специалист определяет применимость §165(g), год и характер убытка. Специалист по российскому проверяет российское событие, расходы и категорию. Брокер подтверждает факты операций; он не всегда уполномочен сделать правовой вывод за две страны.
Что делать, если доказательства появились позже
Сохранённое письмо управляющего может относиться к прошлому году, даже если получено сейчас. Поэтому надо различать дату получения информации и дату события, которое информация подтверждает. Если документ лишь разъясняет уже существовавшую безнадёжность, может потребоваться исправление прежнего периода. Если новым событием стало окончательное прекращение права, вывод о прежнем годе не следует делать автоматически.
Полезно составить короткое письменное обоснование: почему на конец предыдущего года стоимость ещё могла существовать, какое событие изменило ситуацию и почему выбран именно этот год. Такая записка не заменяет доказательств, но делает расчёт проверяемым. Формулировка «решил списать сейчас, потому что появилось много прибыли» не объясняет юридический момент убытка.
Не уничтожайте документы после удаления позиции из приложения. Последующая выплата, возмещение или исправление брокерского отчёта может потребовать нового анализа, включая ранее использованный вычет. Приобретение права через наследство или дарение тоже требует проверки первоначальной налоговой стоимости: фактически потраченные лично деньги не всегда совпадают с разрешённой налоговой стоимостью.
Почему платное списание у брокера требует проверки
Иногда посредник предлагает убрать бесполезную позицию за небольшую плату. До согласия выясните, что происходит юридически: продажа третьему лицу, отказ от всех прав, техническое исключение из интерфейса или перевод на отдельный счёт. Названия услуг могут быть похожими, последствия — разными. Для американского требуется реальный окончательный отказ от всех прав без получения встречного предоставления; оценка обстоятельств остаётся обязательной. [3]
Сохранение права на будущую компенсацию может противоречить описанию операции как полного отказа. Поэтому сначала получите условия, затем налоговый вывод. Нельзя одновременно утверждать, что все права окончательно прекращены, и учитывать продолжающее существовать требование как тот же актив без объяснения правовой конструкции.
Частые вопросы
Достаточно ли цены ноль в брокерском отчёте? Нет. Это повод выяснить метод оценки и состояние права, а не самостоятельное универсальное доказательство безнадёжности.
Банкротство всегда означает убыток в день подачи заявления? Нет. Нужны факты о стоимости и перспективах конкретного выпуска. Процедура может закончиться обменом или выплатой.
Можно ли учесть недополученный купон сверх стоимости облигации? При обычном кассовом методе учёта не возникает вычета суммы, которая не была получена и ранее не включалась в доход. Специальные начисления проверяются отдельно.
Американская декларация уже приняла убыток: можно повторить его в России? Только после самостоятельной квалификации по российскому праву. Американская условная продажа не становится автоматически российской реализацией.
Как начать разбор? Передайте хронологию, документы о прекращении права и историю стоимости в «Налоговую отчётность США»: https://taxbabel.com/servis/#nalogi. Российские последствия проверяются отдельно: https://taxbabel.com/servis/#nalogi. Для отличия санкционной блокировки от прекращения прав полезно направление https://taxbabel.com/servis/#sanktsii.
Американские акции за 200 лет
Если принять уровень цен на акции в декабре 1825 года за 100 пунктов индекса, то к декабрю 2025 года исторический индекс достигнет примерно 346 тысяч пунктов. Но семья покупает жильё или оплачивает учёбу в конкретный год. На длинном графике падение накануне такой покупки легко пропустить.
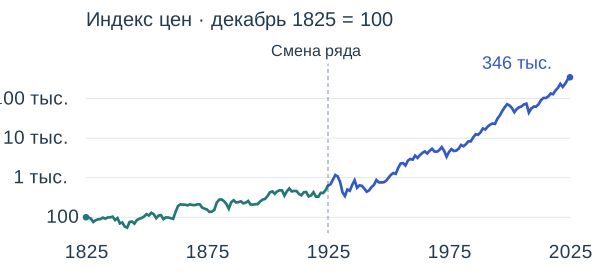
До декабря 1925 года показан восстановленный Йельским университетом ценовой индекс нью-йоркских акций с весами по цене. Далее использован ряд Роберта Шиллера для крупных американских компаний. Для соединения рядов значение второго приведено к уровню первого в общем месяце. Ранняя серия опирается на исторические котировки с пропусками, внутри которых авторы распределили изменение цен. Современная точка за год берётся по средней декабрьской цене. Состав рынка и метод расчёта за два столетия менялись.
Дивиденды, инфляция, налоги и расходы инвестора меняют результат семьи. Так, с декабря 2007-го по декабрь 2008-го цены по ряду Шиллера упали на 40,7%. Расчёт с реинвестированием дивидендов показывает снижение на 39,2% до налогов и расходов. За десятилетие с того же старта до декабря 2017-го соответствующие результаты составили +80,1% и +122,6%. В пересчёте на условные 1 000 долларов, вложенные в декабре 2007 года, через год осталось бы около 608 долларов при реинвестировании дивидендов. Через десять лет сумма достигла бы примерно 2 226 долларов до налогов и расходов. Так один и тот же портфель дал бы семье разные суммы в зависимости от того, когда пришлось бы продать акции.
Исторические котировки и методика Йельского международного центра финансов · Цены и дивиденды в данных Роберта Шиллера
Задать вопрос: help@taxbabel.com
Литература и первичные источники
[1] 26 §165(g), , определение и условная продажа в последний день года. Проверено 30.10.2026. 26 U.S.C. § 165
[2] 26 §1.165-5(a), (c), полная безнадёжность ценных бумаг и капитальный убыток. Проверено 30.10.2026. 26 CFR § 1.165-5
[3] , (2025), ; ; Investment income. Проверено 30.10.2026. https://www.irs.gov/publications/p550
[4] , статья 209, объект резидентов и нерезидентов. Проверено 30.10.2026. https://www.consultant.ru/document/cons_doc_LAW_28165/1f29c479b0dd23dc5c365b37ac580557586e6af4/
[5] 26 §1.165-1(b), (d), подтверждаемые события и год убытка. Проверено 30.10.2026. 26 CFR § 1.165-1
[6] 26 §1211(b), ограничения капитальных убытков физического лица. Проверено 30.10.2026. 26 U.S.C. § 1211
[7] 26 §1212(b), перенос капитальных убытков физического лица. Проверено 30.10.2026. 26 U.S.C. § 1212
[8] 26 §6511(d)(1), специальный срок требований возврата по безнадёжным бумагам и долгам. Проверено 30.10.2026. 26 U.S.C. § 6511
[9] 26 §166(d), (e), и исключение долговых ценных бумаг. Проверено 30.10.2026. 26 U.S.C. § 166
[10] , Topic no. 453, deduction; неоплаченные суммы при . Проверено 30.10.2026. https://www.irs.gov/taxtopics/tc453
[11] , статья 214.1, финансовый результат операций с ценными бумагами. Проверено 30.10.2026. https://www.consultant.ru/document/cons_doc_LAW_28165/d5ddddc549f21e5c4a826cda7cb4efd57a1cff46/
[12] , статья 223, фактическое получение дохода. Проверено 30.10.2026. https://www.consultant.ru/document/cons_doc_LAW_28165/7343a74dd3a6181387030c0bfcf71007254b4f5c/
[13] , статья 220.1, категории операций и перенос убытков. Проверено 30.10.2026. https://www.consultant.ru/document/cons_doc_LAW_28165/8014f9b55323b0c7f7a16a95b5f85d8b065c04ad/
[1] IRS Publication 550, Worthless Securities: Filing a claim for refund