Россия и США
Проверено 12.11.2026
Биржа продала часть залога за 7 500 долларов и сразу перечислила всю выручку кредитору. Пользователь не увидел денег на карте и считает, что продажи для него не было. Однако при обычной реализации его имущества это две операции: продажа токенов и расчёт с кредитором. В выписке кредитора найдите сумму, на которую уменьшился долг. Для расчёта прибыли или убытка от продажи залога отдельно сравните выручку за проданные токены с их подтверждённой налоговой стоимостью.
Прочитайте договор до расчёта
Определите заёмщика и кредитора, объект займа, валюту обязательства, право собственности на залог, возможность кредитора перепродать или передать его третьему лицу, порядок ликвидации и ответственность за недостачу. В некоторых продуктах пользователь меняет актив на токен позиции или передаёт контрагенту право собственности на актив, сохраняя только договорное требование. Нельзя считать любое нажатие «borrow» обычным залогом. Установите, кто оставался владельцем монет непосредственно перед ликвидацией. [1] [2]
Храните даты выдачи средств, внесения залога, дополнительных взносов обеспечения, начисления процентов, частичной продажи, списания долга и возврата остатка. Если сам заём номинирован в токенах, отдельно исследуйте операции с токенами, которые заёмщик получил и затем вернул кредитору. Долг «10 000 долларов» и долг «0,15 » не тождественны при изменении цены .
Практическое применение:Как рассчитать остаток долга и прибыль для налогов США, если площадка продала часть криптозалога?
Родитель заложил 40 токенов. Площадка продала 12 токенов по 110 долларов за токен, удержала 20 долларов комиссии и направила остаток в погашение основного долга. Перед операцией долг составлял 2 000 долларов. Проценты в этом примере уже уплачены.
Из выписки восстанавливаются три числа: выручка до комиссии — 1 320 долларов, погашение — 1 300 долларов, оставшийся долг — 700 долларов. В залоге ещё 28 токенов. Для американского расчёта результата продажи понадобятся стоимость приобретения и даты именно проданных 12 токенов. Оставшиеся 700 долларов — долг, который семья продолжает выплачивать. IRS об отчётности при отчуждении цифровых активов.
Вывод: После продажи родитель должен площадке ещё 700 долларов и сохраняет 28 токенов в залоге. Если договор и выписка подтверждают, что 20 долларов были расходом именно на продажу, для расчёта её результата сравнивают 1 300 долларов со скорректированной стоимостью проданных 12 токенов. Например, при налоговой стоимости этих 12 токенов в 900 долларов прибыль до иных применимых корректировок составит 400 долларов, хотя семья не получила наличных.
Услуга по теме — Восстановление истории криптоопераций для декларации.
Задать вопрос: help@taxbabel.com
США. Заём и отчуждение имущества
Деньги, полученные по добросовестному обязательству возвратить эквивалентную сумму, обычно не являются доходом заёмщика при выдаче. Для простого залога без передачи экономической собственности внесение обеспечения само по себе отличается от продажи. Если договор фактически переводит права кредитору в обмен на иное требование, анализируйте возможный обмен по § 1001. Основание должно вытекать из договора и фактических операций. [1] [2]
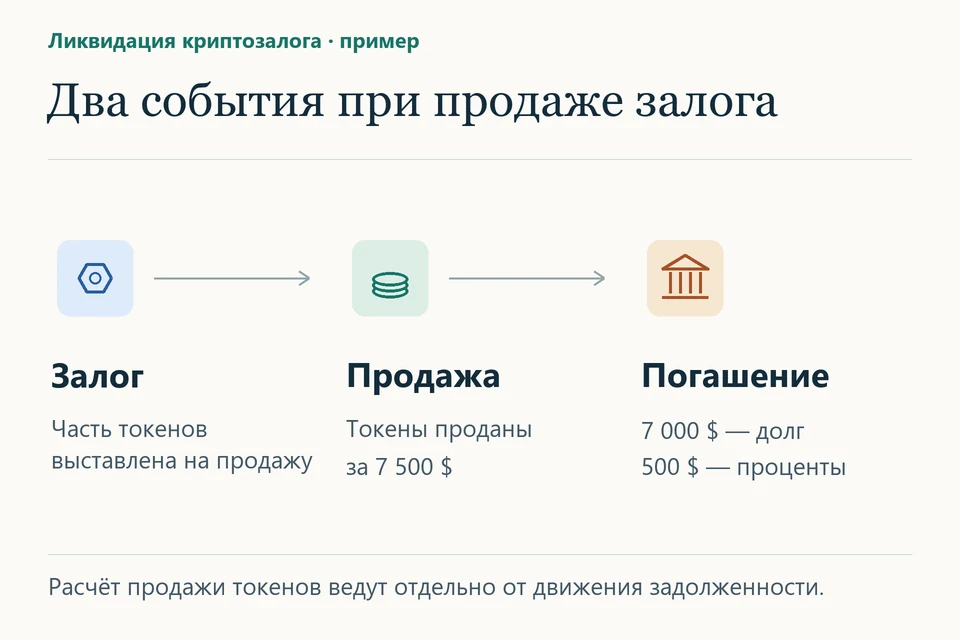
Пример обычной продажи за счёт должника. Базовая стоимость проданного лота — 4 500 долларов, выручка — 7 500 долларов, комиссий нет. Площадка направила 7 000 долларов на погашение основного долга, а оставшиеся 500 долларов — на уплату процентов. Если собственником до продажи оставался заёмщик, прибыль заёмщика от продажи заложенных токенов составила 3 000 долларов до налоговых корректировок. Сам перевод кредитору не означает, что выручка равна нулю. И наоборот, возврат 7 000 долларов основного долга не становится отдельным предпринимательским расходом. Допустимость вычета процентов зависит от цели займа и других условий. [1] [3]
Если кредитор принял залог вместо исполнения или простил непокрытый остаток, требуется дополнительный расчёт. Американские правила различают и . В одном случае могут понадобиться отдельные строки для отчуждения имущества и отменённой части долга, в другом в сумму реализации в предусмотренных обстоятельствах включают весь не подлежащий личному взысканию долг. Не переносите модель обычной биржевой продажи на передачу имущества кредитору без анализа условий. Исключения по отменённому долгу, в том числе банкротство или неплатёжеспособность, имеют собственные тесты. [2] [4]
Как восстановить отчёт, если площадка показала только liquidation
Запросите у площадки отчёт об исполненных сделках (), выписку об изменении залога и суммы основного долга, расчёт комиссии за принудительную продажу залога (), ставки и даты начисления процентов. Сверьте количество токенов в залоге до и после продажи. По выпискам из своих кошельков установите, когда и по какой цене вы купили проданные токены. Если продано три лота, у каждого своя стоимость и срок владения. Если заёмщик внёс дополнительное обеспечение непосредственно перед продажей, установите, какие именно токены были проданы по применимым правилам идентификации. [3] [5]
Россия. НДФЛ и погашение задолженности
Для физлица сначала установите, какие права он передал площадке. Документы на действительный заём и залог подтверждают обязанность вернуть сумму и порядок обращения взыскания. Не считайте выдачу займа выручкой от продажи цифровой валюты только потому, что деньги появились в приложении. Если же площадка приобрела актив без обязательства вернуть то же имущество, анализируйте иной характер сделки. Для учитываются резидентство и отдельная база по операциям приобретения, продажи и иного выбытия цифровой валюты. [6] [7]
При фактической продаже залога сохраните рублёвую оценку выручки и документы о приобретении проданных токенов. Уплата долга из выручки не устанавливает нулевой доход от выбытия. При прощении непогашенной части исследуйте отдельный экономический результат, основание и дату прекращения обязательства. Экономия на процентах по денежному займу проверяется по статье 212 только при предусмотренных ею условиях. Нельзя объявлять всю сумму списания процентной выгодой без квалификации. [6] [7] [8]
Итоговая сверка состоит из двух балансов. Первый объясняет, куда исчезли токены и по какой цене. Второй показывает долг до операции, погашение тела, проценты, комиссии, прощение и остаток. Если банк вообще не участвовал в расчётах, подтверждениями могут служить договор, данные торгов, квитанции сети и отчёт кредитора, взятые вместе.
По теме: Как разобрать принудительную продажу, когда залогом у брокера служили акции
Услуга по теме — Восстановление истории криптоопераций для декларации.
Задать вопрос: help@taxbabel.com
Литература и первичные источники
[1] 26 U.S.C. § 1001. Отчуждение и определение результата
[2] IRS. Publication 4681. Canceled debts, foreclosures и виды обязательств
[3] IRS. Publication 544. Продажи и иные отчуждения имущества
[4] 26 U.S.C. § 108. Условия исключений при погашении задолженности без оплаты
[5] IRS. Frequently asked questions on digital asset transactions. Лоты и стоимость
[6] НК РФ, статья 209. Объект НДФЛ
[7] НК РФ, статья 210. Базы по цифровой валюте
[8] НК РФ, статья 212. Материальная выгода при заёмных операциях