Россия и США
Проверено 12.11.2026
Покупатель предлагает миллион долларов в двух вариантах. В первом он покупает акции компании у владельца, во втором — оборудование, контракты и товарный знак у самой компании. На титульной странице предложений сумма одна. Но продавцы разные, налоговая стоимость разная и деньги после сделки окажутся на разных счетах. Для каждого предложения посчитайте, сколько денег в итоге получит именно владелец после расходов и налогов. При продаже активов покупатель сначала заплатит компании.
Кому принадлежит то, что продаётся
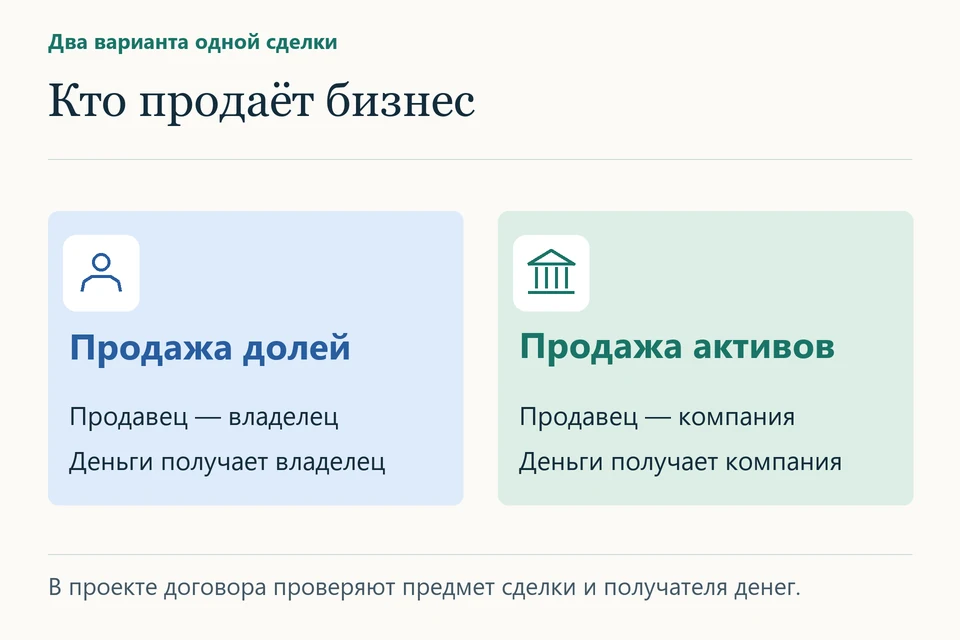
Нарисуйте состав сделки до первого расчёта. Для акций нужны продавец, класс и количество, база приобретения, прежние вклады и распределения. Для активов укажите собственника каждого объекта, стоимость в налоговом учёте, накопленную амортизацию, залог и долги, которые примет покупатель. Опишите отдельно вознаграждение за будущую работу прежнего владельца и условную доплату, зависящую от показателей после продажи. Выплата за труд может иметь иной характер, чем цена акций. [1] [2]
Для сначала выясните федеральную классификацию. Сделка с долей юридического лица по праву штата может для федерального налога трактоваться как приобретение активов, в частности при отчуждении единственного участия в при соответствующих фактах. Для свои правила продажи интереса участника. Корпоративные акции требуют анализа на уровне акционера и специальных выборов при наличии оснований. Не начинайте модель со слова «доля» в русском переводе договора. [1] [3] [4]
США. Доли и активы создают разные виды дохода
При обычной продаже акций физическим лицом сравнивают сумму, полученную от продажи, с налоговой стоимостью акций. Учитывают комиссии, срок владения, специальные режимы и дополнительные условия. Для доли партнёрства общее правило о характере результата имеет исключения, в частности для определённых нереализованных требований и запасов по § 751. Перенос всей разницы в долгосрочный без расшифровки имущества партнёрства может дать ошибку. [2] [3]
При продаже действующего предприятия через активы сделку разбирают на объекты. При продаже товарных запасов, имущества, по которому начисляли амортизацию, и деловой репутации компании () доход может облагаться по разным правилам. Если сделка подпадает под § 1060, цену распределяют между группами активов в установленной очередности (). Продавец и покупатель подают . Согласуйте приложение с распределением цены, оценкой и последующими изменениями. Покупателю эта разбивка нужна для первоначальной стоимости приобретённых активов, продавцу — для размера и характера результата. [1] [2] [5]
Практическое применение:Как покупателю и продавцу пекарни согласовать стоимость оборудования и других активов в форме 8594?
Семья договорилась продать действующую пекарню в США через продажу её активов. В проекте договора 90 000 долларов цены разделены на товарные запасы стоимостью 6 000 долларов, печи стоимостью 24 000 долларов и остальные приобретаемые активы. У покупателя по черновику на печи приходится 30 000 долларов.
В версии продавца на остальные активы остаётся 60 000 долларов. Сверьте с покупателем опись, оценку и окончательное распределение цены до подписания налоговых приложений. При подпадающей под правила продаже бизнеса сведения сторон по должны отражать согласованное распределение по классам. Денежный остаток сам по себе не доказывает стоимость конкретного нематериального актива. IRS о распределении покупной цены бизнеса.
Вывод: Цифры сторон расходятся на 6 000 долларов. Если покупатель отнесёт на печи 30 000 долларов вместо 24 000 долларов и оставит товарные запасы на уровне 6 000 долларов, для прочих активов останется 54 000 долларов вместо 60 000 долларов. Для покупателя это меняет базу будущих списаний, для продавца — распределение суммы продажи и возможный возврат в доход ранее списанной амортизации. Нужно согласовать оценку конкретных активов до заполнения .
Услуга по теме — Оценка бизнеса и сопровождение продажи доли.
Задать вопрос: help@taxbabel.com
Упрощённый пример. получила 1 000 000 долларов за активы с общей налоговой стоимостью 400 000 долларов. До расходов и дополнительных корректировок разница на уровне компании — 600 000 долларов. Если тот же миллион выплачивается владельцу за акции с личной базой 250 000 долларов, разница между выручкой акционера и налоговой стоимостью его акций до иных корректировок составит 750 000 долларов. Эти цифры нельзя напрямую сравнить как суммы налога. В первой версии деньги остаются в корпорации, и нужно смоделировать последующую выплату собственнику и налоги самой компании. Во второй могут отличаться принятые долги и гарантии. [1] [2]
Для платежа в рассрочку отдельно проверьте, какие части допускают метод installment и какие правила применяются к амортизационному восстановлению и запасам. Не относите весь платёж следующего года к новому доходу, если часть — возврат уже признанной цены или проценты по долговому обязательству. Сохраните график, ставку и обеспечительные документы. [2]
Россия. Какую сделку совершил российский резидент
Если владелец продал иностранные акции или долю, установите, является ли актив ценной бумагой для применимых российских правил. К операциям с ценными бумагами применяют статью 214.1 . Для доли в уставном капитале, которая не является ценной бумагой, проверьте право учесть расходы по статье 220 . Если акции были куплены до 1 января 1998 года за российские рубли, пересчитайте подтверждённые расходы в современные рубли по курсу деноминации: 1 000 рублей старого образца равны 1 рублю нового образца. [10] Соберите платежи при приобретении и увеличении доли, даты, валюты, подтверждение расходов и документы о переходе права. Американская налоговая база, скорректированная по местным правилам, не всегда равна допустимым российским расходам. [6] [7]
Если имущество продала зарубежная компания, российский владелец сам на эту дату мог не продавать ничего. Выясните, получал ли он дивиденд, ликвидационную выплату, погашение займа или отдельную оплату услуг. При наличии признаков результат компании рассматривают и в рамках российских правил о контролируемых иностранных компаниях. Не записывайте корпоративную цену договора в личную декларацию владельца как выручку от продажи его доли. [8] [9]
Приложите к двум предложениям единый расчёт. Покажите цену, удержания в , принятые долги, расходы сделки, налоги компании, порядок и сроки поступления денег владельцу, а затем его личные налоги по странам. Если у покупателя нет согласия передать контракт без одобрения клиента или банк не снимает залог, даже наиболее выгодный налоговый расчёт останется лишь условным сценарием.
Услуга по теме — Оценка бизнеса и сопровождение продажи доли.
Задать вопрос: help@taxbabel.com
Литература и первичные источники
[1] IRS. Sale of a business. Состав сделки и распределение цены
[2] IRS. Publication 544. Продажа активов, характер результата и восстановление амортизации
[3] IRS. Publication 541. Продажа доли в партнёрстве
[4] IRS. Limited liability company. Режимы LLC для федеральных налогов
[5] IRS. Instructions for Form 8594. Распределение цены при покупке бизнеса
[6] НК РФ, статья 214.1. Финансовый результат по ценным бумагам
[7] НК РФ, статья 220. Имущественные вычеты и доли участия
[8] НК РФ, статья 25.13. Контролируемая иностранная компания
[9] НК РФ, статья 43. Дивиденды и проценты
[10] ФНС России. Как пересчитать расходы на ценные бумаги, купленные за рубли до 1 января 1998 года