Россия и США
Проверено 12.11.2026
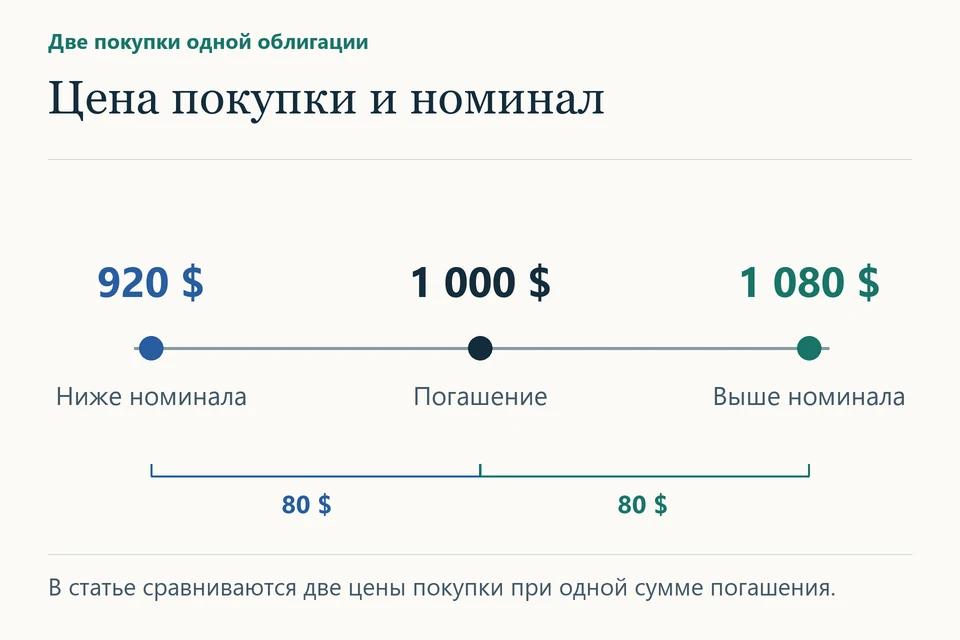
Два инвестора получат от эмитента по 1 000 долларов. Первый заплатил за облигацию 920 долларов, второй — 1 080 долларов. Разница в обоих случаях составляет 80 долларов, но порядок её учёта различается. Чтобы понять, что попадёт в декларацию до погашения, нужно знать, кто продал бумагу, по какой цене её первоначально выпустили и какой порядок налогового учёта ранее выбрал владелец.
Начните с условий выпуска
Номинал — лишь одна цифра в проспекте. Выпишите цену первоначального выпуска, сумму погашения, даты купонов, возможные даты досрочного выкупа и валюту обязательства. Из подтверждения сделки возьмите фактическую дату и цену приобретения. Отдельно выделите комиссию и накопленные проценты продавца. Если чистая цена составляет 99% номинала, а вместе с накопленным купоном списано 1 015 долларов, из одного размера списания ещё нельзя заключить, что инвестор приобрёл облигацию с премией.
Практическое применение:Сколько принесёт облигация до погашения, если купить её за 1 042 доллара при номинале 1 000 долларов и последнем купоне 60 долларов?
Родители выбрали облигацию со сроком погашения к выпускному сына. Номинал — 1 000 долларов, впереди один год и последний купон 60 долларов. После предыдущей выплаты бумага стоит 1 042 доллара без накопленного процента. Если эмитент выполнит обязательства, семья получит 1 060 долларов.
За год прибавится 18 долларов до налога и комиссий. Именно 18 долларов семья может включить в прибавку к бюджету выпускного. Для федеральной декларации США сохраните отдельно купон и премию при покупке в 42 доллара. Порядок учёта премии по налогооблагаемой облигации зависит в том числе от выбора амортизации. IRS о премии при покупке облигаций.
Вывод: Фактическая прибавка к капиталу до налога и комиссий — около 1,73% за последний год (18 ÷ 1 042). Купон в 6% рассчитан от номинала в 1 000 долларов и завышает ожидаемую прибавку семьи, которая заплатила за бумагу 1 042 доллара.
Услуга по теме — Подбор и пересмотр инвестиций для семейных целей.
Задать вопрос: help@taxbabel.com
Особенно важно различать три сравнения. Эмитент мог изначально привлечь меньше суммы погашения; это вопрос дисконта первоначального выпуска. После выпуска рыночная стоимость могла снизиться; это отдельный вопрос рыночного дисконта покупателя. Наконец, покупатель мог заплатить выше скорректированной цены выпуска, но ниже суммы погашения. Для американских правил это способно означать , уменьшающую включаемый . Размер скидки на торговом экране не позволяет выбрать между этими вариантами. [1] [2]
США. Покупатель приобрёл бумагу с рыночным дисконтом
Предположим, обычная налогооблагаемая облигация выпущена и погашается по 1 000 долларов, все предусмотренные проценты выплачиваются отдельно, а инвестор приобрёл её на вторичном рынке за 920 долларов без и комиссий. До погашения ровно четыре полных года. До применения исключений величина — 80 долларов. Для обычного выпуска в этом примере порог незначительного дисконта равен 0,25% × 1 000 × 4, то есть 10 долларов. Восемьдесят превышает этот порог. У бумаги с отправная точка расчёта будет иной. [1] [3]
По общему правилу США при продаже или погашении прирост в пределах накопленного рыночного дисконта относится к обычному процентному доходу. Результат сверх этой части анализируют отдельно. Допустим, для конкретной даты продажи корректно определена накопленная сумма 40 долларов; досрочных погашений и прежних включений не было. Продажа за 975 долларов при стоимости 920 долларов даёт прирост 55 долларов. В примере 40 долларов относятся к накопленному дисконту, а оставшиеся 15 долларов анализируются как результат выбытия инвестиционной бумаги. Продажа за 945 долларов принесла бы только 25 долларов прироста, поэтому при тех же исходных данных обычный доход от признания дисконта не мог бы составить все 40 долларов. [3]
Владелец может выбрать текущее включение рыночного дисконта. Тогда нужна история включённых процентов и соответствующих увеличений стоимости; иначе при выходе те же суммы окажутся в расчёте повторно. Выбор по § 1278(b) распространяется на охватываемые им бумаги, приобретённые начиная с соответствующего года. Перед его применением проверьте прежние декларации и последствия для других позиций. Брокерская отметка возле одной облигации сама по себе не устанавливает, что такой выбор был сделан налогоплательщиком. [1] [4]
США. Покупатель заплатил сверх суммы погашения
Для стандартной облагаемой облигации, приобретённой за 1 080 долларов при погашении по 1 000 долларов, возможна . § 171 позволяет при соблюдении условий выбрать её амортизацию. Используют доходность к погашению и правила конкретного инструмента; при досрочном выкупе расчёт может измениться. Обычная арифметика «80 долларов разделить на число оставшихся лет» не заменяет расчёт доходности. Для облигаций с освобождёнными от федерального налога процентами действует отдельный порядок, включая обязательную амортизацию премии без такого же вычета. [1] [5]
Предположим, выбор действителен для облагаемой бумаги и за конкретный купонный период расчёт дал 18 долларов амортизации. При купоне 60 долларов в простом случае остаётся 42 процентного дохода, а скорректированная стоимость снижается с 1 080 долларов до суммы в 1 062 доллара США. При следующем расчёте начинают с уже уменьшенной стоимости. Если выбор отсутствует, нельзя просто уменьшить купон на 18 долларов по аналогии с отчётом другого инвестора. Полезно сопоставить или , расчёт брокера, условия выбора и собственный регистр. [1] [5]
Россия. Что происходит с ценой покупки
Для российского физического лица по обычной инвестиционной облигации сначала выделяют купон, дисконт, фактические суммы при продаже или погашении и документально подтверждённые расходы. Статья 214.1 регулирует расчёт по операциям с бумагами. Американские названия и указывают, что проверить в американском регистре, но не определяют строку российской декларации. Существенны вид инструмента, фактическое событие и наличие сведений у российского налогового агента. [6]
Рассмотрим отдельный рублёвый пример. Инвестор приобрёл одну бумагу за 92 000 рублей, купон учитывается отдельно, эмитент погасил её за 100 000 рублей. Без иных затрат и особенностей разница между суммой погашения и ценой приобретения — 8 000 рублей. Если документально подтверждённая цена была 108 000 рублей, по этому сравнению возникает отрицательная разница 8 000 рублей. Возможность использовать отрицательный результат зависит от категории операций, остальных результатов и ограничений . Само по себе превышение цены покупки над номиналом не даёт ежегодного уменьшения российского купона по американскому графику амортизации. [6]
Для валютной облигации рассчитайте каждую принимаемую величину в рублях по правилам статьи 210 . Зафиксируйте применимый курс отдельно для даты дохода и даты расхода. Даже направление результата может различаться: валютная скидка способна сочетаться с отрицательной рублёвой разницей, а валютная премия — с положительной. Чтобы проверить цифры, покажите оба курса и обе исходные суммы рядом. [6] [7]
Что передать специалисту
Сохраните проспект и подтверждение покупки до окончания расчётов при выбытии. В отдельной строке укажите дату первоначального выпуска, цену выпуска и оставшийся срок. Затем покажите вашу цену без , уплаченный , комиссии, купоны и частичные погашения. Для США добавьте выбранный метод и ранее включённые суммы по годам. Для российской декларации запишите по датам, сколько вы заплатили за облигацию и сколько получили от эмитента или покупателя. К каждой сумме приложите соответствующий документ. Если брокер переводит бумагу к новому посреднику, вместе с количеством передайте стоимость и историю начислений: одной текущей рыночной цены для продолжения расчёта недостаточно.
По теме: Как отделить купон от накопленного процента при покупке облигации
Услуга по теме — Сверка брокерских отчётов по сделкам и выплатам.
Задать вопрос: help@taxbabel.com
Литература и первичные источники
[1] IRS. Publication 550. Market Discount, Bond Premium Amortization и инвестиционные проценты
[2] IRS. Publication 1212. OID и премия приобретателя
[3] 26 U.S.C. § 1276. Признание накопленного рыночного дисконта
[4] 26 U.S.C. § 1278. Определения и выбор текущего включения дисконта
[5] 26 U.S.C. § 171. Амортизация премии по облигациям
[6] НК РФ, статья 214.1. Доходы, расходы и финансовый результат по ценным бумагам
[7] НК РФ, статья 210. Определение налоговой базы и пересчёт валюты