Россия и США
Проверено 12.11.2026
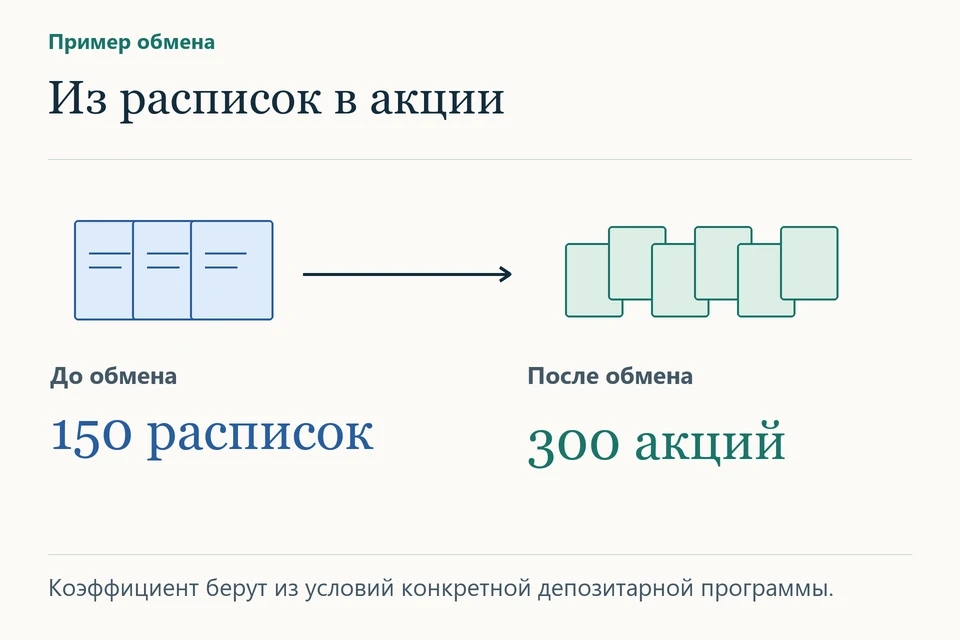
В пятницу у вас было 150 депозитарных расписок, в понедельник — 300 обыкновенных акций с другим тикером. Брокер показывает списание расписок за ноль, а у акций ставит начальную цену на день зачисления. Если сохранить только новую выписку, при первой продаже будет трудно объяснить, сколько вы заплатили за первоначальные расписки и когда их купили.
Что обещал депозитарий
Депозитарная расписка удостоверяет права на определённое количество базовых бумаг. Одна американская депозитарная акция () может соответствовать одной акции, нескольким или доле акции. В разговорной речи и часто употребляют как синонимы. Для расчёта важны конкретный выпуск, коэффициент в дату погашения и права на бумаги, зачисленные взамен. Найдите депозитарное соглашение, последнее извещение о прекращении программы и подтверждение исполнения вашего поручения. [1]
Практическое применение:Почему за 37 депозитарных расписок семья получила 18 акций и ещё 10 долларов?
У мамы 37 депозитарных расписок. По условиям программы каждые две соответствуют одной обыкновенной акции. Депозитарий передаёт только целые акции, а дробную часть продаёт. В отчёте дочь находит 18 акций и небольшую выплату непонятного назначения.
37 ÷ 2 = 18,5 акции. Если половину продали по 24 доллара за целую акцию и удержали 2 доллара комиссии, на счёт должно прийти 10 долларов. Запросите подтверждение продажи доли и комиссии. Оно поможет отличить эту выплату от дивиденда и объяснить, куда делась последняя расписка. SEC о коэффициенте расписок и комиссиях депозитария.
Вывод: Из 37 расписок 36 обменяли на 18 целых акций. На последнюю расписку пришлась половина акции, которую продали. Сверьте с выпиской и количество целых акций, и сумму, полученную за дробную часть. Из 12 долларов выручки за неё 2 доллара ушли на комиссию. Чтобы рассчитать налоговый результат этой продажи, семье теперь нужна стоимость приобретения, относящаяся к проданной дробной доле.
Услуга по теме — Сверка брокерских отчётов по сделкам и выплатам.
Задать вопрос: help@taxbabel.com
Разберите в выписке три движения. При выдаче базовых акций меняется форма владения. Если депозитарий продал акции и перечислил выручку, происходит денежный расчёт. Если часть бумаг передали, а дробь продали, у вас есть оба события. Слова «отмена программы» описывают решение эмитента, но ещё ничего не говорят о том, какой вариант применили к вашему пакету. Комиссия за погашение тоже может выглядеть как отдельное списание, удержание из выручки или продажа небольшого количества бумаг.
США. Сохранилось ли право на те же акции
При обычной конструкции , в которой для федерального налога США инвестор рассматривается как владелец базовых акций, сдача расписки за соответствующие акции может пройти без признания прибыли или убытка. Пример такой оговорки есть в отчёте компании Formula Systems. Это описание условий конкретного выпуска. Для своих бумаг найдите аналогичный раздел о налогах США в документах собственного эмитента. Особенно внимательно читайте исключения для крупных акционеров, инструментов хеджирования и иностранных фондов со специальным налоговым режимом. [2]
Если прежнее право на акции сохранилось, важна история каждого лота. Допустим, 100 расписок куплены за 2 400 долларов в феврале, ещё 50 расписок — за 1 500 долларов в ноябре. Каждая расписка представляет две акции, все 300 акций фактически переданы. До отдельного анализа комиссий у первого пакета получается 200 акций со стоимостью 12 долларов за акцию, у второго — 100 акций по 15 долларов. Проверка: 200 × 12 + 100 × 15 = 3 900 долларов, ровно столько было вложено. Зачисление всех 300 бумаг в один день не превращает две исходные покупки в один лот. Допустим, позднее вы продаёте 20 акций по 18 долларов без комиссий. Если вы надлежащим образом указали брокеру акции первой партии, прибыль составит 120 долларов: 20 × (18 − 12). При продаже 20 акций второй партии по той же цене прибыль составит 60 долларов: 20 × (18 − 15). Сохраните подтверждение того, какие акции были проданы. [2] [3]
Через месяц проданы 40 новых акций по 20 долларов. Если документально подтверждено, что проданы акции первой партии, стоимость приобретения этих 40 акций — 480 долларов, а предварительный результат до расходов на продажу — 320 долларов. Если бы инвестор продал 40 акций из второй партии, их стоимость приобретения составила бы 600 долларов, а прибыль до расходов на продажу — 200 долларов. Для выбора конкретного лота в США действуют требования к своевременной идентификации, в том числе при распоряжении брокеру. После исполнения сделки нельзя свободно выбрать более дорогой лот только потому, что так выгоднее. Попросите подтверждение указания брокеру и проверьте правило по умолчанию при отсутствии надлежащей идентификации. [3]
Если вместо акций депозитарий продал базовые бумаги за ваш счёт и выплатил деньги, понадобится отдельный расчёт выбытия. Запросите дату и цену продажи, количество проданных бумаг, расходы и фактически удержанный налог. Поступившие на счёт 780 долларов могут быть остатком от 800 долларов выручки после 20 долларов расходов. Когда брокер уже вычел расходы из отражённой выручки, второй раз уменьшать её на те же 20 долларов нельзя. При расхождении между вашей историей стоимости и проверьте порядок отражения корректировки в . [3] [4]
Россия. Погашение расписки и последующая продажа
Для есть норма, прямо посвящённая депозитарным распискам. В пункте 6.1 статьи 214.1 определены депозитарные расписки и представляемые ценные бумаги. Для предусмотренных этим пунктом операций погашение расписки с получением соответствующих представляемых бумаг не признаётся реализацией. Исследуйте предмет передачи: действительно ли вы получили бумаги, права на которые удостоверяла расписка. Замена бумаг на сторонний актив или выплата денег после продажи требует отдельного разбора. [5]
Пункт 13 статьи 214.1 связывает цену приобретения представляемых бумаг с ценой покупки погашенных расписок, расходами на приобретение и расходами на погашение. Поэтому акт депозитария о комиссии полезен и при отсутствии налога в год обмена. Сохраните тариф, расчёт количества, первичный отчёт о списании и подтверждение оплаты. Если комиссию удержали долларами, российский расчёт требует также проверить рублёвую оценку расходов по правилам статьи 210. [5] [6]
Предположим, единственный лот обошёлся в 100 000 рублей с учтёнными расходами на покупку. После погашения получено 500 базовых акций. Дополнительно уплачены 2 000 рублей документально подтверждённых расходов, которые по условиям примера относятся к погашению и ранее не учитывались. Совокупная расчётная стоимость — 102 000 рублей, на одну акцию приходится 204 рубля. При продаже 50 акций этого лота проверяемая сумма расходов до расходов самой продажи — 10 200 рублей. Рыночная стоимость в графе «входящая цена» нового брокера сама по себе этот расчёт не заменяет. [5]
Место хранения бумаги и страна эмитента могут различаться. Для личной отчётности отдельно выясните, участвовал ли российский налоговый агент и какие сведения он действительно получил при переводе. Факт перевода в другой депозитарий не подтверждает передачу истории расходов. Если инвестор фигурирует в учёте по разным написаниям имени, сохраните и документ, связывающий старый и новый счета. При определении объёма российского учтите налоговое резидентство и источник соответствующего дохода. [5] [7]
Когда бумаги зачислены частично или заблокированы
Пример: при коэффициенте два к одному из 150 расписок ожидалось 300 акций, а в новой выписке только 280 акций. Разница в 20 акций может отражать продажу, незавершённую поставку, техническую задержку или другое событие. До получения ответа нельзя достоверно посчитать реализованное количество. Запросите у депозитария статус этих 20 акций и наличие денежного требования. Блокировка доступа сама по себе не устанавливает дату продажи, цену или окончательную утрату инвестиции.
Для проверки подготовьте одностраничную сверку. Впишите номер программы, каждого вида бумаг, коэффициент с датой действия, количество расписок по партиям и количества полученных, проданных и ожидаемых акций. Приложите документ о комиссии и держите расчёты в долларах и рублях отдельно. До продажи проверьте на примере одной акции, из каких расписок вы её получили и каким документом можете подтвердить первоначальную цену этих расписок. Если эта цепочка восстанавливается, будет понятно, какие цифры передать специалисту в каждой стране.
Услуга по теме — Сверка брокерских отчётов по сделкам и выплатам.
Задать вопрос: help@taxbabel.com
Литература и первичные источники
[1] Investor.gov, SEC. American Depositary Receipts и соотношение расписки с базовыми акциями
[3] IRS. Publication 550. Стоимость ценных бумаг и идентификация проданных акций
[4] IRS. Instructions for Form 8949. Сверка выручки и стоимости при продаже
[5] НК РФ, статья 214.1, пункты 6.1 и 13. Расписки, представляемые бумаги и расходы
[6] НК РФ, статья 210, пункт 5. Пересчёт валютных доходов и расходов